Planejamento de caixa empresarial

Planejamento de caixa empresarial: antecipe dezembro

Planejamento de caixa empresarial: o erro de esperar dezembro para organizar o caixa

O planejamento de caixa empresarial não deveria começar quando dezembro já pressiona a operação. Nesse momento, compromissos com equipe, férias, 13º salário, fornecedores e estoques disputam espaço com recebimentos que ainda não entraram. A empresa deixa de administrar apenas números e passa a administrar urgências. O problema, portanto, não está no calendário. Está em chegar ao fim do ano sem transformar obrigações previsíveis em decisões antecipadas.

Em outubro, muitos desses compromissos ainda aparecem como projeções. Isso dá ao gestor tempo para revisar cenários, ajustar compras, negociar prazos e entender como os recebíveis sustentam o fechamento do ano. Em dezembro, parte dessas decisões já tem vencimento próximo e menos espaço para mudança. Por isso, preparar o caixa antes não significa prever tudo. Significa reconhecer cedo o que a empresa já consegue enxergar.

Planejamento de caixa empresarial começa antes de dezembro

Boa parte das pressões do último trimestre não surge de forma inesperada. A empresa conhece grande parte das datas ligadas à folha, férias, compras, estoques e pagamentos recorrentes. Também conhece, ao menos em parte, os prazos negociados com clientes e fornecedores. Quando cruza essas informações com antecedência, transforma o calendário em ferramenta de gestão.

O 13º salário mostra bem essa lógica. Ele concentra desembolsos no encerramento do ano e se soma a outras obrigações do período. Para muitas empresas, o desafio não está em descobrir que esse compromisso existe. O desafio está em encaixá-lo no fluxo financeiro sem perder capacidade de operação. Quanto antes o gestor visualiza esse impacto, mais cedo consegue comparar entradas, saídas e alternativas.

Esse raciocínio vale também para férias programadas, reforço de estoque e compras sazonais. Esses movimentos não precisam surpreender a gestão quando já fazem parte da rotina ou do planejamento comercial. A empresa ganha qualidade de decisão quando separa o que consegue prever daquilo que realmente depende de fatores externos.

Vender mais também pode pressionar o caixa

Aumento de vendas não significa, automaticamente, aumento imediato de liquidez. Uma empresa pode encerrar o ano com ótimo desempenho comercial e ainda enfrentar pressão financeira. Isso acontece quando o negócio paga antes de receber.

Imagine uma indústria que amplia a produção para atender pedidos de novembro e dezembro. Ela compra matéria-prima, movimenta logística e paga fornecedores antes de receber integralmente pelas vendas. O crescimento comercial cria uma oportunidade, mas também exige capital durante o intervalo entre produzir, vender e receber.

O mesmo vale para distribuidores, prestadores de serviços e empresas que concedem prazo aos clientes. O faturamento informa quanto a empresa vendeu. O caixa mostra quando esses recursos estarão disponíveis para sustentar a operação. Confundir essas duas leituras pode esconder um descasamento até ele se transformar em urgência.

Por isso, o planejamento precisa olhar além do saldo bancário. Ele deve conectar vendas, prazos, recebimentos e compromissos futuros. Essa visão ajuda o gestor a perceber se o crescimento gera fôlego ou consome recursos antes de produzir caixa.

Recebíveis mostram onde o calendário aperta

A carteira de recebíveis contém uma parte importante da resposta. Ela mostra recursos originados nas vendas, mas ainda sujeitos aos prazos acordados com os clientes. Quando a empresa distribui esses recebimentos ao longo das próximas semanas, o calendário financeiro ganha outra clareza.

O gestor consegue identificar períodos em que as entradas acompanham os compromissos e momentos em que surge um intervalo. Esse intervalo não representa, por si só, um problema estrutural. Muitas vezes, ele apenas reflete o ciclo normal do negócio. O risco aumenta quando a empresa só percebe esse espaço perto dos vencimentos.

A empresa pode considerar a antecipação de recebíveis nessa análise, conforme as características da operação e as condições aplicáveis. Porém, a decisão ganha consistência quando começa pela necessidade financeira, e não pelo instrumento. Antes de perguntar quanto pode antecipar, faz mais sentido entender qual intervalo precisa organizar e por quanto tempo.

Essa ordem melhora a análise. Ela evita que a solução financeira apareça isolada do fluxo de caixa e relaciona qualquer operação ao objetivo empresarial que precisa sustentar.

Planejamento de caixa empresarial muda a conversa sobre crédito

Quando a empresa procura crédito perto de um vencimento, o prazo tende a dominar a conversa. O gestor precisa resolver uma necessidade imediata e pode ter menos tempo para comparar alternativas. Quando identifica essa necessidade antes, consegue discutir o motivo, a duração e o impacto da decisão sobre os meses seguintes.

Essa antecedência não garante aprovação, custo específico ou determinada condição comercial. Ela apenas amplia o espaço para análise. A empresa pode identificar uma necessidade sazonal, um descasamento recorrente ou uma oportunidade de crescimento que exige capital antes do retorno.

Com esse diagnóstico, o gestor passa a analisar o crédito dentro do ciclo financeiro da empresa. A solução deixa de aparecer apenas como resposta ao aperto. Essa mudança importa porque o mesmo recurso pode cumprir funções diferentes, conforme a origem da necessidade e o prazo envolvido.

O planejamento também ajuda a evitar outro erro: resolver dezembro e criar uma nova pressão em janeiro. Toda decisão financeira tomada no fim do ano produz efeitos depois da virada. Por isso, a empresa precisa enxergar o próximo ciclo enquanto ainda organiza o atual.

Estoque e fornecedores também moldam o fluxo

O caixa não nasce apenas no departamento financeiro. Compras, vendas, estoque, produção e negociação com fornecedores alteram o ritmo das entradas e saídas. Quando essas áreas tomam decisões sem compartilhar uma visão de fluxo, a pressão pode aparecer tarde demais.

Um reforço de estoque, por exemplo, pode fazer sentido comercialmente. A empresa espera maior demanda e quer garantir capacidade de entrega. Entretanto, essa compra consome recursos antes de gerar receita. Se o fornecedor recebe cedo e o cliente paga depois, o caixa financia essa diferença.

Negociar prazos pode aliviar parte desse intervalo. Revisar o volume das compras também pode mudar a necessidade de capital. Em outros casos, a empresa pode concluir que precisa avaliar uma estrutura financeira adicional. O ponto central é perceber essas relações enquanto ainda existe tempo para decidir.

Por isso, o planejamento de fim de ano não deve funcionar como uma lista de contas. Ele precisa mostrar como decisões operacionais se transformam em movimentos financeiros. Quando essa conexão aparece cedo, o gestor consegue agir sobre as causas, e não apenas sobre o saldo final.

Planejamento de caixa empresarial preserva opções para 2027

Nenhuma projeção elimina a incerteza. Clientes podem mudar o ritmo de pagamento, vendas podem superar ou frustrar expectativas e oportunidades podem surgir sem aviso. Ainda assim, a empresa não precisa começar cada decisão do zero. Um bom planejamento cria referências para responder melhor quando o cenário muda.

Outubro oferece uma vantagem simples: tempo. A empresa ainda pode revisar compromissos, organizar recebíveis, discutir fornecedores e avaliar alternativas financeiras antes da concentração típica do fim do ano. Esse tempo não garante um resultado específico, mas preserva capacidade de escolha.

Para a BBG, essa conversa deve começar antes da urgência. A BBG FIDC e Securitizadora atua com securitização de crédito, antecipação de recebíveis e desconto de duplicatas e cheques, conforme a análise e as condições aplicáveis a cada operação. Quando a empresa conhece seus compromissos e recebíveis com antecedência, consegue avaliar essas alternativas dentro de uma estratégia, e não apenas diante do próximo vencimento.

A empresa começa a preparar o caixa de dezembro quando decide olhar para ele antes. Em outubro, ainda existe espaço para compreender o fluxo, corrigir premissas e escolher caminhos com mais critério. Nesse momento, o planejamento deixa de ser uma tarefa de fechamento e passa a apoiar o próximo ciclo.

Imagem destacada: por IA no ChatGPT
Planejamento financeiro para 2027

Planejamento financeiro para 2027: por que as decisões começam em outubro

Planejamento financeiro para 2027: o ano não acaba em dezembro para quem decide crédito em outubro

Para muitas empresas, outubro ainda parece pertencer completamente a 2026. Há metas a cumprir, vendas a fechar, fornecedores a administrar e um último trimestre inteiro pela frente. Mas, sob a ótica do planejamento financeiro para 2027, essa leitura pode chegar tarde demais. O próximo ano começa muito antes da virada do calendário — especialmente quando decisões sobre caixa, recebíveis e crédito precisam ser tomadas com critério.

Dezembro é uma data. Planejamento é um processo.

Quando a empresa espera o encerramento do exercício para descobrir de quanto caixa precisará em janeiro, quais compromissos irão pressionar o fluxo financeiro ou que estrutura de crédito poderá sustentar o próximo ciclo, ela reduz justamente o recurso de que mais necessita para decidir bem: tempo.

Outubro, portanto, não deve ser tratado apenas como o início da reta final do ano. Para gestores que querem chegar a 2027 com alternativas, ele pode representar o começo real do próximo ciclo financeiro.

Dezembro deveria confirmar decisões, não iniciar perguntas

O fim do ano concentra movimentos importantes dentro das empresas. Folha, férias, 13º salário, compras, estoques, compromissos tributários, renegociações com fornecedores e diferentes ritmos de recebimento podem coexistir em um período relativamente curto.

Ao mesmo tempo, a administração já precisa olhar para o exercício seguinte.

Quanto da receita prevista para os primeiros meses de 2027 estará efetivamente disponível em caixa? Qual será o comportamento dos prazos concedidos aos clientes? Haverá necessidade de reforçar estoque, financiar produção ou atravessar períodos em que pagamentos acontecem antes dos recebimentos? O crescimento planejado exigirá capital antes de gerar retorno?

Essas não são perguntas exclusivas de dezembro.

Quando elas aparecem somente na urgência, a conversa financeira muda de natureza. Em vez de escolher uma estrutura adequada ao negócio, a empresa pode passar a procurar simplesmente uma resposta rápida para uma necessidade que já chegou.

Planejar antes não elimina imprevistos. Mas permite separar uma necessidade previsível de uma emergência.

E essa diferença é estratégica.

Crédito decidido sob pressão é diferente de crédito planejado

Crédito empresarial não deveria ser analisado apenas pelo momento em que o dinheiro entra no caixa.

Uma decisão financeira influencia compromissos futuros, capacidade de pagamento, previsibilidade e flexibilidade para aproveitar oportunidades. Por isso, discutir crédito em outubro para uma necessidade esperada nos primeiros meses de 2027 oferece uma perspectiva diferente daquela de procurar recursos quando o caixa já está pressionado.

Há tempo para entender o motivo da necessidade.

Há tempo para observar o comportamento dos recebíveis.

Há tempo para comparar prazos, custos, condições e impactos sobre o ciclo financeiro da empresa.

Sobretudo, há espaço para uma pergunta mais madura: o crédito está sendo utilizado para corrigir uma falta de planejamento ou para sustentar uma decisão empresarial previamente estruturada?

A diferença nem sempre está no instrumento financeiro. Muitas vezes, está no momento em que a empresa começa a analisá-lo.

Recebíveis também fazem parte do planejamento de 2027

Uma empresa pode vender bem e, ainda assim, enfrentar pressão sobre o caixa.

Isso acontece porque resultado comercial e disponibilidade financeira não caminham necessariamente no mesmo ritmo. Uma venda realizada hoje pode se transformar em caixa somente semanas ou meses depois, enquanto salários, fornecedores, impostos e investimentos seguem seus próprios vencimentos.

É nesse intervalo que os recebíveis passam a merecer atenção estratégica.

Antecipar recebíveis, quando adequado à operação e analisado dentro das condições aplicáveis, não deveria ser visto automaticamente como uma reação a dificuldades. A antecipação pode integrar uma estratégia de organização do fluxo financeiro ao alterar o momento em que recursos associados às vendas entram no caixa.

O ponto central não é antecipar por antecipar.

É compreender antecipadamente como os recebimentos previstos se relacionam com os compromissos que a empresa pretende assumir.

Quando esse raciocínio ocorre em outubro, o gestor consegue olhar para o começo de 2027 como parte de uma sequência financeira. Quando ocorre apenas depois da virada, janeiro pode transformar questões previsíveis em decisões urgentes.

O cenário reforça a importância de trabalhar com antecedência

Planejamento empresarial também precisa conviver com aquilo que a empresa não controla.

Na fotografia econômica disponível antes do início de outubro, o Banco Central reduziu a taxa Selic para 13,75% ao ano em setembro de 2026 e continuou descrevendo um cenário de incerteza elevada. Em seu Relatório de Política Monetária de 24 de setembro, a instituição também apontou expectativas de inflação ainda acima da meta e desaceleração projetada da atividade econômica em 2027.

Isso não significa que exista uma resposta financeira única para todas as empresas.

Significa justamente o contrário.

Quando juros, custos, demanda e condições econômicas podem mudar, construir o planejamento de 2027 sobre uma única hipótese deixa o negócio mais exposto. Empresas precisam trabalhar com cenários: entender o que acontece com o caixa se as vendas crescerem, se crescerem menos que o esperado, se clientes alongarem pagamentos ou se uma oportunidade exigir capital antes do previsto.

Planejamento não é acertar o futuro.

É evitar que qualquer mudança no futuro obrigue a empresa a começar a pensar do zero.

Outubro aumenta o espaço para escolher

Existe uma diferença importante entre ter acesso a uma alternativa financeira e ter tempo para decidir se ela faz sentido.

Essa diferença aparece com clareza no último trimestre.

Uma empresa que começa agora a projetar recebimentos, compromissos e necessidades de capital para 2027 pode identificar antecipadamente onde estarão os períodos de maior pressão ou de maior oportunidade. A partir daí, a discussão sobre crédito deixa de começar com “quanto precisamos agora?” e passa a incluir “para qual objetivo?”, “por quanto tempo?”, “com qual impacto?” e “qual estrutura combina com nosso ciclo financeiro?”.

Esse é um nível diferente de conversa.

Não porque outubro tenha alguma propriedade especial no calendário, mas porque ainda existe distância entre análise e necessidade.

Tempo para organizar informações.

Tempo para negociar.

Tempo para corrigir premissas.

E, principalmente, tempo para não transformar uma decisão estratégica em uma resposta ao aperto.

Quem começa 2027 antes pode chegar a janeiro com mais clareza

O planejamento financeiro para 2027 não precisa prever cada movimento do próximo ano. Isso seria irreal.

Ele precisa oferecer uma estrutura suficientemente clara para que a empresa saiba quais compromissos estão se aproximando, como seus recebíveis se comportam, onde pode existir descasamento de caixa e em quais situações uma solução de crédito poderá ser considerada.

É por isso que o ano financeiro não termina em dezembro — e o próximo também não começa em janeiro.

Para quem administra uma empresa, outubro pode ser o momento em que a visão sobre 2027 deixa de ser intenção e começa a se transformar em decisão.

Se a sua empresa já está projetando o próximo ciclo, este é um bom momento para avaliar como recebíveis, liquidez e alternativas de crédito podem fazer parte desse planejamento. A BBG FIDC e Securitizadora atua com securitização de crédito, antecipação de recebíveis e desconto de duplicatas e cheques, de acordo com a análise e as condições aplicáveis a cada operação.

Antecipar a conversa financeira pode ser tão importante quanto antecipar recursos: primeiro vem a compreensão do negócio, depois a estrutura adequada ao momento da empresa.

Imagem destacada: por IA no ChatGPT

Segurança em operações financeiras

Segurança em operações financeiras: os bastidores da confiança

Segurança em operações financeiras: os bastidores da confiança

Confiança é uma palavra frequente no mercado financeiro. Mas, quando existe dinheiro, prazo e risco envolvidos, ela não pode depender apenas de discurso. A segurança em operações financeiras nasce muito antes da assinatura de um contrato ou da liberação de recursos: começa nos processos que verificam informações, organizam responsabilidades, analisam riscos e registram cada etapa da decisão.

Para o empresário, grande parte desse trabalho acontece fora de vista. Ele percebe a velocidade da resposta, as condições apresentadas e a liquidez chegando ao caixa. Nos bastidores, porém, uma operação responsável exige muito mais. Documentos precisam fazer sentido entre si. O recebível precisa ter origem e lastro compreensíveis. As partes precisam ser identificadas. Além disso, o risco precisa ser analisado e a operação precisa continuar sendo acompanhada depois de formalizada.

É justamente essa estrutura invisível que transforma uma promessa de confiança em algo verificável.

Segurança em operações financeiras começa antes do “sim”

Uma operação segura não começa quando alguém aprova o crédito. Na verdade, ela começa quando a instituição decide quais perguntas precisam ser respondidas antes de chegar a esse “sim”.

Quem está solicitando a operação? Qual é a origem dos recebíveis? Quem são os sacados? Os documentos apresentados são coerentes com a relação comercial? Os valores e prazos fazem sentido para o ciclo da empresa? Existe concentração relevante? Há comportamentos que merecem uma verificação adicional?

Nesse contexto, essas perguntas não representam burocracia por definição. Quando bem organizadas, representam proteção.

A diferença está no propósito do processo. Exigir documentos sem saber por quê gera atrito. Já verificar informações porque elas ajudam a entender a operação gera segurança.

Por essa razão, instituições maduras procuram criar rotinas capazes de separar o que é apenas tarefa do que realmente funciona como controle. O objetivo não é acumular papel. É reduzir incerteza antes de assumir risco.

Documentação não é papelada: é memória da operação

No cotidiano empresarial, documentos às vezes parecem uma etapa desconfortável entre a necessidade de caixa e a solução financeira. No entanto, eles cumprem uma função essencial: tornam a operação rastreável.

Contratos, notas, duplicatas, comprovantes, cadastros e demais registros ajudam a reconstruir a lógica do negócio. Assim, mostram como o recebível surgiu, quem participa da relação e quais condições sustentam aquele direito de crédito.

Além disso, uma boa documentação reduz a dependência de memória, improviso ou interpretação individual. Se uma informação precisa ser revisada, ela está registrada. Caso uma decisão precise ser compreendida depois, existe um histórico. Da mesma forma, se surge uma divergência, há elementos para investigar.

Esse princípio aparece também nas práticas contemporâneas de compliance: controles eficazes não dependem apenas de identificar riscos, mas de manter registros, critérios e decisões de forma rastreável.

Para quem está do lado de fora, isso pode parecer detalhe operacional. Para quem administra risco, entretanto, é uma das bases da confiança.

Análise de risco não procura problemas. Procura coerência

Existe uma visão equivocada de que analisar risco significa procurar um motivo para negar uma operação.

Na verdade, a análise procura coerência.

Uma empresa pode ter bons recebíveis e, ao mesmo tempo, apresentar concentração elevada em poucos sacados. Em outro cenário, o histórico pode ser consistente, enquanto uma mudança relevante começa a ocorrer no ciclo de vendas. Há ainda empresas que crescem rapidamente e, justamente por isso, passam a precisar de uma estrutura financeira diferente da utilizada meses atrás.

Nenhum desses sinais deveria produzir uma conclusão automática.

Por isso, a função da análise é colocá-los em contexto.

Em operações com recebíveis, isso significa observar origem, comportamento, prazos, concentração, qualidade dos pagadores e aderência entre o fluxo financeiro e a realidade comercial da empresa. Quanto melhor essa leitura, mais clara tende a ser a decisão sobre como estruturar a operação.

Segurança, portanto, não significa ausência de risco. Significa conhecer o risco, dimensioná-lo e tomar uma decisão compatível com ele.

Governança é saber quem decide, como decide e com base em quê

Toda empresa pode ter bons profissionais. A diferença aparece quando a qualidade da operação não depende exclusivamente de quem está sentado à mesa naquele dia.

Governança cria critérios.

Na prática, ela define responsabilidades, níveis de aprovação, rotinas de conferência, tratamento de exceções e mecanismos de revisão. Com isso, ajuda a reduzir decisões improvisadas e torna o processo mais consistente ao longo do tempo.

Em outras palavras, uma estrutura segura precisa responder a perguntas simples, mas importantes: quem pode aprovar? Quais informações são necessárias? O que acontece quando surge uma divergência? Quando uma situação exige uma análise adicional? Como uma exceção fica registrada?

Esses controles não existem para retirar autonomia das pessoas. Pelo contrário, existem para dar sustentação às decisões.

No mercado financeiro, em que velocidade é importante, a governança tem ainda outra função: permitir que a empresa seja ágil sem confundir agilidade com pressa. Quando os critérios estão claros, parte da incerteza operacional desaparece. Consequentemente, a equipe sabe o que observar e quais caminhos seguir.

Transparência também é uma forma de controle

Confiança se desgasta rapidamente quando uma operação só parece simples até surgir a primeira dúvida.

Nesse sentido, segurança em operações financeiras também depende da clareza com que condições, responsabilidades, custos, prazos e etapas são apresentados.

Transparência não significa transformar cada conversa comercial em uma aula regulatória. Em vez disso, significa evitar zonas cinzentas desnecessárias.

O empresário precisa entender o que está contratando, qual é a lógica da operação e quais informações podem ser exigidas ao longo do relacionamento. Ao mesmo tempo, a instituição precisa conhecer suficientemente o cliente, a natureza da operação e o comportamento esperado daquele fluxo.

Quanto menos espaço existe para surpresas evitáveis, maior tende a ser a qualidade da relação.

Essa clareza é especialmente relevante em soluções envolvendo recebíveis, porque a operação continua viva depois da formalização. Títulos vencem, sacados pagam, comportamentos mudam e novas informações aparecem. Portanto, a transparência precisa existir antes, durante e depois da contratação.

Uma operação segura continua sendo analisada depois de aprovada

Talvez um dos bastidores menos percebidos pelo empresário seja o acompanhamento.

A aprovação não encerra o trabalho de risco.

Uma carteira pode mudar de perfil. Com o tempo, a concentração pode aumentar, os prazos podem se alongar e determinados sacados podem alterar seu comportamento de pagamento. Além disso, o volume negociado pode crescer ou cair de forma relevante.

Diante disso, o acompanhamento transforma uma análise pontual em gestão contínua.

Esse princípio também está presente nas estruturas atuais de prevenção e compliance do sistema financeiro: políticas, procedimentos e controles internos precisam conviver com identificação, registro e monitoramento das operações. Afinal, risco não é uma fotografia permanente; ele se movimenta.

Quando uma instituição acompanha a operação, consegue perceber mudanças mais cedo. Como consequência, aumentam as possibilidades de agir com critério antes que um sinal se transforme em problema.

Compliance não deveria aparecer apenas quando algo dá errado

Muita gente associa compliance a proibição, fiscalização ou linguagem jurídica. Essa visão, porém, reduz uma função estratégica a um papel defensivo.

Na prática, compliance ajuda a transformar regras e princípios em comportamentos operacionais.

Isso inclui conhecer clientes e contrapartes, organizar registros, estabelecer controles, identificar situações atípicas, documentar decisões e criar condições para que a empresa responda adequadamente quando algo foge do esperado.

Quando esse trabalho funciona bem, raramente é percebido como espetáculo. Em vez disso, aparece na consistência da operação.

O cliente percebe lógica nas perguntas e cuidado no tratamento das informações. Também reconhece a existência de critérios claros, respostas menos arbitrárias e uma relação financeira que não termina na formalização. Dessa forma, começo, execução e acompanhamento passam a fazer parte de uma mesma experiência de segurança.

Esse é um sinal importante de maturidade institucional: segurança não precisa parecer pesada para ser séria.

Confiança é o resultado visível de uma estrutura invisível

Uma operação financeira pode ser rápida e, ainda assim, criteriosa. Também pode ser simples para o cliente sem ser simplista nos bastidores. Além disso, pode utilizar tecnologia sem abrir mão de análise humana e manter processos rigorosos sem transformar a experiência em burocracia.

É justamente esse equilíbrio que constrói confiança de verdade.

Processos organizam. Documentos registram. A análise interpreta. Por sua vez, a governança define responsabilidades, enquanto o compliance protege a integridade do processo. A transparência reduz ruídos e, por fim, o acompanhamento reconhece que a realidade pode mudar depois da assinatura.

Separadamente, cada elemento cumpre uma função. Juntos, formam a base da segurança em operações financeiras.

Na BBG FIDC e Securitizadora, confiança não precisa ficar apenas no discurso. Ela deve aparecer na forma como cada operação é compreendida, analisada, estruturada e acompanhada. Assim, quando uma empresa decide colocar seus recebíveis em movimento, encontra mais do que agilidade: encontra processo, critério e uma estrutura preparada para transformar confiança em prática.

Imagem destacada: por IA no ChatGPT

análise de recebíveis

Análise de recebíveis: o que sua carteira revela

Análise de recebíveis: seu recebível conta uma história. A análise certa sabe ler

Uma carteira de recebíveis nunca é apenas uma soma de valores com datas de vencimento. Para quem sabe observar, ela registra hábitos, relações comerciais, prazos, concentrações e sinais de risco. Por isso, a análise de recebíveis funciona quase como uma leitura investigativa: cada título é uma linha, cada sacado é um personagem e cada comportamento ajuda a revelar a história financeira da operação.

Além disso, essa história importa porque dois negócios podem apresentar o mesmo volume de recebíveis e, ainda assim, carregar perfis muito diferentes. Um pode ter carteira pulverizada e pagamentos regulares. Outro pode depender de poucos compradores, com prazos longos e oscilações frequentes. O número total, sozinho, não conta isso.

Nesse sentido, é nesse bastidor que uma análise bem feita ganha valor. Ela não olha apenas para quanto a empresa tem a receber. Ela procura entender de quem recebe, quando recebe, como recebe e o que o comportamento da carteira diz sobre a qualidade daquele fluxo.

Análise de recebíveis começa pela história por trás dos números

Imagine uma empresa que possui R$ 1 milhão em recebíveis. À primeira vista, o valor parece suficiente para transmitir segurança. No entanto, a pergunta mais importante vem logo depois: como esse milhão está formado?

Se metade depende de um único cliente, existe concentração. Se grande parte vence no mesmo período, existe pressão de prazo. Se alguns sacados atrasam com frequência, o histórico muda a leitura. Além disso, se a carteira cresceu muito rápido, vale entender o motivo dessa mudança.

Portanto, o valor nominal é apenas a capa do livro. A análise começa quando alguém abre as páginas.

Por isso, esse olhar evita conclusões rápidas. Também ajuda a diferenciar uma carteira grande de uma carteira saudável. Afinal, volume e qualidade não são sinônimos.

Prazos revelam o ritmo financeiro da empresa

Toda carteira tem um ritmo. Por exemplo, algumas giram rápido. Outras carregam prazos mais longos. Em certos setores, isso faz parte do modelo de negócio. Em outros, o alongamento pode indicar mudança nas condições comerciais.

Por isso, observar vencimentos não significa apenas organizar um calendário. Significa entender quando o dinheiro tende a entrar e como esse fluxo conversa com as necessidades da empresa.

Ainda assim, uma carteira pode parecer robusta e gerar tensão no caixa. Isso acontece quando os recebimentos estão concentrados muito adiante, enquanto as obrigações vencem antes.

Da mesma forma, mudanças no prazo médio merecem atenção. Se uma empresa que costumava vender para 30 dias passa a operar em 60 ou 90, existe uma nova informação na história. Pode ser uma estratégia comercial. Pode ser uma exigência do mercado. Ou pode ser um sinal de pressão competitiva.

A análise de recebíveis não presume a resposta. Ela identifica a mudança e procura contexto.

Concentração mostra onde a história fica mais frágil

Além disso, outra página importante é a concentração por sacado.

Uma empresa pode vender para dezenas de clientes, mas depender financeiramente de três. Nesse cenário, a quantidade de compradores não traduz, necessariamente, a dispersão do risco.

Por isso, a análise de recebíveis observa quanto cada sacado representa dentro da carteira. Quanto maior a dependência de poucos pagadores, maior tende a ser o impacto de um atraso relevante.

Entretanto, concentração não deve ser tratada como sentença automática. Um cliente de grande porte, recorrente e com bom histórico pode representar uma relação comercial sólida. Já uma carteira pulverizada pode esconder diversos atrasos pequenos e recorrentes.

Mais uma vez, o dado precisa de leitura.

No universo dos direitos creditórios, essa atenção à diversificação e ao comportamento dos devedores não é mero detalhe operacional. Ela ajuda a entender como o risco está distribuído e onde uma eventual inadimplência pode pesar mais.

O sacado também conta parte da história

Quando uma empresa apresenta um recebível, é natural olhar para quem vendeu. Porém, também é essencial entender quem deve pagar.

De fato, o sacado ocupa uma posição central porque o recebível depende do cumprimento daquela obrigação. Portanto, o histórico de pagamento, a recorrência da relação comercial e a qualidade do pagador ajudam a formar a leitura da carteira.

No entanto, isso não significa transformar cada sacado em uma investigação interminável. Significa reconhecer que um direito a receber tem duas pontas: quem originou o crédito e quem deve liquidá-lo.

Além disso, padrões coletivos importam. Uma empresa pode ter muitos sacados considerados bons, mas apresentar uma carteira com atrasos crescentes. Nesse caso, o comportamento do conjunto merece tanta atenção quanto a qualidade individual de cada pagador.

É por isso que analisar recebíveis exige sair da fotografia e observar o filme.

O histórico mostra o que a fotografia de hoje esconde

A princípio, uma carteira analisada em um único dia pode parecer perfeita. Porém, o histórico revela se aquela condição é consistente.

Por exemplo, atrasos pontuais são diferentes de atrasos que se repetem. Um pico de vendas sazonal é diferente de um crescimento sem explicação clara. Uma alteração isolada na concentração também é diferente de uma dependência que aumenta mês após mês.

Dessa forma, a análise de recebíveis ganha profundidade ao comparar períodos e perceber tendências. Em outras palavras, o objetivo não é procurar problema em cada mudança. O objetivo é identificar o que merece uma pergunta adicional.

Uma boa análise de recebíveis trabalha justamente com essas perguntas.

O que mudou? Desde quando? Em qual grupo de sacados? Os prazos aumentaram? A carteira ficou mais concentrada? O padrão de liquidação continua semelhante?

Quando essas respostas são lidas em conjunto, o recebível deixa de ser apenas documento. Ele passa a funcionar como evidência do comportamento financeiro e comercial da empresa.

Analisar risco não significa procurar um motivo para dizer não

Sem dúvida, esse é um dos maiores equívocos sobre análise de crédito.

Analisar não significa procurar defeitos até encontrar uma justificativa para recusar uma operação. Pelo contrário, uma leitura criteriosa busca entender o risco para tomar uma decisão coerente com ele.

Em alguns casos, a análise confirma a qualidade da carteira. Em outros, identifica pontos que exigem atenção. Também pode revelar que uma operação precisa de estrutura diferente, prazo ajustado ou acompanhamento mais próximo.

Por isso, o critério não serve apenas para bloquear. Ele também ajuda a construir soluções mais adequadas.

Esse ponto é especialmente importante para empresas que transformam recebíveis em liquidez. Quando existe clareza sobre o comportamento da carteira, a conversa deixa de ser apenas “quanto existe para antecipar?”. Ela passa a considerar qualidade, concentração, prazos e aderência da operação ao ciclo do negócio.

Uma carteira bem lida transforma informação em decisão

No fim, analisar recebíveis é como ler uma história que continua sendo escrita todos os dias.

Os valores mostram tamanho. Os prazos mostram ritmo. A concentração mostra dependência. Os sacados revelam a qualidade de quem está do outro lado. Já o histórico mostra se o comportamento atual confirma ou contradiz o passado.

Em resumo, separados, esses sinais oferecem apenas fragmentos. Juntos, ajudam a construir uma visão mais completa.

É justamente esse olhar que diferencia uma avaliação superficial de uma análise consultiva. A primeira vê títulos. A segunda procura relações, padrões e contexto.

Na BBG FIDC e Securitizadora, entendemos que um recebível representa mais do que uma promessa de pagamento. Ele carrega informações sobre a dinâmica real de uma empresa. Quando essa história é lida com método e critério, o crédito deixa de ser uma resposta apressada e passa a ser uma decisão mais clara, responsável e conectada ao negócio.

Imagem destacada: por IA no ChatGPT
tecnologia na análise de crédito

Algoritmo não substitui critério: como a tecnologia na análise de crédito amplia a inteligência da decisão

Algoritmo não substitui critério: como a tecnologia na análise de crédito amplia a inteligência da decisão

Existe uma ideia equivocada sobre tecnologia na análise de crédito: a de que, quanto mais tecnologia entra na operação, menos espaço sobra para análise humana. Na prática, ocorre o contrário.

Dados, automação e algoritmos aumentam a velocidade, ampliam a capacidade de cruzar informações e ajudam a identificar padrões difíceis de perceber manualmente. Mas nenhuma dessas ferramentas elimina a necessidade de interpretação. Um sistema pode apontar que algo saiu do padrão. Ainda é preciso entender por que saiu.

Especialmente quando falamos de empresas, recebíveis e operações estruturadas, o risco raramente cabe em uma nota ou indicador isolado. Há comportamento financeiro, concentração de carteira, qualidade dos sacados, histórico de liquidação, documentação, prazos e coerência econômica da operação.

É por isso que a melhor tecnologia não substitui o critério humano. Ela cria condições para que esse critério seja exercido com mais informação, velocidade e consistência.

A falsa escolha entre algoritmo e análise humana

Durante muito tempo, parte da análise de crédito esteve associada a processos manuais: reunir documentos, conferir cadastros, comparar históricos e interpretar informações dispersas.

Com a automação, surgiu a impressão de que o objetivo seria trocar o analista pelo sistema. Mas a evolução real está em outra direção.

A tecnologia assume tarefas repetitivas para que o profissional possa se concentrar no que exige julgamento. Em uma carteira extensa de recebíveis, por exemplo, cruzar manualmente vencimentos, concentração por sacado, histórico de pagamento, volume e divergências pode transformar a análise em gargalo.

A automação organiza esse volume de informações, sinaliza desvios e destaca padrões. O analista entra onde o sistema não alcança sozinho: no contexto.

Uma concentração elevada pode representar risco em uma carteira. Em outra, pode refletir uma relação recorrente com um grande cliente. Um aumento abrupto no volume de recebíveis pode indicar crescimento saudável ou uma mudança que exige investigação.

O dado é o ponto de partida. A interpretação é o que transforma dado em decisão.

O que a tecnologia faz melhor

A análise de crédito trabalha com uma questão essencial: tomar uma decisão futura com base nas informações disponíveis hoje.

A tecnologia permite reunir dados dispersos, automatizar conferências, criar alertas e comparar padrões de forma contínua.

Isso importa porque o risco nem sempre aparece em um grande sinal vermelho. Muitas vezes, surge da combinação de pequenas alterações: prazo médio aumentando, carteira mais concentrada, mudança no padrão de liquidação, divergências documentais ou comportamento diferente do histórico.

Isoladamente, esses fatores podem parecer pouco relevantes. Em conjunto, podem mudar completamente a leitura da operação.

Mais dados não significam automaticamente mais inteligência

Outro equívoco comum é imaginar que quanto maior a quantidade de dados, melhor será necessariamente a análise.

Não será.

Dados incompletos, desatualizados ou mal interpretados continuam produzindo decisões frágeis, mesmo quando processados por sistemas sofisticados.

Por isso, tecnologia na análise de crédito depende de três pilares: qualidade da informação, capacidade de interpretação e governança.

Não basta saber o resultado do modelo. É preciso perguntar se ele faz sentido diante da realidade da empresa, dos recebíveis e da operação.

Um sistema pode apontar um desvio. O profissional precisa entender se aquilo representa risco real, uma exceção legítima ou uma mudança de contexto.

Recebíveis exigem leitura, não apenas classificação

Quando uma empresa busca liquidez por meio de recebíveis, a análise não deveria enxergar apenas um CNPJ solicitando crédito.

Existe um ativo por trás da operação.

Duplicatas, contratos, cheques e outros direitos creditórios carregam informações sobre relações comerciais reais: quem compra, quanto compra, quando paga, com que frequência e com qual histórico.

Uma carteira pode revelar distribuição de vencimentos, concentração, recorrência, comportamento dos sacados e qualidade das liquidações. A tecnologia ajuda a organizar essa leitura, mas o valor está em compreender o que esses sinais representam juntos.

Considere duas empresas com o mesmo volume de recebíveis. A primeira tem carteira pulverizada, com histórico consistente de pagamento. A segunda concentra grande parte do valor em poucos sacados.

O valor nominal pode ser igual. O risco, não.

Agora imagine que os poucos sacados da segunda empresa são clientes recorrentes, com contratos estáveis, enquanto a primeira começa a registrar atrasos crescentes. A leitura muda novamente.

É por isso que análise de crédito não pode ser reduzida a um botão de “aprovar” ou “recusar”.

Automação deve reduzir trabalho mecânico, não pensamento crítico

Processar informação e tomar decisão são tarefas diferentes.

Máquinas são excelentes em coletar, organizar, comparar, classificar e monitorar dados.

Mas uma boa decisão exige contexto. Exige entender se uma exceção representa risco ou apenas uma característica do negócio, relacionar o histórico da empresa com o momento atual e investigar mudanças que ainda não aparecem claramente em uma série estatística.

O ganho real da automação está aí: menos tempo procurando informação e mais tempo interpretando o que ela significa.

Em vez de eliminar a análise humana, a tecnologia qualifica o trabalho humano.

Velocidade e segurança não precisam ser opostas

Empresas que precisam de crédito também precisam de tempo.

Uma oportunidade de compra tem prazo. A folha de pagamento tem data. Um fornecedor pode oferecer melhores condições para pagamento antecipado. Um pedido novo pode exigir capital antes de gerar receita.

Por isso, velocidade importa. Mas rapidez não deveria significar superficialidade.

Uma estrutura tecnológica bem construída reduz etapas operacionais, automatiza conferências e entrega ao analista informações organizadas para que a decisão aconteça mais rápido sem perder critério.

O ganho não está apenas em fazer a mesma análise em menos tempo. Está em analisar mais informação, com maior consistência, dentro de um prazo compatível com a realidade empresarial.

Um score ajuda. Mas não conhece toda a empresa

Scores e modelos de classificação são úteis porque condensam várias variáveis em indicadores de apoio à decisão.

O problema começa quando a síntese passa a ser tratada como realidade completa.

Um score é uma fotografia. E toda fotografia tem enquadramento.

Mudanças recentes na operação, particularidades do setor, contratos relevantes, sazonalidade e características comerciais podem exigir uma leitura que vai além do resultado automático.

Isso não significa ignorar o modelo quando o resultado não agrada. Significa tratá-lo como instrumento, não como oráculo.

Uma análise madura sabe quando confiar no padrão e quando investigar a exceção. Porque algumas exceções escondem risco. Outras, oportunidade.

O critério ajuda a distinguir uma coisa da outra.

O maior risco não é usar tecnologia. É usar sem governança

Quanto mais uma ferramenta influencia decisões financeiras, maior precisa ser a preocupação com a forma como ela é utilizada.

Não basta automatizar.

É necessário compreender quais dados alimentam o processo, como os resultados são interpretados e quais controles existem para detectar distorções.

Modelos precisam ser acompanhados. A qualidade dos dados precisa ser preservada. Mudanças no ambiente econômico precisam ser consideradas. Resultados inesperados precisam ser investigados.

Tecnologia sem supervisão pode escalar um erro.

Tecnologia com governança pode escalar inteligência.

O dado mostra o padrão. O profissional procura o significado

Uma forma simples de entender essa complementaridade é pensar em perguntas diferentes.

A máquina pergunta: “O que mudou?”

O profissional pergunta: “Por que mudou?”

A máquina identifica: “Isto está fora do padrão.”

O profissional avalia: “Esse desvio piora ou melhora a qualidade da operação?”

A tecnologia compara milhares de situações. A experiência ajuda a reconhecer quando aquele caso específico merece uma leitura diferente.

Quando essas capacidades trabalham juntas, a decisão deixa de depender apenas de intuição e também deixa de depender cegamente de modelos. Ela passa a ser sustentada por evidências interpretadas.

O que muda para o empresário

Uma análise orientada por dados pode reduzir etapas desnecessárias, identificar mais rapidamente a qualidade dos recebíveis, melhorar a leitura da carteira e tornar o acompanhamento de risco mais consistente.

Isso importa porque empresas não querem apenas respostas rápidas. Querem respostas coerentes.

Existe uma diferença entre uma operação que responde rápido porque quase não analisou nada e uma estrutura que responde rápido porque possui processos, dados e ferramentas capazes de tornar a análise mais eficiente.

Crédito inteligente não elimina julgamento. Ele qualifica julgamento

A discussão sobre tecnologia na análise de crédito não deveria começar com a pergunta “o algoritmo vai substituir o analista?”.

A pergunta mais útil é outra: o que um analista consegue enxergar quando a tecnologia remove ruído, organiza informações e destaca os sinais relevantes?

Ele consegue gastar menos tempo procurando dados e mais tempo interpretando. Menos tempo repetindo conferências e mais tempo investigando exceções.

O algoritmo amplia alcance.

O dado amplia evidência.

A automação amplia velocidade.

Mas o critério continua dando direção.

É dessa combinação que nasce uma análise mais rápida, segura e responsável.

Para empresas que transformam recebíveis em liquidez, isso não é detalhe tecnológico. É parte da qualidade da estrutura financeira que sustenta a operação.

Na BBG FIDC e Securitizadora, tecnologia faz sentido quando ajuda a transformar informação em clareza e análise em decisão. Porque, em crédito, ser rápido importa. Mas saber o que olhar antes de decidir importa ainda mais.

Imagem destacada: por IA no ChatGPT

Preparação para crédito empresarial

Preparação para crédito empresarial: antes do aperto

Preparação para crédito empresarial: antes do aperto

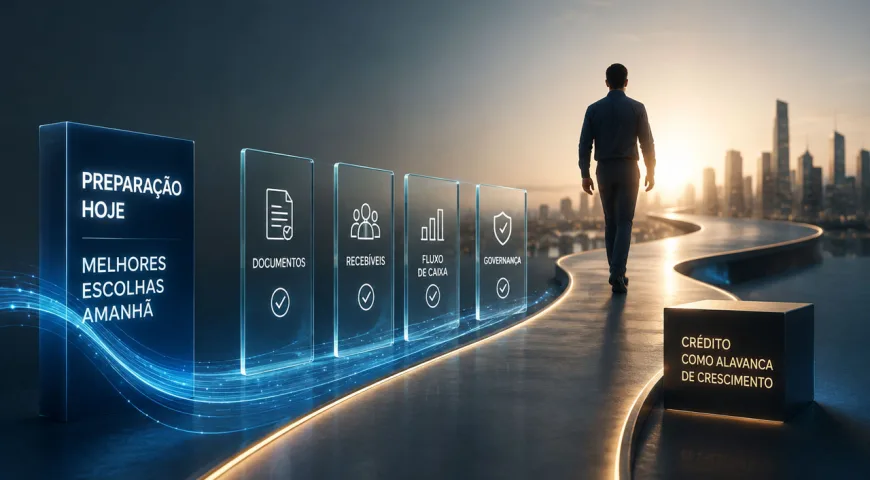
A preparação para crédito empresarial começa muito antes de a empresa pedir dinheiro. Ela nasce quando o negócio organiza documentos, entende seus recebíveis, acompanha compromissos e consegue explicar com clareza por que precisa de crédito e como pretende pagá-lo. Dessa forma, a conversa com uma instituição financeira deixa de começar pela urgência e passa a começar pelo contexto.

Imagine duas empresas com faturamento parecido e a mesma necessidade de capital. A primeira procura crédito em uma semana crítica: fornecedores vencendo, documentos espalhados, fluxo de caixa desatualizado e pouca clareza sobre o destino do recurso. Já a segunda acompanha seus números, mantém a carteira de recebíveis organizada e sabe quanto precisa, por quanto tempo e para qual finalidade.

As duas podem ter bons negócios. No entanto, chegam à análise em condições completamente diferentes.

Essa diferença não nasceu no dia do pedido. Foi construída antes.

Crédito no susto reduz escolhas

Quando o caixa aperta, a urgência passa a comandar a decisão. Nesse momento, a empresa deixa de perguntar qual estrutura faz mais sentido e começa a perguntar qual alternativa consegue liberar recursos primeiro. Como consequência, sobra menos tempo para comparar prazo, custo, garantias e impacto sobre o ciclo seguinte.

Além disso, as informações costumam ser reunidas às pressas. Um documento vencido precisa ser atualizado. Outro demonstrativo não fecha com os dados apresentados. Enquanto isso, o financeiro procura comprovantes e a liderança ainda tenta definir quanto realmente precisa.

O problema, portanto, não é apenas operacional. A pressa também reduz o poder de negociação.

Quem precisa resolver tudo hoje tem menos espaço para discutir as condições de amanhã. Por isso, empresas mais maduras tratam crédito como parte da gestão financeira, e não como um evento reservado aos momentos de emergência.

Preparar-se não garante aprovação automática. Ainda assim, melhora a qualidade da análise e permite que a empresa chegue à conversa com mais contexto, organização e alternativas.

Preparação para crédito empresarial começa pela finalidade

Antes de separar documentos, existe uma pergunta fundamental: para que a empresa quer crédito?

Responder apenas “para reforçar o caixa” ainda diz pouco. O recurso será usado para financiar um pedido maior? Comprar matéria-prima em uma condição vantajosa? Cobrir um descasamento entre pagamento e recebimento? Aumentar estoque? Sustentar expansão? Reorganizar uma dívida mais cara?

Cada finalidade exige uma leitura diferente.

Quando o objetivo está claro, fica mais fácil estimar o valor necessário e escolher um prazo coerente. Além disso, a empresa consegue comparar o custo da operação com o resultado esperado.

Assim, o crédito deixa de ser apenas uma quantia disponível e passa a cumprir uma função definida dentro do negócio.

Esse cuidado é importante porque uma operação saudável precisa conversar com a fonte que vai pagá-la. Por exemplo, se o recurso financia uma venda cujo recebimento ocorrerá em 60 dias, a estrutura deveria considerar esse ciclo. Em contrapartida, se o dinheiro será usado em um investimento de retorno mais longo, outra lógica poderá ser necessária.

A preparação para crédito empresarial começa, portanto, com propósito. Sem uma finalidade definida, até uma boa solução financeira pode ser utilizada da maneira errada.

Documentos organizados contam uma história melhor

Uma empresa não precisa esperar uma solicitação de crédito para descobrir que suas informações estão desatualizadas.

Dados cadastrais, informações societárias, demonstrações financeiras, contratos e documentos relacionados aos recebíveis podem fazer parte da análise, conforme o tipo de operação. Entretanto, o objetivo não é simplesmente acumular arquivos. O que importa é manter informações consistentes, atualizadas e fáceis de verificar.

Documentação organizada reduz retrabalho. Ao mesmo tempo, ajuda a empresa a contar uma história financeira coerente.

Se o faturamento cresceu, os dados demonstram esse movimento? Caso a empresa apresente uma carteira relevante de recebíveis, esses créditos estão devidamente formalizados? Se houve aumento do endividamento, existe uma justificativa compatível com a estratégia do negócio?

Quanto mais as informações conversam entre si, mais clara fica a leitura da empresa.

Além disso, a organização permite corrigir divergências antes de uma análise formal. Uma informação desatualizada pode ser apenas um detalhe administrativo. Sob pressão, porém, esse mesmo detalhe pode atrasar uma decisão que já chegou ao limite do tempo.

Recebíveis bem cuidados ampliam o repertório financeiro

Empresas que vendem a prazo possuem um ativo importante: a carteira de recebíveis. Mesmo assim, muitas só olham para ela quando surge a necessidade de antecipar algum título.

Uma gestão mais madura começa antes. Por isso, a empresa acompanha vencimentos, atrasos, concentração por cliente, histórico dos sacados e qualidade da documentação. Como resultado, entende melhor quais créditos podem participar de uma operação e quais pontos da carteira exigem atenção.

Esse cuidado amplia o repertório financeiro do negócio. Dependendo do perfil da empresa e da estrutura escolhida, recebíveis podem apoiar operações de antecipação ou outras alternativas de crédito estruturado.

No entanto, ter muito a receber não significa necessariamente ter uma carteira bem preparada.

Uma carteira concentrada, com atrasos recorrentes ou documentação incompleta conta uma história diferente daquela formada por créditos distribuídos, formalizados e acompanhados. Nesse sentido, a qualidade da carteira começa muito antes da busca por crédito.

A preparação para crédito empresarial também passa pelo comercial. Afinal, prazo concedido, limite por cliente e formalização da venda influenciam a capacidade financeira do negócio antes mesmo de o departamento financeiro entrar na conversa.

O fluxo de caixa mostra se a empresa está pronta

Conseguir crédito representa apenas uma parte da decisão. A outra é conseguir carregar essa obrigação sem desmontar o caixa.

Por isso, um fluxo financeiro atualizado é essencial. Ele mostra entradas previstas, compromissos futuros, períodos mais pressionados e a capacidade de absorver novos pagamentos ou custos financeiros.

Antes de contratar outra operação, também é importante conhecer o endividamento atual. Da mesma forma, limites utilizados e compromissos já assumidos precisam entrar na análise. Assim, a nova decisão não fica isolada do restante da estrutura financeira.

Internamente, a pergunta deve ir além de “a parcela cabe?”.

É preciso entender o que acontecerá com fornecedores, folha, impostos e capital de giro depois que esse pagamento ocorrer. Em outras palavras, uma obrigação pode caber matematicamente e ainda assim retirar a flexibilidade necessária para a empresa operar.

Com a preparação para crédito empresarial, essa análise vira cenário. A liderança consegue testar possibilidades antes de assumir a obrigação e reduz o risco de descobrir tarde demais que o prazo escolhido não combina com os recebimentos.

Governança evita que a pressa substitua o critério

Em empresas menos estruturadas, a decisão de crédito pode depender de uma única pessoa e acontecer sob forte pressão. Já nos negócios mais maduros, existe ao menos uma governança básica: alguém calcula a necessidade, outra pessoa valida os números e a liderança compreende a finalidade e o impacto da operação.

Isso não exige um comitê sofisticado. Exige, sobretudo, responsabilidade clara.

Quem pode solicitar crédito? Qual valor exige aprovação adicional? Que informações precisam ser analisadas? Como propostas diferentes serão comparadas? Qual nível de endividamento a empresa considera aceitável?

Da mesma forma, é importante estabelecer quando uma antecipação faz parte da estratégia e quando ela está apenas cobrindo um desequilíbrio recorrente.

Essas regras reduzem o risco de transformar toda urgência em justificativa suficiente. Além disso, melhoram a relação com parceiros financeiros.

Uma empresa que conhece seus números, explica suas decisões e apresenta informações consistentes transmite uma maturidade diferente. Isso não elimina o risco da operação. Contudo, oferece mais contexto para quem precisa avaliá-la.

A preparação para crédito empresarial aumenta o poder de escolha

Voltemos às duas empresas do início.

Depois de uma semana de tensão, a primeira finalmente consegue crédito. O pagamento urgente é resolvido, porém o caixa do mês seguinte ainda não está claro. Como havia pouco tempo, poucas alternativas foram comparadas e a decisão ficou concentrada no problema imediato.

A segunda empresa tomou outro caminho. Como percebeu a necessidade antes, atualizou seus cenários, organizou documentos, revisou a carteira e definiu exatamente quanto precisava. Quando iniciou a conversa com possíveis parceiros, não estava procurando qualquer resposta. Estava comparando estruturas.

É nesse ponto que a maturidade aparece.

Uma empresa preparada não necessariamente utiliza menos crédito. Em vez disso, utiliza crédito com mais consciência. Pode antecipar recebíveis, contratar capital ou escolher outra solução financeira. A principal diferença é que a decisão acontece enquanto ainda existe espaço para avaliar.

Consequentemente, organização se transforma em poder de negociação.

Preparar-se não significa tentar parecer perfeito

Nenhuma empresa precisa apresentar uma realidade sem oscilações. Negócios reais enfrentam sazonalidade, atrasos, investimentos, meses mais apertados e mudanças de mercado.

Preparar-se significa conhecer essa realidade e conseguir explicá-la.

Se houve aumento da dívida, qual foi o motivo? Quando a margem caiu, o que provocou a mudança? Caso exista concentração de clientes, como a empresa administra esse risco? Se o caixa enfrentar pressão nos próximos meses, qual será a estratégia?

Informações consistentes tornam essa conversa mais madura. Dessa maneira, o crédito deixa de ser uma tentativa de provar que não existe risco e passa a ser uma discussão sobre qual estrutura faz sentido para um risco compreendido.

Essa mudança de postura importa porque boas decisões financeiras não dependem de empresas perfeitas. Dependem de empresas que entendem onde estão e sabem explicar para onde querem ir.

O melhor momento para falar de crédito é antes da urgência

Empresas fortes não esperam o incêndio para descobrir onde está o extintor. Pelo contrário, conhecem os caminhos disponíveis antes que a urgência determine a escolha.

Na prática, isso significa manter documentos organizados, acompanhar recebíveis, conhecer o endividamento, projetar o caixa e definir critérios para a tomada de crédito. Além disso, significa construir relacionamento financeiro quando a empresa ainda pode conversar sobre seus planos com calma.

Esse preparo não transforma crédito em certeza. Entretanto, torna a empresa mais pronta para a análise e, principalmente, mais preparada para decidir se uma proposta realmente faz sentido.

Por fim, a preparação para crédito empresarial não começa com uma solicitação. Começa com a liberdade de ainda poder escolher.

Na BBG FIDC, a conversa pode começar antes do aperto: entendendo recebíveis, necessidade e contexto para que o capital entre como parte do próximo movimento da empresa — e não como sua última saída.

Imagem destacada: por IA no ChatGPT
custo do crédito empresarial

Custo do crédito empresarial: por que a menor taxa pode sair cara

Custo do crédito empresarial: por que a menor taxa pode sair cara

O custo do crédito empresarial parece simples quando a comparação começa e termina na taxa. Uma proposta mostra um percentual menor, outra um percentual maior, e a conclusão parece óbvia: escolher a mais barata. Só que crédito não é uma etiqueta de preço isolada. É uma decisão que entra no caixa, ocupa prazo, interfere na margem e pode acelerar ou atrasar uma oportunidade.

É por isso que duas operações com taxas diferentes podem produzir resultados opostos para a mesma empresa. A opção aparentemente mais barata pode exigir um prazo incompatível com o ciclo do negócio, demorar demais para ser liberada ou consumir garantias importantes. A alternativa com taxa nominal maior pode, em determinadas situações, preservar uma oportunidade comercial ou encaixar melhor o pagamento no fluxo de recebíveis.

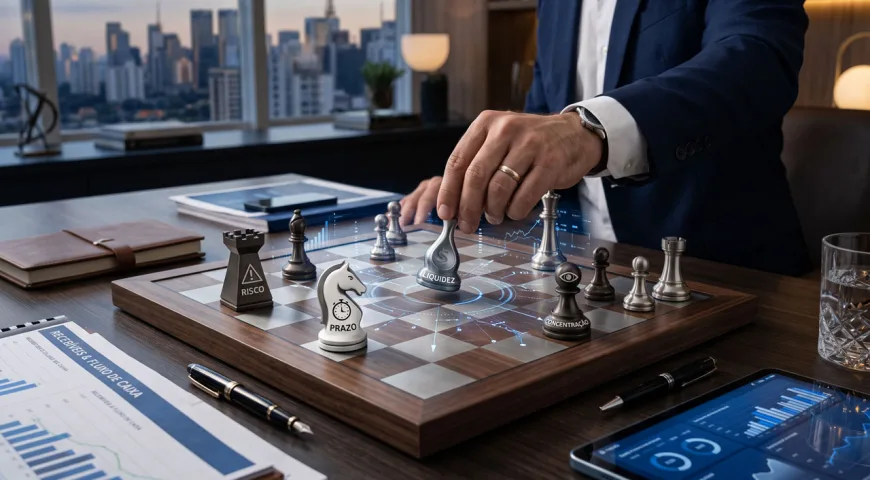
A discussão madura, portanto, não é “qual taxa é menor?”. É “qual estrutura custa menos para o negócio como um todo?”.

A taxa é importante, mas não é o custo inteiro

Juros importam. Ignorá-los seria irresponsável. O erro está em transformar a taxa no único critério de comparação.

O custo do crédito empresarial envolve tudo aquilo que a decisão provoca financeiramente. Além dos juros e demais encargos aplicáveis à operação, entram na conta o prazo, a forma de pagamento, o momento da liberação, a necessidade de garantias, o impacto sobre o caixa e até aquilo que a empresa deixa de ganhar enquanto espera.

Esse raciocínio é importante porque empresas não tomam crédito no vazio. O recurso costuma ter uma finalidade: comprar matéria-prima, sustentar produção, aproveitar desconto, atender um novo contrato, equilibrar capital de giro ou transformar recebíveis em liquidez.

A mesma taxa pode ser adequada para uma finalidade e ruim para outra. O custo só ganha sentido quando é comparado ao efeito que a operação produz.

Prazo muda o custo do crédito empresarial

Uma taxa menor em um prazo inadequado pode custar mais do que parece.

Imagine uma empresa que recebe seus principais clientes em 60 dias, mas contrata uma operação que concentra pagamentos antes de esses recebimentos entrarem. Mesmo com uma taxa atraente, o desenho pode pressionar o caixa no pior momento e obrigar a empresa a buscar nova liquidez para cumprir a primeira decisão.

Agora imagine outra estrutura, talvez não tão barata na taxa nominal, mas com vencimentos alinhados ao ciclo de recebimentos. A empresa ganha espaço para produzir, vender, receber e pagar sem criar uma segunda urgência.

O prazo não é um detalhe contratual. É parte do preço econômico do crédito. Comparar propostas exige olhar para quando o dinheiro entra, quando começa a sair e qual fonte real pagará a operação.

Velocidade também tem valor financeiro

Tempo custa dinheiro, mesmo quando não aparece em uma linha chamada “juros”.

Uma empresa pode ter a oportunidade de comprar insumos com desconto válido por poucos dias, assumir um pedido de margem interessante ou negociar melhor com um fornecedor mediante pagamento rápido. Se a alternativa mais barata leva tempo demais para estar disponível, a economia na taxa pode ser menor do que o ganho perdido.

Esse é o custo de oportunidade: aquilo que a empresa deixa de capturar ao escolher um caminho.

Não significa que o crédito mais rápido seja automaticamente melhor. Significa que velocidade precisa entrar na comparação quando o tempo influencia o retorno. Se pagar um pouco mais pela estrutura permite preservar uma margem muito maior, a conta precisa considerar os dois lados.

Adequação: crédito bom precisa conversar com a finalidade

Nem toda linha serve para toda necessidade.

Capital de giro, antecipação de recebíveis, desconto de duplicatas e outras estruturas financeiras respondem a problemas diferentes. Escolher apenas pela taxa é como selecionar uma ferramenta porque custa menos, sem verificar se ela serve para o trabalho.

Quando a empresa possui vendas a prazo e uma carteira saudável, por exemplo, uma solução vinculada aos recebíveis pode conversar melhor com o ciclo do negócio do que uma dívida desconectada dessas entradas. Em outros casos, uma estrutura de prazo mais longo pode ser coerente com um investimento cujo retorno também acontece ao longo do tempo.

Uma operação mal adequada pode até chegar barata no início, mas cobrar seu preço em renegociações, pressão de caixa ou necessidade de novos recursos.

O impacto no caixa vale mais do que a aparência da parcela

Uma parcela que “cabe” hoje não garante que a operação será confortável amanhã.

Para avaliar o custo do crédito empresarial, é preciso inserir os pagamentos no fluxo real da empresa. Isso significa olhar para folha, tributos, fornecedores, sazonalidade, recebimentos previstos, atrasos históricos e compromissos já assumidos.

A pergunta não é apenas “consigo pagar?”. É “o que deixará de caber quando eu pagar?”.

Se a empresa contrata crédito e perde capacidade de comprar estoque, conceder prazo a um cliente estratégico ou absorver uma oscilação normal da operação, existe um custo indireto relevante. A dívida pode estar sendo honrada e, ainda assim, limitando o negócio.

O crédito saudável deveria ampliar capacidade de decisão, não apenas trocar um problema imediato por uma agenda mais apertada.

A menor taxa pode exigir a garantia mais cara

Garantias também têm valor estratégico.

Um imóvel, uma aplicação, uma carteira de recebíveis ou outro ativo comprometido em uma operação deixa de estar livre para outros usos durante determinado período. Mesmo quando isso não gera desembolso imediato, existe um custo de flexibilidade.

Se duas propostas apresentam taxas diferentes, mas uma exige comprometer um ativo importante enquanto a outra preserva capacidade futura de negociação, a comparação fica mais complexa.

Crédito empresarial não deveria ser analisado apenas pelo que custa contratar. Deve ser avaliado também pelo que passa a ficar indisponível depois da contratação.

Risco também faz parte do preço

Uma estrutura aparentemente barata pode ser frágil se depender de premissas otimistas demais.

Se o pagamento pressupõe que todos os clientes pagarão pontualmente, que a margem continuará intacta ou que o faturamento crescerá sem interrupções, a empresa está assumindo risco. Quanto menor a folga entre obrigação e geração de caixa, menor a capacidade de absorver imprevistos.

Isso não significa buscar uma operação sem risco. Significa entender se o risco assumido é proporcional ao benefício esperado.

Em uma comparação estratégica, a melhor alternativa é aquela em que a empresa consegue explicar de onde virá o pagamento, o que acontece se houver atraso e quanto espaço permanece caso o cenário seja menos favorável.

Um exemplo simples: barato para quem?

Considere uma empresa que precisa de R$ 300 mil para atender um pedido importante.

A proposta A apresenta a menor taxa, mas leva três semanas para liberar o recurso. Nesse intervalo, a condição de compra do fornecedor expira e a empresa perde parte da margem prevista.

A proposta B tem custo financeiro um pouco maior, porém disponibiliza o recurso no tempo necessário e o pagamento acompanha os recebíveis gerados pelo contrato.

Qual é mais barata?

Sem calcular o resultado da oportunidade, não há resposta. A proposta A ganha na taxa; a B pode ganhar no resultado líquido da decisão.

Agora inverta o cenário. Se não existe urgência, não há desconto relevante a capturar e as duas estruturas atendem igualmente ao fluxo, pagar mais por velocidade pode não ter justificativa.

Esse é o ponto: o custo não está no produto isolado. Está na relação entre produto, momento e finalidade.

Como comparar o custo do crédito empresarial com mais inteligência

Uma comparação racional precisa colocar as propostas na mesma mesa e fazer perguntas iguais para todas.

Qual é o custo financeiro total da operação? Em quanto tempo o recurso estará disponível? Qual é o prazo e como os pagamentos se distribuem? A estrutura acompanha o ciclo de caixa? Quais ativos ou garantias ficam comprometidos? Que oportunidade será viabilizada? Qual margem ou economia essa oportunidade gera? O que acontece se um recebimento atrasar?

Essas perguntas impedem que uma taxa pequena esconda um impacto grande.

Também ajudam a separar crédito caro de crédito mal utilizado. Uma operação pode ter custo competitivo e ainda ser ruim se financiar um problema estrutural sem corrigir sua causa. Outra pode ter custo maior e gerar retorno superior porque viabiliza um movimento rentável e bem calculado.

Crédito inteligente não é o que parece barato na contratação. É o que preserva valor depois dela.

A melhor comparação termina no resultado, não na taxa

Taxa é uma informação essencial, mas não resume prazo, velocidade, adequação, impacto no caixa, custo de oportunidade, garantias e risco. Quando o empresário coloca todas essas dimensões na análise, o custo do crédito empresarial deixa de ser apenas um percentual e passa a ser uma decisão de negócio.

Isso muda a conversa. Em vez de perguntar “qual proposta cobra menos?”, a empresa passa a perguntar “qual proposta deixa o negócio melhor depois que o crédito cumprir sua função?”.

É uma diferença simples, mas poderosa. A primeira pergunta busca preço. A segunda busca resultado.

Antes de escolher a menor taxa, escolha a estrutura que deixa mais valor dentro da empresa. Na BBG FIDC, crédito não é comparado só pelo número que aparece na proposta, mas pelo papel que pode cumprir no caixa, nos recebíveis e no próximo movimento do negócio. Porque a taxa cabe na planilha — a decisão precisa caber na estratégia.

Imagem destacada: por IA no ChatGT

operação de recebíveis

Operação de recebíveis: do título ao caixa

Operação de recebíveis: do título ao caixa

Uma operação de recebíveis parece simples quando vista apenas pelo resultado: a empresa apresenta títulos, a análise acontece e o recurso chega ao caixa. Mas, entre o valor registrado em uma carteira e o dinheiro disponível para movimentar o negócio, existe um percurso que precisa ser percorrido com método. É nesse caminho que uma operação séria se diferencia de uma decisão feita apenas pela pressa.

O recebível, por si só, não basta. É preciso entender de onde ele veio, quem deve pagar, quais documentos sustentam aquela obrigação, se os prazos fazem sentido, qual risco está concentrado na carteira e como a operação será formalizada, liquidada e acompanhada. Cada etapa reduz incerteza e ajuda a transformar um direito futuro em liquidez com mais segurança.

Para o empresário, conhecer esse bastidor tem um efeito prático: ele passa a entender que agilidade não significa pular etapas. Significa ter um processo capaz de percorrê-las com clareza.

Onde uma operação de recebíveis realmente começa

O primeiro passo acontece antes da análise financeira. A pergunta inicial é: qual fato econômico deu origem ao recebível?

Uma duplicata, um contrato, um cheque ou outro direito de crédito precisa estar ligado a uma relação comercial real. Houve venda? Houve prestação de serviço? A mercadoria foi entregue? A obrigação existe nas condições apresentadas?

Essa origem importa porque o recebível não deve ser tratado apenas como um número em uma planilha. Ele representa uma obrigação de pagamento, com valor, vencimento, devedor e documentação associados.

Quando a origem está bem organizada, a operação ganha consistência desde o início. Quando há divergências, falta de documentação ou informações desencontradas, o processo exige atenção adicional. Isso não significa necessariamente que o crédito seja ruim; significa que a história precisa estar completa antes de avançar.

É também nessa etapa que a empresa percebe uma vantagem muitas vezes ignorada: organização operacional melhora a qualidade financeira da carteira. Vendas bem documentadas, contratos claros e informações atualizadas tornam os recebíveis mais fáceis de analisar e estruturar.

Análise na operação de recebíveis: não basta olhar o valor

Depois de entender a origem, a análise precisa enxergar além do montante disponível. Uma carteira de R$ 500 mil pode ter características muito diferentes de outra carteira com o mesmo valor.

Quem são os sacados? Quanto cada um representa? Há concentração excessiva em poucos clientes? Os pagamentos costumam acontecer dentro do prazo? Existem atrasos recorrentes? Os vencimentos estão distribuídos ou concentrados em um único período?

Essas perguntas ajudam a compreender a qualidade da carteira.

Também é necessário observar a empresa que apresenta os recebíveis. Histórico financeiro, comportamento de pagamento, endividamento, movimentação, finalidade do recurso e coerência entre a operação solicitada e o ciclo do negócio ajudam a formar uma visão mais completa.

Nenhuma informação deveria decidir sozinha. Um cliente relevante pode ser positivo comercialmente e, ao mesmo tempo, representar concentração de risco. Uma empresa pode ter oscilação de caixa sem que isso signifique fragilidade estrutural. A análise responsável conecta os pontos em vez de transformar um único indicador em sentença.

Validar é conferir se todas as peças contam a mesma história

A validação é uma das etapas menos visíveis para quem está fora da operação, mas uma das mais importantes para sua segurança.

O objetivo é verificar se os dados apresentados conversam entre si. Valor, vencimento, devedor, documentos comerciais e informações cadastrais precisam formar uma narrativa coerente. Quando necessário, também podem existir confirmações adicionais relacionadas à existência e às condições do crédito.

É aqui que erros operacionais aparecem. Uma data divergente, um documento incompleto, uma duplicidade ou uma informação desatualizada pode exigir correção antes da continuidade. Esse cuidado evita que uma inconsistência pequena se transforme em problema maior depois da liquidação.

Uma operação profissional não trata validação como obstáculo à velocidade. Pelo contrário: quanto mais padronizada e organizada é essa etapa, mais rápido o processo consegue avançar sem abrir mão de segurança.

Por isso, empresas que mantêm sua carteira organizada tendem a chegar melhor preparadas. O ganho não está apenas em “aprovar mais rápido”, mas em reduzir dúvidas, retrabalho e decisões baseadas em informação incompleta.

Risco não é uma etapa isolada do processo

É comum imaginar que a análise de risco acontece uma vez e termina com uma aprovação. Na prática, o risco atravessa toda a jornada.

Ele aparece na origem do recebível, na qualidade do sacado, na concentração da carteira, nos prazos, na documentação e na própria capacidade da empresa de sustentar sua operação. Também aparece na finalidade do recurso: antecipar para financiar uma venda rentável é diferente de usar liquidez recorrente para cobrir um desequilíbrio que nunca é corrigido.

Por isso, uma boa decisão não pergunta apenas “esse título pode ser operado?”. Pergunta também: “essa estrutura faz sentido para este cliente, neste valor, neste prazo e nesta finalidade?”.

Essa visão evita dois erros comuns: tratar todo recebível como igual ou acreditar que aprovação significa ausência de risco. Crédito responsável não elimina risco; identifica, dimensiona e estrutura condições para lidar melhor com ele.

Formalização da operação de recebíveis: quando a decisão vira compromisso

Depois da análise e da validação, chega o momento de formalizar a operação. É aqui que aquilo que foi avaliado passa a ter condições definidas.

Valores, títulos envolvidos, prazos, responsabilidades, regras aplicáveis à operação e demais informações necessárias precisam estar registrados de forma clara. Para o empresário, essa etapa merece atenção porque é nela que a expectativa se transforma em compromisso.

Uma formalização bem conduzida evita dúvidas posteriores. A empresa precisa entender o que está sendo negociado, quais recebíveis fazem parte da operação, quanto receberá, quais custos estão envolvidos e como acontecerão os próximos passos.

Transparência aqui não é detalhe. É parte da experiência de crédito.

Quando as condições são compreendidas antes da assinatura, a relação deixa de depender de interpretações e passa a se apoiar em critérios objetivos. Esse é um dos elementos que separam uma operação apenas rápida de uma operação confiável.

Liquidação: quando o recebível finalmente vira caixa

A liquidação é a etapa que o empresário mais percebe, porque é quando o recurso se torna disponível. Mas ela só acontece com segurança porque as etapas anteriores construíram a base.

Depois da formalização e do cumprimento das condições previstas, os recursos são liberados conforme a estrutura da operação. Nesse momento, o recebível futuro ganha utilidade presente: pode apoiar compras, produção, capital de giro, negociação com fornecedores ou outra finalidade planejada.

É importante, porém, não confundir liquidação com linha de chegada.

Se a empresa olha apenas para o dinheiro que entrou, perde parte do valor do processo. A operação precisa conversar com o que acontecerá depois. O recurso ajudou a corrigir um descasamento? Financiou uma oportunidade? Melhorou o ciclo? O custo foi compatível com a margem?

A liquidez é resultado operacional. O valor estratégico aparece quando ela melhora a capacidade de decisão.

O acompanhamento fecha o ciclo da operação de recebíveis

Uma operação de recebíveis séria continua sendo acompanhada depois da liberação do recurso. Afinal, os títulos ainda têm vencimentos, os sacados precisam cumprir suas obrigações e a carteira continua mudando.

O acompanhamento permite observar pagamentos, atrasos, comportamento dos clientes, concentração e eventuais desvios. Em operações recorrentes, esse histórico também ajuda a construir uma leitura mais precisa da empresa e da própria qualidade dos recebíveis ao longo do tempo.

Para o empresário, isso significa que relacionamento importa. Quanto mais a operação financeira conhece a dinâmica real do negócio, mais contexto existe para futuras decisões.

Esse acompanhamento também transforma dados em aprendizado. Se determinados clientes atrasam sempre, isso pode influenciar a política comercial. Se a carteira está excessivamente concentrada, pode surgir a necessidade de diversificação. Se determinados prazos pressionam demais o caixa, vendas futuras podem ser negociadas de outra forma.

Assim, o pós-operação também melhora a gestão antes da próxima operação.

Segurança não está em uma etapa. Está na sequência.

A jornada do recebível ao caixa não precisa ser burocrática. Precisa ser coerente.

Origem sem análise deixa perguntas abertas. Análise sem validação trabalha com informação que pode estar incompleta. Validação sem formalização não define responsabilidades. Liquidação sem acompanhamento reduz a operação a uma transferência de dinheiro.

É a conexão entre as etapas que cria segurança.

Quando o processo funciona, a empresa não recebe apenas uma resposta. Ela entende por que aquela estrutura faz sentido, quais ativos sustentam a decisão e como a liquidez se conecta ao seu ciclo financeiro.

Esse é o ponto em que uma operação deixa de parecer uma caixa-preta. O empresário passa a enxergar o caminho e percebe que cada cuidado existe para que velocidade e responsabilidade possam caminhar juntas.

Na BBG FIDC, transformar recebíveis em caixa não é apertar um botão: é fazer cada etapa sustentar a próxima. Porque liquidez boa não é apenas a que chega rápido — é a que chega por um caminho claro o bastante para dar confiança ao próximo movimento da empresa.

Imagem destacada: por IA no ChatGPT
Análise de crédito empresarial

Análise de crédito empresarial: por trás do sim

Análise de crédito empresarial: por trás do sim

A análise de crédito empresarial é o trabalho que acontece antes de uma aprovação responsável. Enquanto o cliente enxerga a resposta final — sim, não ou uma proposta ajustada —, o analista precisa entender a empresa, a origem dos recursos, a qualidade dos recebíveis e a capacidade de a operação continuar saudável depois que o dinheiro entrar no caixa.

Por isso, rapidez e responsabilidade não são opostos. O crédito pode ser ágil sem ser automático. A diferença está na inteligência usada para separar uma oportunidade bem estruturada de uma decisão que apenas transfere o problema para o mês seguinte.

Nos bastidores, a aprovação não nasce de um único indicador. Ela resulta da combinação entre documentos, comportamento financeiro, sacados, histórico, concentração, lastro, prazos e coerência. O objetivo não é encontrar uma justificativa para liberar recursos, mas verificar se o crédito faz sentido para a realidade do negócio.

Como a análise de crédito empresarial começa antes da resposta

Quando uma operação é analisada com seriedade, a velocidade percebida pelo cliente depende de um processo organizado por trás. Critérios de elegibilidade, fontes de informação e rotinas de validação reduzem improvisos e tornam a decisão mais eficiente.

Isso explica por que solicitar documentos não é uma formalidade sem propósito. Dependendo da operação, informações cadastrais, financeiras, fiscais e comerciais ajudam a confirmar quem é a empresa, como ela opera, de onde vêm os recebíveis e quais compromissos já pressionam seu caixa.

O volume de arquivos, contudo, não define a qualidade da análise. Uma pasta cheia pode esconder inconsistências; um conjunto objetivo e bem organizado pode revelar uma operação sólida. O que importa é a conexão entre as evidências.

A empresa diz que vendeu? A documentação confirma? O prazo corresponde à relação comercial? O valor solicitado conversa com a carteira e com a necessidade apresentada? Quando as respostas se encaixam, a análise ganha fluidez. Quando não se encaixam, é preciso investigar.

Em estruturas ligadas a FIDC, esses cuidados não são acessórios: a regulamentação trata da análise e seleção dos direitos creditórios, dos critérios de elegibilidade, da diversificação da carteira, do monitoramento da adimplência e da verificação do lastro.

O que a análise de crédito empresarial revela nos documentos

Um balanço ou extrato isolado é apenas uma fotografia. Para compreender o risco, é preciso observar a sequência.

Uma queda temporária de caixa pode decorrer de investimento, sazonalidade ou aumento de produção. Já um saldo positivo em determinado dia pode esconder vencimentos próximos, endividamento crescente ou recebimentos concentrados. A análise precisa distinguir um evento pontual de um padrão estrutural.

É nesse momento que faturamento, movimentação financeira, obrigações, carteira de recebíveis e histórico comercial precisam contar uma história compatível.

Se a empresa pede recursos para sustentar um novo pedido, a demanda, os custos e o prazo de recebimento devem formar uma lógica compreensível. Se o crédito será usado para cobrir déficits recorrentes sem correção da causa, a mesma operação assume outro perfil.

O analista não avalia apenas se existe dinheiro para entrar. Avalia se a finalidade do crédito melhora o ciclo financeiro ou apenas posterga uma pressão.

Comportamento financeiro pesa mais do que um retrato perfeito

Crédito responsável não exige uma empresa sem oscilações. Negócios reais enfrentam meses fortes e fracos, clientes que atrasam e mudanças de mercado. O que pesa é a forma como a empresa se comporta diante dessas situações.

Histórico de pagamento, regularidade dos compromissos, evolução do endividamento e capacidade de reorganização ajudam a mostrar esse comportamento. Bases de crédito e, quando aplicável, informações do Sistema de Informações de Créditos do Banco Central podem complementar a leitura sobre operações existentes e eventuais atrasos. O SCR reúne informações sobre dívidas e compromissos mantidos com instituições do Sistema Financeiro Nacional e pode apoiar avaliações de risco.

Esses dados não funcionam como sentença automática. Dívida não é, por si só, sinal de fragilidade; pode financiar expansão, equipamento ou capital de giro. O risco aparece quando o compromisso não conversa com a capacidade de geração de caixa ou quando diferentes obrigações disputam a mesma fonte de pagamento.

Uma boa análise evita dois extremos: aprovar porque um número parece bom ou negar porque um indicador parece ruim. O papel do analista é compreender a composição do risco.

Sacados e concentração na análise de crédito empresarial

Quando o crédito se apoia em duplicatas, contratos, cheques ou outros direitos creditórios, a análise precisa olhar além da empresa que solicita a operação. Também importa entender quem pagará esses valores: os sacados.

Uma carteira formada por clientes recorrentes, com comportamento consistente e operações verificáveis, oferece uma leitura diferente de uma carteira recente, pouco documentada ou irregular. Além disso, prazo, valor médio, setor econômico e dispersão dos sacados mudam a dinâmica do risco.

Isso não significa que apenas grandes clientes sejam bons pagadores. Significa que a qualidade da carteira depende de evidências, não de fama. Um sacado conhecido pode concentrar exposição demais; vários clientes menores podem criar uma carteira mais distribuída, embora exijam acompanhamento.

Por isso, a análise observa a relação entre cedente, sacado e recebível. O crédito nasce de uma venda real? A obrigação está formalizada? Existe contestação? A entrega foi concluída? O pagamento segue um padrão? Cada resposta ajuda a medir a força do ativo.

Concentração: quando um bom cliente vira dependência

Ter um cliente importante pode ser excelente para o faturamento. Depender demais dele, porém, muda o risco.

Se grande parte dos recebíveis está concentrada em um único sacado, qualquer atraso, contestação ou mudança comercial pode afetar uma parcela relevante da liquidez esperada. A carteira pode ser boa, mas sua exposição está apoiada em poucos pontos.

A concentração também pode existir por setor, região, prazo ou tipo de contrato. Uma empresa que vende para muitos clientes do mesmo segmento talvez pareça diversificada pelo número de sacados, mas continua exposta ao mesmo movimento econômico.

Em alguns casos, a resposta pode ser selecionar recebíveis diferentes, reduzir o valor, ajustar o prazo ou estabelecer limites. A análise responsável não trabalha apenas com aprovação ou recusa; muitas vezes, ela encontra um desenho mais adequado.

Lastro: a operação precisa existir além da planilha

Em operações com direitos creditórios, lastro é a documentação capaz de demonstrar a origem, a existência e a exigibilidade do crédito. Em termos simples, é o que prova que o recebível não nasceu apenas de um lançamento em sistema. Essa definição está alinhada à regulamentação aplicável aos FIDCs.

Notas, contratos, comprovantes de entrega, aceite e outros registros podem compor essa verificação, conforme a natureza da operação. O objetivo é confirmar que há uma relação comercial real por trás do valor apresentado.

Essa etapa protege as partes e aumenta a segurança sobre o ativo analisado. É por isso que divergências documentais precisam ser tratadas. Um dado incorreto pode ser apenas um erro operacional, mas também pode indicar que a estrutura não está pronta. A análise séria diferencia as duas situações antes de decidir.

O pedido precisa caber no ciclo do negócio

Uma empresa pode apresentar bons documentos, carteira saudável e sacados consistentes, mas ainda assim solicitar uma estrutura incompatível com seu ciclo.

O valor, o prazo e a finalidade precisam conversar com a fonte de pagamento. Se os recebíveis vencem em períodos curtos, uma estrutura longa talvez não seja a mais coerente. Se a operação exige capital para produzir antes da venda, o risco é diferente daquele de uma antecipação apoiada em créditos já gerados.

A análise também considera o que acontece depois da liberação. A entrada de recursos resolve o descasamento? O custo cabe na operação? O próximo ciclo ficará mais equilibrado ou começará novamente pressionado?

Essas perguntas mostram por que a aprovação responsável não termina em “há garantia suficiente?”. Crédito saudável precisa ter propósito, capacidade de pagamento e conexão com a atividade que gera caixa.

Nem toda ressalva é uma porta fechada

Quando a análise pede mais informações, sugere outro prazo ou reduz o valor inicial, isso não significa necessariamente falta de interesse. Pode ser o esforço de encontrar uma estrutura que faça sentido.

Um pedido maior do que a carteira comporta pode ser ajustado. Uma concentração elevada pode ser compensada com recebíveis mais diversificados. Uma documentação incompleta pode ser regularizada. Um prazo incompatível pode ser redesenhado.

Essa abordagem é mais útil do que a promessa de facilidade. O “sim” automático ignora nuances; o “não” automático desperdiça oportunidades. Entre os dois, existe o trabalho técnico de construir condições.

A aprovação é o começo do acompanhamento

O bastidor não termina quando o recurso é liberado. Em uma operação responsável, a carteira continua sendo observada.

Adimplência, atrasos, substituições, concentração e comportamento dos fluxos ajudam a verificar se a estrutura segue coerente. Mudanças relevantes podem exigir ajustes, novas análises ou ações de cobrança. O monitoramento da adimplência, dos créditos vencidos e da taxa de retorno da carteira também integra as responsabilidades previstas para a gestão de FIDCs.

O histórico construído ao longo do relacionamento também pode tornar futuras avaliações mais precisas. A empresa deixa de ser apenas um cadastro e passa a ser compreendida por sua evolução, sua forma de operar e sua capacidade de responder aos ciclos.

O melhor sim é aquele que resiste ao dia seguinte

Crédito rápido resolve uma necessidade de tempo. Crédito responsável precisa resolver também uma necessidade de estrutura. Uma análise de crédito empresarial consistente conecta os dois: oferece agilidade sem abrir mão da segurança necessária para que a decisão continue saudável depois da liberação.

Por trás de uma aprovação consistente há documentos que confirmam fatos, dados que revelam comportamento, análise dos sacados, atenção à concentração, verificação do lastro e coerência entre valor, prazo e finalidade. Esse trabalho pode não aparecer na assinatura final, mas é o que sustenta a confiança depois dela.

Antes de acelerar, vale perguntar se o crédito aguenta a curva. Na BBG FIDC, a análise não é um pedágio entre a empresa e o capital; é o mapa que ajuda a operação a chegar ao destino. Porque um “sim” apressado dura até o caixa receber. Um “sim” bem estruturado continua fazendo sentido quando o próximo ciclo começa.

Imagem destacada: por IA no ChatGPT
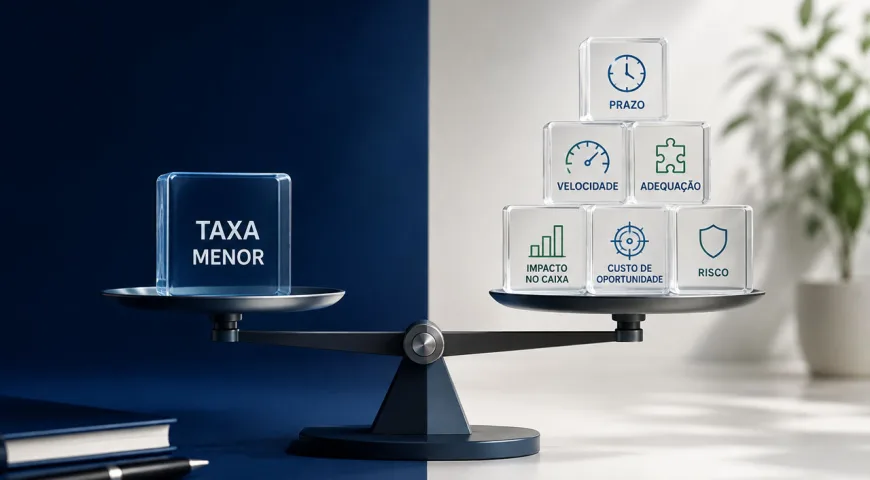
FIDC para empresas

FIDC para empresas: como transformar recebíveis em liquidez

FIDC para empresas pode parecer, à primeira vista, uma sigla distante do dia a dia empresarial. Mas, para negócios que vendem a prazo, emitem duplicatas, trabalham com cheques, contratos ou valores a receber, esse modelo pode ser muito mais próximo da realidade do que parece.

Na prática, muitas empresas enfrentam um desafio recorrente: vendem hoje, entregam agora, assumem custos imediatamente, mas só recebem depois. Entre a venda e o dinheiro no caixa, existe um intervalo. E esse intervalo pode pressionar fornecedores, folha, impostos, compras, produção e oportunidades de crescimento.

É nesse espaço que o FIDC ganha relevância. Ele não deve ser visto como um termo complicado do mercado financeiro, mas como uma engrenagem que ajuda a transformar recebíveis em liquidez, com critério, estrutura e previsibilidade.

O que é um FIDC, de forma simples

FIDC significa Fundo de Investimento em Direitos Creditórios. Em linguagem mais direta, é um fundo que investe em direitos de crédito, ou seja, valores que uma empresa tem a receber.

Esses direitos podem nascer de vendas a prazo, duplicatas, cheques, contratos, parcelas, prestações ou outros recebíveis gerados por uma atividade comercial. A empresa vende, gera um valor a receber no futuro e esse recebível pode ser analisado e utilizado dentro de uma operação estruturada.

Para o empresário, o ponto principal não é decorar a sigla. É entender a lógica: se a empresa tem valores a receber, esses valores podem ser organizados e transformados em liquidez antes do vencimento, desde que exista análise, documentação, lastro e coerência na operação.

O FIDC funciona justamente nessa ponte entre o recebível futuro e a necessidade presente de caixa.

Por que isso importa para empresas que vendem a prazo

Vender a prazo é parte da realidade de muitos setores. Indústrias, distribuidores, prestadores de serviço, fornecedores B2B e empresas comerciais muitas vezes precisam oferecer prazo para competir, fechar contratos ou manter bons clientes.

O problema é que prazo comercial nem sempre combina com prazo financeiro.

O cliente pode pagar em 30, 60 ou 90 dias. Mas a empresa precisa comprar matéria-prima, pagar equipe, manter operação, entregar pedidos e cumprir obrigações antes disso. Quando esse descasamento se repete, o negócio pode crescer em faturamento e, ao mesmo tempo, perder fôlego no caixa.

Esse é um dos motivos pelos quais o FIDC para empresas se torna uma alternativa relevante. Ele permite olhar para a carteira de recebíveis como um ativo. Em vez de enxergar duplicatas, cheques ou contratos apenas como espera, a empresa passa a tratá-los como parte de uma estratégia de liquidez.

Recebível deixa de ser promessa parada. Passa a ser possibilidade de movimento.

FIDC não é dinheiro fácil. É dinheiro com estrutura.

Um erro comum é imaginar que qualquer recebível pode virar caixa automaticamente. Não é assim. Uma operação bem feita precisa de critério.

Antes de transformar recebíveis em liquidez, é necessário entender a origem desses créditos, quem são os pagadores, quais prazos estão envolvidos, se há concentração em poucos clientes, qual é o histórico da carteira e qual risco existe na operação.

Essa análise não é burocracia. É proteção.

Ela protege a empresa de usar seus recebíveis sem planejamento. Protege a operação de custos mal calculados. Protege a relação comercial com clientes. E protege a própria sustentabilidade do crédito.

Por isso, um FIDC sério não trabalha apenas com velocidade. Trabalha com leitura. A agilidade importa, claro. Empresas precisam de respostas rápidas. Mas a rapidez só é saudável quando vem acompanhada de método.

O que é lastro e por que ele importa

Quando falamos em FIDC, uma palavra aparece com frequência: lastro. Apesar de parecer técnica, ela pode ser entendida de forma simples.

Lastro é a base real da operação. É o recebível que sustenta aquela movimentação financeira. Se uma empresa tem duplicatas, cheques ou contratos legítimos a receber, esses documentos e direitos ajudam a compor a estrutura da operação.

Em outras palavras, não se trata de crédito solto, sem conexão com a realidade do negócio. Trata-se de uma solução apoiada em algo que a empresa já gerou: vendas, contratos, entregas, relações comerciais e valores futuros.

Essa é uma diferença importante. O FIDC conversa diretamente com a atividade da empresa. Ele parte daquilo que o negócio já tem a receber e analisa como esse valor pode ser transformado em liquidez com segurança.

A diferença entre vender bem e receber bem

Muitas empresas sabem vender, mas ainda não estruturaram bem a forma de receber. Esse ponto é decisivo.

Vender bem não significa apenas fechar contrato. Significa vender com margem, prazo adequado, risco controlado e capacidade de transformar receita em caixa. Quando a empresa não observa essa cadeia completa, ela pode crescer em volume e continuar pressionada financeiramente.

O FIDC ajuda a trazer essa discussão para um nível mais estratégico. Ele obriga a empresa a olhar para a qualidade dos seus recebíveis, para seus prazos, para sua concentração de clientes e para a previsibilidade da carteira.

Esse olhar melhora a decisão. A empresa começa a entender quais recebíveis têm mais qualidade, quais clientes exigem atenção, quais prazos apertam o caixa e como a antecipação pode ser usada com inteligência, não por desespero.

Quando o FIDC faz sentido para uma empresa

O FIDC pode fazer sentido para empresas que vendem a prazo e possuem recebíveis formalizados. Também pode ser útil para negócios que precisam equilibrar o ciclo entre pagar e receber, aproveitar oportunidades de compra, sustentar crescimento, organizar liquidez ou reduzir a dependência de crédito bancário tradicional.

Isso não significa que toda empresa precise usar FIDC o tempo todo. A decisão depende do momento, da carteira de recebíveis, do custo, do prazo, da finalidade e da estrutura financeira do negócio.

A pergunta certa não é apenas: “posso antecipar?”. A pergunta mais madura é: “essa operação melhora meu fluxo, fortalece minha estratégia e preserva minha margem?”.

Quando a resposta é construída com análise, o FIDC deixa de ser uma sigla e passa a ser ferramenta.

Como o FIDC melhora a previsibilidade

Uma empresa que vende a prazo convive com tempo. Tempo para receber. Tempo para pagar. Tempo para entregar. Tempo para negociar. O problema é que, sem estrutura, o tempo vira incerteza.

O FIDC pode ajudar a reduzir essa incerteza porque cria uma lógica mais organizada para transformar recebíveis em caixa. A empresa passa a enxergar melhor sua carteira, entender seus prazos e usar seus ativos financeiros de forma planejada.

Isso melhora a previsibilidade. E previsibilidade melhora decisão.

Com mais clareza sobre quando e como pode transformar recebíveis em liquidez, o empresário ganha mais segurança para negociar com fornecedores, aceitar pedidos maiores, planejar compras, equilibrar capital de giro e atravessar períodos de maior pressão.

A empresa deixa de esperar passivamente o dinheiro entrar e passa a conduzir melhor o próprio ciclo financeiro.

O papel da estrutura na confiança

O mercado financeiro muitas vezes parece distante porque usa termos difíceis para explicar problemas simples. Mas, no fundo, o empresário quer respostas muito concretas: como sustentar o caixa? Como vender a prazo sem sufocar? Como transformar recebíveis em liquidez? Como crescer sem depender de uma única fonte de crédito?

O FIDC responde a parte dessas perguntas quando é bem estruturado.

Ele organiza uma relação entre empresa, recebíveis, risco, investidores, análise e liquidez. Essa engrenagem precisa funcionar com transparência, documentação e acompanhamento. Quanto melhor a estrutura, maior a confiança.

E confiança é essencial quando o assunto é crédito. Ninguém quer apenas uma operação rápida. Empresas maduras querem uma operação que faça sentido hoje e não crie um problema amanhã.

FIDC para empresas é sobre movimento

No fim, FIDC para empresas não é sobre uma sigla. É sobre movimento.

Movimento do dinheiro que estava preso no prazo. Movimento da empresa que precisa comprar, entregar, crescer e negociar. Movimento do empresário que deixa de olhar para recebíveis como espera e passa a enxergá-los como estratégia.

Para negócios que vendem a prazo, a carteira de recebíveis pode carregar muito mais do que valores futuros. Ela pode carregar fôlego, oportunidade e previsibilidade.

A diferença está em como essa carteira é analisada, estruturada e utilizada.

Se a sua empresa tem duplicatas, cheques, contratos ou valores a receber, talvez o próximo passo não seja apenas esperar o vencimento. Talvez seja entender como esses recebíveis podem trabalhar com mais inteligência para o crescimento do negócio.

A BBG FIDC transforma siglas difíceis em decisões claras, recebíveis em liquidez e prazos em possibilidades para empresas que vendem hoje, mas não querem esperar o futuro para continuar avançando.

Imagem destacada: por IA no Adobe Firefly