custo do crédito empresarial

Custo do crédito empresarial: por que a menor taxa pode sair cara

Custo do crédito empresarial: por que a menor taxa pode sair cara

O custo do crédito empresarial parece simples quando a comparação começa e termina na taxa. Uma proposta mostra um percentual menor, outra um percentual maior, e a conclusão parece óbvia: escolher a mais barata. Só que crédito não é uma etiqueta de preço isolada. É uma decisão que entra no caixa, ocupa prazo, interfere na margem e pode acelerar ou atrasar uma oportunidade.

É por isso que duas operações com taxas diferentes podem produzir resultados opostos para a mesma empresa. A opção aparentemente mais barata pode exigir um prazo incompatível com o ciclo do negócio, demorar demais para ser liberada ou consumir garantias importantes. A alternativa com taxa nominal maior pode, em determinadas situações, preservar uma oportunidade comercial ou encaixar melhor o pagamento no fluxo de recebíveis.

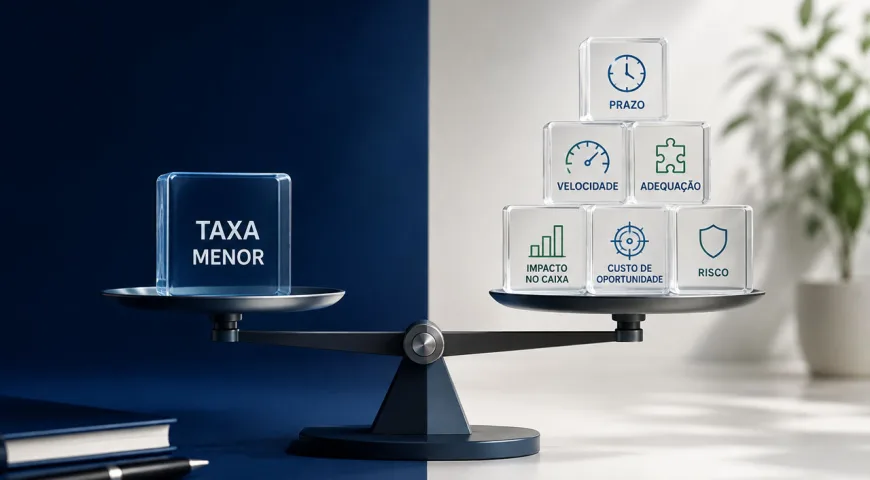
A discussão madura, portanto, não é “qual taxa é menor?”. É “qual estrutura custa menos para o negócio como um todo?”.

A taxa é importante, mas não é o custo inteiro

Juros importam. Ignorá-los seria irresponsável. O erro está em transformar a taxa no único critério de comparação.

O custo do crédito empresarial envolve tudo aquilo que a decisão provoca financeiramente. Além dos juros e demais encargos aplicáveis à operação, entram na conta o prazo, a forma de pagamento, o momento da liberação, a necessidade de garantias, o impacto sobre o caixa e até aquilo que a empresa deixa de ganhar enquanto espera.

Esse raciocínio é importante porque empresas não tomam crédito no vazio. O recurso costuma ter uma finalidade: comprar matéria-prima, sustentar produção, aproveitar desconto, atender um novo contrato, equilibrar capital de giro ou transformar recebíveis em liquidez.

A mesma taxa pode ser adequada para uma finalidade e ruim para outra. O custo só ganha sentido quando é comparado ao efeito que a operação produz.

Prazo muda o custo do crédito empresarial

Uma taxa menor em um prazo inadequado pode custar mais do que parece.

Imagine uma empresa que recebe seus principais clientes em 60 dias, mas contrata uma operação que concentra pagamentos antes de esses recebimentos entrarem. Mesmo com uma taxa atraente, o desenho pode pressionar o caixa no pior momento e obrigar a empresa a buscar nova liquidez para cumprir a primeira decisão.

Agora imagine outra estrutura, talvez não tão barata na taxa nominal, mas com vencimentos alinhados ao ciclo de recebimentos. A empresa ganha espaço para produzir, vender, receber e pagar sem criar uma segunda urgência.

O prazo não é um detalhe contratual. É parte do preço econômico do crédito. Comparar propostas exige olhar para quando o dinheiro entra, quando começa a sair e qual fonte real pagará a operação.

Velocidade também tem valor financeiro

Tempo custa dinheiro, mesmo quando não aparece em uma linha chamada “juros”.

Uma empresa pode ter a oportunidade de comprar insumos com desconto válido por poucos dias, assumir um pedido de margem interessante ou negociar melhor com um fornecedor mediante pagamento rápido. Se a alternativa mais barata leva tempo demais para estar disponível, a economia na taxa pode ser menor do que o ganho perdido.

Esse é o custo de oportunidade: aquilo que a empresa deixa de capturar ao escolher um caminho.

Não significa que o crédito mais rápido seja automaticamente melhor. Significa que velocidade precisa entrar na comparação quando o tempo influencia o retorno. Se pagar um pouco mais pela estrutura permite preservar uma margem muito maior, a conta precisa considerar os dois lados.

Adequação: crédito bom precisa conversar com a finalidade

Nem toda linha serve para toda necessidade.

Capital de giro, antecipação de recebíveis, desconto de duplicatas e outras estruturas financeiras respondem a problemas diferentes. Escolher apenas pela taxa é como selecionar uma ferramenta porque custa menos, sem verificar se ela serve para o trabalho.

Quando a empresa possui vendas a prazo e uma carteira saudável, por exemplo, uma solução vinculada aos recebíveis pode conversar melhor com o ciclo do negócio do que uma dívida desconectada dessas entradas. Em outros casos, uma estrutura de prazo mais longo pode ser coerente com um investimento cujo retorno também acontece ao longo do tempo.

Uma operação mal adequada pode até chegar barata no início, mas cobrar seu preço em renegociações, pressão de caixa ou necessidade de novos recursos.

O impacto no caixa vale mais do que a aparência da parcela

Uma parcela que “cabe” hoje não garante que a operação será confortável amanhã.

Para avaliar o custo do crédito empresarial, é preciso inserir os pagamentos no fluxo real da empresa. Isso significa olhar para folha, tributos, fornecedores, sazonalidade, recebimentos previstos, atrasos históricos e compromissos já assumidos.

A pergunta não é apenas “consigo pagar?”. É “o que deixará de caber quando eu pagar?”.

Se a empresa contrata crédito e perde capacidade de comprar estoque, conceder prazo a um cliente estratégico ou absorver uma oscilação normal da operação, existe um custo indireto relevante. A dívida pode estar sendo honrada e, ainda assim, limitando o negócio.

O crédito saudável deveria ampliar capacidade de decisão, não apenas trocar um problema imediato por uma agenda mais apertada.

A menor taxa pode exigir a garantia mais cara

Garantias também têm valor estratégico.

Um imóvel, uma aplicação, uma carteira de recebíveis ou outro ativo comprometido em uma operação deixa de estar livre para outros usos durante determinado período. Mesmo quando isso não gera desembolso imediato, existe um custo de flexibilidade.

Se duas propostas apresentam taxas diferentes, mas uma exige comprometer um ativo importante enquanto a outra preserva capacidade futura de negociação, a comparação fica mais complexa.

Crédito empresarial não deveria ser analisado apenas pelo que custa contratar. Deve ser avaliado também pelo que passa a ficar indisponível depois da contratação.

Risco também faz parte do preço

Uma estrutura aparentemente barata pode ser frágil se depender de premissas otimistas demais.

Se o pagamento pressupõe que todos os clientes pagarão pontualmente, que a margem continuará intacta ou que o faturamento crescerá sem interrupções, a empresa está assumindo risco. Quanto menor a folga entre obrigação e geração de caixa, menor a capacidade de absorver imprevistos.

Isso não significa buscar uma operação sem risco. Significa entender se o risco assumido é proporcional ao benefício esperado.

Em uma comparação estratégica, a melhor alternativa é aquela em que a empresa consegue explicar de onde virá o pagamento, o que acontece se houver atraso e quanto espaço permanece caso o cenário seja menos favorável.

Um exemplo simples: barato para quem?

Considere uma empresa que precisa de R$ 300 mil para atender um pedido importante.

A proposta A apresenta a menor taxa, mas leva três semanas para liberar o recurso. Nesse intervalo, a condição de compra do fornecedor expira e a empresa perde parte da margem prevista.

A proposta B tem custo financeiro um pouco maior, porém disponibiliza o recurso no tempo necessário e o pagamento acompanha os recebíveis gerados pelo contrato.

Qual é mais barata?

Sem calcular o resultado da oportunidade, não há resposta. A proposta A ganha na taxa; a B pode ganhar no resultado líquido da decisão.

Agora inverta o cenário. Se não existe urgência, não há desconto relevante a capturar e as duas estruturas atendem igualmente ao fluxo, pagar mais por velocidade pode não ter justificativa.

Esse é o ponto: o custo não está no produto isolado. Está na relação entre produto, momento e finalidade.

Como comparar o custo do crédito empresarial com mais inteligência

Uma comparação racional precisa colocar as propostas na mesma mesa e fazer perguntas iguais para todas.

Qual é o custo financeiro total da operação? Em quanto tempo o recurso estará disponível? Qual é o prazo e como os pagamentos se distribuem? A estrutura acompanha o ciclo de caixa? Quais ativos ou garantias ficam comprometidos? Que oportunidade será viabilizada? Qual margem ou economia essa oportunidade gera? O que acontece se um recebimento atrasar?

Essas perguntas impedem que uma taxa pequena esconda um impacto grande.

Também ajudam a separar crédito caro de crédito mal utilizado. Uma operação pode ter custo competitivo e ainda ser ruim se financiar um problema estrutural sem corrigir sua causa. Outra pode ter custo maior e gerar retorno superior porque viabiliza um movimento rentável e bem calculado.

Crédito inteligente não é o que parece barato na contratação. É o que preserva valor depois dela.

A melhor comparação termina no resultado, não na taxa

Taxa é uma informação essencial, mas não resume prazo, velocidade, adequação, impacto no caixa, custo de oportunidade, garantias e risco. Quando o empresário coloca todas essas dimensões na análise, o custo do crédito empresarial deixa de ser apenas um percentual e passa a ser uma decisão de negócio.

Isso muda a conversa. Em vez de perguntar “qual proposta cobra menos?”, a empresa passa a perguntar “qual proposta deixa o negócio melhor depois que o crédito cumprir sua função?”.

É uma diferença simples, mas poderosa. A primeira pergunta busca preço. A segunda busca resultado.

Antes de escolher a menor taxa, escolha a estrutura que deixa mais valor dentro da empresa. Na BBG FIDC, crédito não é comparado só pelo número que aparece na proposta, mas pelo papel que pode cumprir no caixa, nos recebíveis e no próximo movimento do negócio. Porque a taxa cabe na planilha — a decisão precisa caber na estratégia.

Imagem destacada: por IA no ChatGT
maturidade financeira empresarial

Maturidade financeira empresarial: o que muda quando a empresa passa a decidir com clareza

A maturidade financeira empresarial não costuma chegar como uma grande virada. Ela aparece aos poucos, em decisões que deixam de ser tomadas no impulso, em pagamentos que deixam de surpreender, em recebíveis acompanhados com método e em negociações feitas antes da urgência.

Por fora, a empresa talvez pareça a mesma. Os mesmos clientes, fornecedores, vendas, prazos, impostos e desafios de caixa. Por dentro, porém, algo muda: o empresário deixa de ser arrastado pelo financeiro e passa a conduzi-lo com mais clareza.

Essa é a diferença entre uma empresa que reage e uma empresa que amadurece. A primeira vive respondendo ao que acontece. A segunda cria condições para escolher melhor o próximo movimento.

Maturidade financeira não significa ausência de pressão. Toda empresa enfrenta atrasos, custos, sazonalidade, mudanças de mercado e necessidades de capital. A diferença é que uma empresa madura entende a pressão antes de ser dominada por ela.

Antes da clareza, tudo parece urgente

Em muitas empresas, o financeiro vive em estado de alerta. O dia começa com perguntas carregadas de tensão: o que vence hoje? Quem pagou? Quem atrasou? Quanto tem no banco? Dá para segurar esse fornecedor? Dá para antecipar esse recebível? Dá para aceitar esse pedido?

Nessa fase, a empresa resolve muita coisa. O empresário negocia, remaneja, ajusta e improvisa. A operação segue funcionando. Mas seguir funcionando não é o mesmo que evoluir.

Quando tudo é urgente, o raciocínio encurta. Um atraso pequeno vira grande problema porque o caixa já estava no limite. Uma venda grande parece solução, mesmo que exija capital que a empresa não tem. Um crédito é contratado rapidamente, não porque foi planejado, mas porque a escolha chegou tarde.

A maturidade financeira empresarial começa quando esse ciclo perde força. O boleto deixa de ser susto e passa a fazer parte do fluxo. O atraso deixa de ser apenas cobrança e vira indicador. A antecipação deixa de ser reflexo e passa a ser decisão. O crédito deixa de ser emergência e passa a ser ferramenta.

A empresa aprende a ler seu próprio ritmo

Toda empresa tem um ritmo financeiro. Algumas vendem rápido e recebem tarde. Outras compram à vista e vendem a prazo. Algumas dependem de poucos clientes relevantes. Outras operam com margem apertada e alto giro. Algumas têm meses fortes e meses fracos.

O problema é que muitos negócios crescem sem entender o comportamento do dinheiro dentro da operação. Conhecem o produto, o cliente e o mercado, mas não conhecem com a mesma precisão seus ciclos de caixa.

Quando a clareza entra, a empresa começa a perceber padrões. Descobre quais períodos do mês pressionam mais. Entende quais clientes compram bem, mas pagam tarde. Percebe quais vendas aumentam faturamento, mas consomem caixa. Identifica quando a margem é sacrificada por descontos, atrasos ou custos financeiros.

Essa leitura muda a gestão. O empresário deixa de olhar apenas para o movimento e passa a entender o comportamento. E comportamento financeiro bem lido vira vantagem.

Uma empresa que conhece seu ritmo sabe quando preservar caixa, quando investir, quando renegociar, quando antecipar recebíveis, quando buscar crédito e quando recusar uma oportunidade que cobra caro demais da estrutura.

Vender bem passa a significar mais do que vender muito

Em empresas menos maduras, venda costuma ser vista como vitória absoluta. Vendeu, ganhou. Fechou contrato, avançou. Aumentou faturamento, cresceu. Só que esse raciocínio é incompleto.

Nem toda venda fortalece a empresa. Algumas trazem receita e tiram fôlego. Algumas aumentam volume e reduzem margem. Algumas melhoram o comercial e pioram o caixa. Algumas exigem compra antecipada, operação intensa e recebimento distante.

Quando a empresa ganha maturidade financeira, ela não passa a vender menos. Passa a vender melhor.

O comercial começa a considerar prazo, risco, histórico do cliente, custo de entrega, impacto no caixa e necessidade de capital de giro. A negociação fica mais inteligente porque a empresa entende o que cada condição representa. Um prazo maior pode ser aceitável em uma situação e perigoso em outra. Um desconto pode fazer sentido se gerar liquidez rápida, mas pode destruir resultado se for automático.

Maturidade financeira não é vender com medo. É vender com consciência.

Recebíveis deixam de ser espera e viram inteligência

Recebíveis não são apenas valores a receber. Para uma empresa madura, eles representam tempo, risco, liquidez, relacionamento comercial e possibilidade de crescimento.

Quando falta clareza, os recebíveis ficam em uma zona de espera. Estão lançados, previstos e talvez cobrados, mas nem sempre interpretados. O empresário sabe que existe dinheiro para entrar, mas não sabe exatamente o que aquele dinheiro significa para o ciclo completo do negócio.

Com maturidade, a visão muda. A empresa acompanha quem deve, quanto deve, quando deve, qual histórico possui e qual impacto aquele recebimento terá no caixa. Um recebível deixa de ser promessa futura e passa a ser elemento de decisão.

Isso muda a forma de lidar com antecipação, duplicatas, cheques, prazos e crédito. A pergunta deixa de ser apenas “precisamos de dinheiro agora?” e passa a ser “qual é a melhor forma de transformar esse recebível em liquidez sem comprometer a estratégia?”.

Quando a empresa trata recebíveis com inteligência, consegue reduzir improvisos, aproveitar oportunidades, sustentar operações maiores e proteger melhor o caixa.

Crédito deixa de ser remédio e passa a ser ferramenta

Poucas mudanças revelam tanto a maturidade financeira empresarial quanto a relação com crédito. Na gestão reativa, o crédito aparece quando falta caixa. Ele chega como remédio para uma dor que já está incomodando. A empresa procura alternativas pressionada e negocia com menos força.

Na empresa madura, o crédito é analisado antes da dor.

Isso não significa tomar crédito sem necessidade. Significa entender que crédito, quando usado com método, pode organizar ciclos, equilibrar prazos, preservar caixa e permitir que a empresa aproveite oportunidades sem desmontar a operação.

A diferença está na intenção. Crédito tomado por desespero nasce de uma pergunta curta: “como resolvemos isso agora?”. Crédito analisado com clareza nasce de perguntas melhores: “qual ciclo estamos financiando?”, “qual custo cabe na margem?”, “qual prazo conversa com nossos recebimentos?” e “essa decisão fortalece ou apenas adia o problema?”.

Quando a empresa chega a esse nível de leitura, o crédito deixa de ser sinal de fraqueza ou solução mágica. Passa a fazer parte da arquitetura financeira do negócio.

O empresário estruturado decide melhor

Existe uma ideia equivocada de que empresas organizadas ficam lentas. Na prática, acontece o contrário. A empresa estruturada decide melhor e, muitas vezes, decide mais rápido, porque já sabe onde olhar.

Ela conhece seus números, entende seus ciclos, acompanha seus recebíveis, sabe onde estão os gargalos e tem critérios para avaliar caminhos. O empresário não perde autonomia. Ganha profundidade. Continua usando sua experiência, mas agora com apoio de dados, projeções e processos.

A intuição não desaparece. Ela amadurece.

Antes, o empresário talvez percebesse que algo estava errado apenas quando o caixa apertava. Agora, identifica sinais antes: aumento no prazo médio de recebimento, crescimento do custo financeiro, concentração de risco, queda de margem, antecipações recorrentes ou pressão futura no fluxo.

Agir antes é sempre diferente de reagir depois.

A maturidade muda a conversa interna

Uma empresa muda de verdade quando sua linguagem muda. Antes, as conversas giravam em torno da urgência: “quanto falta?”, “quem paga hoje?”, “dá para empurrar?”, “vamos resolver depois?”. Depois da maturidade, surgem perguntas melhores: “qual é o impacto no caixa?”, “esse prazo cabe no nosso ciclo?”, “qual margem líquida essa operação deixa?”, “essa decisão melhora o próximo mês ou apenas alivia a semana?”.

Essa mudança revela uma nova cultura. O financeiro deixa de ser visto apenas como área que paga contas e passa a orientar decisões. O comercial entende que prazo também é parte do preço. A operação percebe que eficiência impacta liquidez. A liderança discute cenários, não apenas problemas.

A clareza distribui responsabilidade. A empresa inteira passa a compreender que cada escolha comercial, operacional e financeira tem consequência no caixa.

Crescer com maturidade é crescer com sustentação

No fim, talvez o faturamento não mude de um dia para o outro. Talvez os desafios continuem parecidos. Mas a qualidade do crescimento muda.

A empresa cresce entendendo melhor seus prazos, seu capital de giro, seus recebíveis, seus custos financeiros e suas margens. Cresce com menos sustos, melhores negociações e mais capacidade de atravessar períodos difíceis. Cresce sem confundir movimento com evolução.

A maturidade financeira empresarial não é o ponto final da jornada. É o momento em que a empresa passa a caminhar com mais consciência. Ela entende que crescer não é apenas vender mais ou assumir mais compromissos. Crescer é construir uma estrutura capaz de sustentar decisões melhores ao longo do tempo.

A BBG FIDC atua nesse ponto de virada, em que empresas precisam olhar para recebíveis, crédito e liquidez com mais inteligência. Para empresários que desejam avançar de uma gestão reativa para uma estrutura mais madura, o próximo passo é construir decisões financeiras que resolvam o presente sem comprometer o futuro.

Imagem destacada: por IA no ChatGPT

Análise de risco financeiro

Análise de risco financeiro: quando a falta de informação vira o problema

A análise de risco financeiro começa onde o medo termina

A análise de risco financeiro costuma ser associada a insegurança, travas e excesso de cautela.
Para muitos empresários, risco é algo a ser evitado a qualquer custo. Mas essa visão esconde um problema maior: o risco não é o vilão. O verdadeiro perigo está na falta de informação.

Empresas não quebram porque assumem riscos.
Quebram porque assumem riscos sem entender o que estão assumindo.

Risco existe em toda decisão empresarial

Não existe crescimento sem risco.
Vender a prazo é risco. Investir é risco. Contratar é risco. Até não decidir é risco.

A análise de risco financeiro não serve para eliminar essas situações, mas para medir, entender e controlar o impacto delas no negócio.
Quando isso não acontece, o risco deixa de ser gerenciado e passa a comandar a empresa.

O erro de tratar risco como ameaça absoluta

Empresas que enxergam risco apenas como ameaça tendem a travar decisões importantes.
Elas perdem oportunidades por medo — e, muitas vezes, assumem riscos maiores justamente por falta de leitura adequada.

Risco ignorado não desaparece.
Ele se acumula.

Análise de risco financeiro é leitura, não adivinhação

A análise de risco financeiro não é chute nem feeling.
Ela nasce da leitura de dados concretos: histórico de recebimentos, perfil de clientes, concentração de faturamento, prazos, liquidez e capacidade de absorver impactos.

Quanto melhor essa leitura, menor a surpresa.
E quanto menor a surpresa, maior o controle.

Informação transforma risco em decisão

Quando a empresa entende seus números, o risco muda de papel.
Ele deixa de ser ameaça e passa a ser variável de decisão.

Empresas maduras não perguntam “isso é arriscado?”.
Elas perguntam “esse risco cabe no nosso caixa e na nossa estratégia?”.

O risco que mais machuca é o invisível

O maior risco não está nos grandes movimentos.
Está nos pequenos descuidos recorrentes: concentração excessiva em poucos clientes, prazos longos sem estrutura, decisões de crédito sem critério.

A análise de risco financeiro serve justamente para iluminar esses pontos antes que eles comprometam o caixa e o crescimento.

Risco bem analisado sustenta o crédito

Nenhuma operação de crédito saudável existe sem análise de risco financeiro.
Crédito sem análise é aposta. Crédito com análise é estratégia.

Empresas que estruturam bem seus riscos conseguem acessar melhores condições, negociar com mais força e crescer com mais previsibilidade.

O papel do analista de risco na empresa real

O analista de risco não é o profissional do “não”.
Ele é o profissional do “sim, mas com critério”.

Seu papel é ajudar a empresa a entender limites, cenários e impactos — para que o crescimento aconteça sem sufocar o caixa.

Análise de risco financeiro protege decisões futuras

Toda decisão de hoje cria um risco amanhã.
A análise de risco financeiro conecta presente e futuro, permitindo que a empresa cresça sem comprometer sua base.

Quando o risco é conhecido, ele deixa de assustar.
Quando é ignorado, ele cobra.

Risco não é vilão. Falta de informação é.

Empresas que crescem com consistência não fogem do risco.
Elas fogem da falta de informação.

Na sua empresa, as decisões financeiras são tomadas com base em dados ou em suposições?
Converse com a BBG FIDC e entenda como estruturar uma análise de risco financeiro que proteja o caixa e sustente o crescimento.

Imagem destacada: por IA no ChatGPT