crédito estruturado para empresas

Crédito estruturado para empresas: pare de esperar o banco

Crédito estruturado para empresas: pare de esperar o banco

Crédito estruturado para empresas é uma alternativa para negócios que vendem a prazo, acumulam recebíveis e precisam de liquidez sem depender de uma única resposta bancária. Mais do que buscar dinheiro, empresas maduras aprendem a transformar seus próprios ativos financeiros em fôlego para crescer com estratégia.

Durante muito tempo, o caminho parecia óbvio: quando a empresa precisava de capital, procurava o banco. Quando queria aumentar limite, esperava análise. Quando o caixa apertava, renegociava. Quando surgia uma oportunidade, aguardava aprovação.

Esse modelo ainda tem seu lugar. Bancos seguem sendo importantes no sistema financeiro e podem fazer sentido em muitos momentos. O problema começa quando a empresa acredita que essa é a única porta possível.

Porque, enquanto ela espera, o mercado não espera.

Fornecedores mudam condições. Clientes pedem mais prazo. Concorrentes se movimentam. Custos sobem. Oportunidades passam. E o empresário, muitas vezes, fica preso a uma lógica em que o crescimento depende menos da capacidade da empresa e mais da resposta de terceiros.

A quebra de crença é simples: crédito não precisa ser apenas uma solicitação. Pode ser uma estrutura.

Quando esperar também custa dinheiro

Nem todo custo aparece em forma de taxa. Às vezes, o custo mais caro é o tempo perdido.

Uma empresa pode encontrar uma ótima condição de compra, mas não ter caixa disponível no momento certo. Pode fechar uma venda grande, mas precisar produzir antes de receber. Pode ter bons clientes, bons contratos e valores a receber, mas não conseguir transformar isso em liquidez com velocidade.

Nesses casos, esperar aprovação pode significar perder margem, negociar pior ou deixar uma oportunidade passar.

O problema não está apenas na falta de dinheiro. Está na falta de alternativas.

Quando o empresário depende de uma única fonte de crédito, ele perde poder de decisão. Se a resposta demora, ele espera. Se o limite não vem, ele recua. Se as condições não cabem, ele improvisa. E improviso financeiro, quando vira rotina, começa a limitar o crescimento.

O crédito estruturado para empresas entra nesse espaço: não como promessa de dinheiro fácil, mas como uma forma mais inteligente de analisar recebíveis, prazos, risco e necessidade de liquidez.

Crédito comum olha para a necessidade. Crédito estruturado olha para o contexto.

A diferença entre tomar crédito e estruturar crédito está na pergunta inicial.

No crédito tradicional, a conversa muitas vezes começa assim: “quanto a empresa precisa?”. No crédito estruturado, a pergunta é mais completa: “qual problema financeiro essa empresa precisa resolver, com quais ativos, em qual prazo e com qual impacto no crescimento?”.

Essa diferença muda tudo.

Uma empresa que vende a prazo talvez não precise apenas de um empréstimo. Talvez precise transformar duplicatas em liquidez. Talvez precise organizar melhor o intervalo entre venda e recebimento. Talvez precise antecipar recursos para comprar melhor, produzir mais, negociar com fornecedores ou sustentar uma demanda maior.

Em outras palavras: talvez a solução não esteja apenas em contratar crédito, mas em entender como o próprio ciclo financeiro pode ser usado de forma mais estratégica.

Crédito estruturado não trata o dinheiro como um remendo. Trata o capital como parte da arquitetura do negócio.

O recebível é mais do que uma promessa futura

Muitas empresas têm dinheiro parado dentro da própria operação. Não parado na conta bancária, mas na carteira de recebíveis.

São valores já vendidos, faturados ou formalizados, mas que ainda não viraram caixa. Enquanto isso, fornecedores vencem antes, a folha chega, impostos têm data, a operação precisa continuar e novas oportunidades exigem velocidade.

Para empresas que trabalham com duplicatas, cheques, contratos, vendas parceladas ou prazos comerciais, os recebíveis não devem ser vistos apenas como espera. Eles podem ser ativos estratégicos.

Quando bem analisados, os recebíveis ajudam a construir liquidez, reduzir a dependência de urgências e dar mais previsibilidade à operação. Isso não significa antecipar tudo, sempre, sem critério. Significa olhar para a carteira com inteligência.

Quem são os sacados? Quais prazos estão envolvidos? Existe concentração de risco? O histórico é saudável? A operação faz sentido para o momento da empresa? Qual custo cabe dentro da margem? Qual finalidade justifica transformar aquele recebível em caixa agora?

Essas perguntas tornam a decisão mais madura. E é justamente aí que o crédito estruturado se diferencia.

Depender de uma única fonte reduz poder de negociação

Empresas fortes não dependem de uma única resposta para continuar se movimentando.

Quando há alternativas, há escolha. Quando há escolha, há negociação. Quando há negociação, a empresa deixa de decidir sob pressão e passa a comparar caminhos.

Essa pluralidade não significa abandonar bancos. Significa ampliar repertório. Uma empresa pode ter relacionamento bancário e, ao mesmo tempo, considerar soluções estruturadas com recebíveis, FIDC, securitização e outras formas de liquidez adequadas ao seu ciclo.

O ponto é não deixar que o crescimento fique parado em uma fila.

A empresa madura entende que crédito não deve aparecer apenas quando o caixa já apertou. Ele deve fazer parte de uma estratégia mais ampla de liquidez, prazo, risco e crescimento. Quando isso acontece, o empresário deixa de perguntar apenas “será que aprovam?” e começa a perguntar “qual estrutura faz mais sentido para a minha operação?”.

Essa mudança de pergunta muda o nível da decisão.

Agilidade não pode ser confundida com improviso

Toda empresa quer agilidade. Mas agilidade sem análise pode virar risco.

Uma solução financeira precisa ser rápida o suficiente para acompanhar a realidade empresarial, mas responsável o suficiente para não comprometer o próximo ciclo. É por isso que crédito estruturado não deve ser confundido com dinheiro fácil.

Ele exige leitura. Exige critério. Exige análise da carteira, dos prazos, dos sacados, da finalidade e da capacidade da operação de sustentar aquela decisão.

Essa análise não existe para travar a empresa. Existe para proteger.

Proteger o caixa. Proteger a margem. Proteger a relação com clientes e fornecedores. Proteger a continuidade do negócio. E proteger o empresário de transformar uma necessidade pontual em um problema recorrente.

A boa estrutura financeira não cria dependência. Ela cria movimento com consciência.

Crescer exige mais do que aprovação

Crescer não é apenas vender mais. É sustentar o intervalo entre vender, entregar e receber.

É ter caixa para comprar melhor. É negociar com fornecedores sem desespero. É aceitar oportunidades sem sufocar a operação. É transformar recebíveis em capacidade de movimento. É entender que liquidez, prazo e risco precisam conversar entre si.

Por isso, esperar o banco decidir tudo pode custar caro. Não porque o banco seja inadequado, mas porque nenhuma empresa deveria entregar todo o seu fôlego a uma única possibilidade.

Crédito estruturado para empresas amplia o campo de visão. Ele coloca recebíveis, liquidez, risco, prazo e estratégia na mesma mesa. Em vez de tratar dinheiro como socorro, trata capital como ferramenta. Em vez de esperar uma porta abrir, ajuda a empresa a construir novos caminhos.

No fim, a pergunta mais importante não é: “será que o banco aprova?”.

A pergunta é: “qual é a melhor estrutura para a minha empresa crescer sem perder fôlego?”.

Se a sua empresa já tem recebíveis, clientes, prazos e oportunidades, talvez ela não precise esperar mais uma resposta. Talvez precise enxergar melhor o que já tem nas mãos.

A BBG FIDC transforma recebíveis em movimento, crédito em estratégia e tempo em vantagem para empresas que não querem crescer pedindo licença ao acaso.

Imagem destacada: Por IA no ChatGPT
maturidade financeira empresarial

Maturidade financeira empresarial: o que muda quando a empresa passa a decidir com clareza

A maturidade financeira empresarial não costuma chegar como uma grande virada. Ela aparece aos poucos, em decisões que deixam de ser tomadas no impulso, em pagamentos que deixam de surpreender, em recebíveis acompanhados com método e em negociações feitas antes da urgência.

Por fora, a empresa talvez pareça a mesma. Os mesmos clientes, fornecedores, vendas, prazos, impostos e desafios de caixa. Por dentro, porém, algo muda: o empresário deixa de ser arrastado pelo financeiro e passa a conduzi-lo com mais clareza.

Essa é a diferença entre uma empresa que reage e uma empresa que amadurece. A primeira vive respondendo ao que acontece. A segunda cria condições para escolher melhor o próximo movimento.

Maturidade financeira não significa ausência de pressão. Toda empresa enfrenta atrasos, custos, sazonalidade, mudanças de mercado e necessidades de capital. A diferença é que uma empresa madura entende a pressão antes de ser dominada por ela.

Antes da clareza, tudo parece urgente

Em muitas empresas, o financeiro vive em estado de alerta. O dia começa com perguntas carregadas de tensão: o que vence hoje? Quem pagou? Quem atrasou? Quanto tem no banco? Dá para segurar esse fornecedor? Dá para antecipar esse recebível? Dá para aceitar esse pedido?

Nessa fase, a empresa resolve muita coisa. O empresário negocia, remaneja, ajusta e improvisa. A operação segue funcionando. Mas seguir funcionando não é o mesmo que evoluir.

Quando tudo é urgente, o raciocínio encurta. Um atraso pequeno vira grande problema porque o caixa já estava no limite. Uma venda grande parece solução, mesmo que exija capital que a empresa não tem. Um crédito é contratado rapidamente, não porque foi planejado, mas porque a escolha chegou tarde.

A maturidade financeira empresarial começa quando esse ciclo perde força. O boleto deixa de ser susto e passa a fazer parte do fluxo. O atraso deixa de ser apenas cobrança e vira indicador. A antecipação deixa de ser reflexo e passa a ser decisão. O crédito deixa de ser emergência e passa a ser ferramenta.

A empresa aprende a ler seu próprio ritmo

Toda empresa tem um ritmo financeiro. Algumas vendem rápido e recebem tarde. Outras compram à vista e vendem a prazo. Algumas dependem de poucos clientes relevantes. Outras operam com margem apertada e alto giro. Algumas têm meses fortes e meses fracos.

O problema é que muitos negócios crescem sem entender o comportamento do dinheiro dentro da operação. Conhecem o produto, o cliente e o mercado, mas não conhecem com a mesma precisão seus ciclos de caixa.

Quando a clareza entra, a empresa começa a perceber padrões. Descobre quais períodos do mês pressionam mais. Entende quais clientes compram bem, mas pagam tarde. Percebe quais vendas aumentam faturamento, mas consomem caixa. Identifica quando a margem é sacrificada por descontos, atrasos ou custos financeiros.

Essa leitura muda a gestão. O empresário deixa de olhar apenas para o movimento e passa a entender o comportamento. E comportamento financeiro bem lido vira vantagem.

Uma empresa que conhece seu ritmo sabe quando preservar caixa, quando investir, quando renegociar, quando antecipar recebíveis, quando buscar crédito e quando recusar uma oportunidade que cobra caro demais da estrutura.

Vender bem passa a significar mais do que vender muito

Em empresas menos maduras, venda costuma ser vista como vitória absoluta. Vendeu, ganhou. Fechou contrato, avançou. Aumentou faturamento, cresceu. Só que esse raciocínio é incompleto.

Nem toda venda fortalece a empresa. Algumas trazem receita e tiram fôlego. Algumas aumentam volume e reduzem margem. Algumas melhoram o comercial e pioram o caixa. Algumas exigem compra antecipada, operação intensa e recebimento distante.

Quando a empresa ganha maturidade financeira, ela não passa a vender menos. Passa a vender melhor.

O comercial começa a considerar prazo, risco, histórico do cliente, custo de entrega, impacto no caixa e necessidade de capital de giro. A negociação fica mais inteligente porque a empresa entende o que cada condição representa. Um prazo maior pode ser aceitável em uma situação e perigoso em outra. Um desconto pode fazer sentido se gerar liquidez rápida, mas pode destruir resultado se for automático.

Maturidade financeira não é vender com medo. É vender com consciência.

Recebíveis deixam de ser espera e viram inteligência

Recebíveis não são apenas valores a receber. Para uma empresa madura, eles representam tempo, risco, liquidez, relacionamento comercial e possibilidade de crescimento.

Quando falta clareza, os recebíveis ficam em uma zona de espera. Estão lançados, previstos e talvez cobrados, mas nem sempre interpretados. O empresário sabe que existe dinheiro para entrar, mas não sabe exatamente o que aquele dinheiro significa para o ciclo completo do negócio.

Com maturidade, a visão muda. A empresa acompanha quem deve, quanto deve, quando deve, qual histórico possui e qual impacto aquele recebimento terá no caixa. Um recebível deixa de ser promessa futura e passa a ser elemento de decisão.

Isso muda a forma de lidar com antecipação, duplicatas, cheques, prazos e crédito. A pergunta deixa de ser apenas “precisamos de dinheiro agora?” e passa a ser “qual é a melhor forma de transformar esse recebível em liquidez sem comprometer a estratégia?”.

Quando a empresa trata recebíveis com inteligência, consegue reduzir improvisos, aproveitar oportunidades, sustentar operações maiores e proteger melhor o caixa.

Crédito deixa de ser remédio e passa a ser ferramenta

Poucas mudanças revelam tanto a maturidade financeira empresarial quanto a relação com crédito. Na gestão reativa, o crédito aparece quando falta caixa. Ele chega como remédio para uma dor que já está incomodando. A empresa procura alternativas pressionada e negocia com menos força.

Na empresa madura, o crédito é analisado antes da dor.

Isso não significa tomar crédito sem necessidade. Significa entender que crédito, quando usado com método, pode organizar ciclos, equilibrar prazos, preservar caixa e permitir que a empresa aproveite oportunidades sem desmontar a operação.

A diferença está na intenção. Crédito tomado por desespero nasce de uma pergunta curta: “como resolvemos isso agora?”. Crédito analisado com clareza nasce de perguntas melhores: “qual ciclo estamos financiando?”, “qual custo cabe na margem?”, “qual prazo conversa com nossos recebimentos?” e “essa decisão fortalece ou apenas adia o problema?”.

Quando a empresa chega a esse nível de leitura, o crédito deixa de ser sinal de fraqueza ou solução mágica. Passa a fazer parte da arquitetura financeira do negócio.

O empresário estruturado decide melhor

Existe uma ideia equivocada de que empresas organizadas ficam lentas. Na prática, acontece o contrário. A empresa estruturada decide melhor e, muitas vezes, decide mais rápido, porque já sabe onde olhar.

Ela conhece seus números, entende seus ciclos, acompanha seus recebíveis, sabe onde estão os gargalos e tem critérios para avaliar caminhos. O empresário não perde autonomia. Ganha profundidade. Continua usando sua experiência, mas agora com apoio de dados, projeções e processos.

A intuição não desaparece. Ela amadurece.

Antes, o empresário talvez percebesse que algo estava errado apenas quando o caixa apertava. Agora, identifica sinais antes: aumento no prazo médio de recebimento, crescimento do custo financeiro, concentração de risco, queda de margem, antecipações recorrentes ou pressão futura no fluxo.

Agir antes é sempre diferente de reagir depois.

A maturidade muda a conversa interna

Uma empresa muda de verdade quando sua linguagem muda. Antes, as conversas giravam em torno da urgência: “quanto falta?”, “quem paga hoje?”, “dá para empurrar?”, “vamos resolver depois?”. Depois da maturidade, surgem perguntas melhores: “qual é o impacto no caixa?”, “esse prazo cabe no nosso ciclo?”, “qual margem líquida essa operação deixa?”, “essa decisão melhora o próximo mês ou apenas alivia a semana?”.

Essa mudança revela uma nova cultura. O financeiro deixa de ser visto apenas como área que paga contas e passa a orientar decisões. O comercial entende que prazo também é parte do preço. A operação percebe que eficiência impacta liquidez. A liderança discute cenários, não apenas problemas.

A clareza distribui responsabilidade. A empresa inteira passa a compreender que cada escolha comercial, operacional e financeira tem consequência no caixa.

Crescer com maturidade é crescer com sustentação

No fim, talvez o faturamento não mude de um dia para o outro. Talvez os desafios continuem parecidos. Mas a qualidade do crescimento muda.

A empresa cresce entendendo melhor seus prazos, seu capital de giro, seus recebíveis, seus custos financeiros e suas margens. Cresce com menos sustos, melhores negociações e mais capacidade de atravessar períodos difíceis. Cresce sem confundir movimento com evolução.

A maturidade financeira empresarial não é o ponto final da jornada. É o momento em que a empresa passa a caminhar com mais consciência. Ela entende que crescer não é apenas vender mais ou assumir mais compromissos. Crescer é construir uma estrutura capaz de sustentar decisões melhores ao longo do tempo.

A BBG FIDC atua nesse ponto de virada, em que empresas precisam olhar para recebíveis, crédito e liquidez com mais inteligência. Para empresários que desejam avançar de uma gestão reativa para uma estrutura mais madura, o próximo passo é construir decisões financeiras que resolvam o presente sem comprometer o futuro.

Imagem destacada: por IA no ChatGPT

crescimento empresarial desorganizado

Crescimento empresarial desorganizado: por que crescer pode piorar o caixa

Crescimento empresarial desorganizado: o risco que ninguém vê

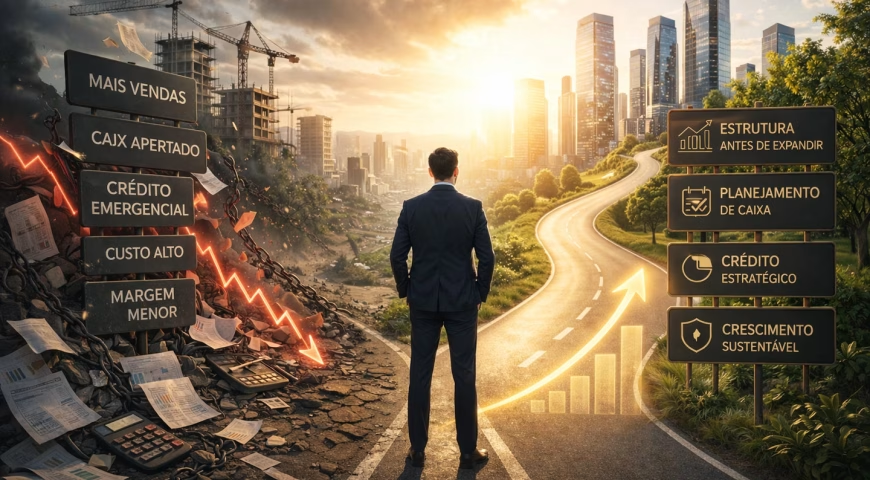
Crescer nem sempre resolve.

Na verdade, quando não existe estrutura, o crescimento empresarial desorganizado amplifica problemas que antes eram pequenos.

Mais vendas exigem mais capital, mais controle e mais previsibilidade.

Sem isso, o crescimento vira pressão.

Por que crescer pode piorar o fluxo de caixa

A lógica é simples — e muitas vezes ignorada.

Crescer implica:

  • Mais prazo para receber
  • Mais necessidade de capital de giro
  • Mais exposição ao risco

Sem uma gestão financeira estruturada, o caixa não acompanha o ritmo das vendas.

O ciclo do crescimento desorganizado

Empresas sem estrutura entram em um padrão recorrente:

  1. Aumentam as vendas
  2. Sofrem pressão no caixa
  3. Recorrem a crédito emergencial
  4. Aumentam o custo financeiro
  5. Reduzem margem

Esse ciclo compromete a sustentabilidade do negócio.

Como evitar o crescimento empresarial desorganizado

A solução não está em crescer menos.

Está em crescer com método.

Estrutura financeira antes da expansão

Organizar o financeiro antes de escalar.

Planejamento de capital de giro

Antecipar a necessidade de recursos.

Uso estratégico de crédito

Evitar decisões reativas.

Crescimento com estrutura é crescimento sustentável

Empresas estruturadas crescem com previsibilidade.

Sabem quando avançar, quanto investir e qual risco assumir.

A BBG FIDC atua exatamente nesse momento: quando o crescimento precisa deixar de ser impulso e passar a ser estratégia.

Porque crescer sem método não sustenta.

Imagem destacada: por IA no DALL-E

Decisão de crédito empresarial

Decisão de crédito empresarial: quando avançar é a escolha certa

Decisão de crédito empresarial começa antes do dinheiro

A decisão de crédito empresarial raramente é técnica no primeiro momento.
Ela nasce de uma sensação: aperto, oportunidade, medo de perder espaço ou vontade de acelerar. E é exatamente aí que muitos empresários erram — decidem pelo impulso, não pelo contexto.

Crédito não deve ser resposta emocional.
Deve ser consequência de leitura.

Empresas que crescem com consistência não perguntam apenas “consigo crédito?”.
Elas perguntam: “faz sentido avançar agora?”.

Nem toda empresa que pode acessar crédito deve usar

Um dos erros mais comuns no mercado é confundir capacidade de acesso com momento correto.
O fato de uma empresa conseguir crédito não significa que a decisão seja automaticamente boa.

A decisão de crédito empresarial exige análise de três dimensões:

  • timing
  • impacto no fluxo financeiro
  • função clara do recurso

Quando uma dessas dimensões é ignorada, o crédito deixa de acelerar e passa a pressionar.

Crédito não resolve desalinhamento operacional

Se a empresa ainda não entende bem seus prazos, sua previsibilidade de recebimento ou seus gargalos, o crédito apenas mascara o problema.
Ele cria fôlego temporário, mas não corrige a causa.

Crédito bem usado potencializa estrutura.
Crédito mal usado tenta substituir estrutura.

O custo de avançar cedo demais

Avançar antes da hora tem um custo silencioso.
A empresa assume compromissos financeiros antes de estar pronta para absorvê-los.

Na prática, isso se traduz em:

  • uso de crédito para cobrir rotinas básicas
  • dependência recorrente de novas operações
  • perda de clareza sobre o verdadeiro desempenho do negócio

A decisão de crédito empresarial, quando tomada cedo demais, transforma uma solução pontual em hábito perigoso.

O custo de esperar além do necessário

Esperar demais também cobra seu preço.
Empresas que adiam decisões por excesso de cautela perdem oportunidades de crescimento, negociação e escala.

O erro aqui não é prudência.
É paralisia.

Quando o negócio já tem previsibilidade, organização financeira e oportunidade clara, não avançar pode significar:

  • perder mercado
  • perder competitividade
  • crescer mais devagar do que poderia

Decidir tarde demais também é uma decisão — e nem sempre a melhor.

A decisão de crédito empresarial é leitura de contexto

A decisão certa nasce quando a empresa consegue responder com clareza:

  • Para que exatamente o crédito será usado
  • Como ele impacta o fluxo financeiro nos próximos meses
  • Quando e de onde virá a saída dessa operação

Crédito bom tem começo, meio e fim.
Se não existe uma narrativa clara para esses três pontos, a decisão ainda não está madura.

O papel do consultor financeiro nessa decisão

Um bom consultor financeiro não empurra crédito.
Ele ajuda a empresa a entender se aquele é o momento certo.

Na BBG, a decisão de crédito empresarial é tratada como parte da estratégia — não como produto isolado.
O crédito precisa fazer sentido dentro da história financeira da empresa.

Decidir bem é mais importante do que decidir rápido

O mercado oferece cada vez mais opções.
Isso é positivo, mas aumenta a responsabilidade da decisão.

Empresas que crescem com solidez aprendem a decidir com método:

  • nem no impulso
  • nem no medo
  • mas com informação, leitura e clareza

A decisão de crédito empresarial não é sobre pegar dinheiro.
É sobre escolher o momento certo de avançar.

Crédito certo, na hora certa, muda tudo

Quando a decisão é bem tomada, o crédito:

  • organiza o tempo do dinheiro
  • sustenta o crescimento
  • reduz pressão no caixa
  • amplia capacidade de escolha

Quando é mal tomada, ele consome energia, atenção e margem de erro.

Na sua empresa, as decisões de crédito são tomadas por pressão ou por leitura estratégica?
Converse com a BBG FIDC e entenda como estruturar a decisão de crédito empresarial com clareza, critério e visão de longo prazo.

Imagem destacada: por IA no ChatGPT

Análise de risco financeiro

Análise de risco financeiro: quando a falta de informação vira o problema

A análise de risco financeiro começa onde o medo termina

A análise de risco financeiro costuma ser associada a insegurança, travas e excesso de cautela.
Para muitos empresários, risco é algo a ser evitado a qualquer custo. Mas essa visão esconde um problema maior: o risco não é o vilão. O verdadeiro perigo está na falta de informação.

Empresas não quebram porque assumem riscos.
Quebram porque assumem riscos sem entender o que estão assumindo.

Risco existe em toda decisão empresarial

Não existe crescimento sem risco.
Vender a prazo é risco. Investir é risco. Contratar é risco. Até não decidir é risco.

A análise de risco financeiro não serve para eliminar essas situações, mas para medir, entender e controlar o impacto delas no negócio.
Quando isso não acontece, o risco deixa de ser gerenciado e passa a comandar a empresa.

O erro de tratar risco como ameaça absoluta

Empresas que enxergam risco apenas como ameaça tendem a travar decisões importantes.
Elas perdem oportunidades por medo — e, muitas vezes, assumem riscos maiores justamente por falta de leitura adequada.

Risco ignorado não desaparece.
Ele se acumula.

Análise de risco financeiro é leitura, não adivinhação

A análise de risco financeiro não é chute nem feeling.
Ela nasce da leitura de dados concretos: histórico de recebimentos, perfil de clientes, concentração de faturamento, prazos, liquidez e capacidade de absorver impactos.

Quanto melhor essa leitura, menor a surpresa.
E quanto menor a surpresa, maior o controle.

Informação transforma risco em decisão

Quando a empresa entende seus números, o risco muda de papel.
Ele deixa de ser ameaça e passa a ser variável de decisão.

Empresas maduras não perguntam “isso é arriscado?”.
Elas perguntam “esse risco cabe no nosso caixa e na nossa estratégia?”.

O risco que mais machuca é o invisível

O maior risco não está nos grandes movimentos.
Está nos pequenos descuidos recorrentes: concentração excessiva em poucos clientes, prazos longos sem estrutura, decisões de crédito sem critério.

A análise de risco financeiro serve justamente para iluminar esses pontos antes que eles comprometam o caixa e o crescimento.

Risco bem analisado sustenta o crédito

Nenhuma operação de crédito saudável existe sem análise de risco financeiro.
Crédito sem análise é aposta. Crédito com análise é estratégia.

Empresas que estruturam bem seus riscos conseguem acessar melhores condições, negociar com mais força e crescer com mais previsibilidade.

O papel do analista de risco na empresa real

O analista de risco não é o profissional do “não”.
Ele é o profissional do “sim, mas com critério”.

Seu papel é ajudar a empresa a entender limites, cenários e impactos — para que o crescimento aconteça sem sufocar o caixa.

Análise de risco financeiro protege decisões futuras

Toda decisão de hoje cria um risco amanhã.
A análise de risco financeiro conecta presente e futuro, permitindo que a empresa cresça sem comprometer sua base.

Quando o risco é conhecido, ele deixa de assustar.
Quando é ignorado, ele cobra.

Risco não é vilão. Falta de informação é.

Empresas que crescem com consistência não fogem do risco.
Elas fogem da falta de informação.

Na sua empresa, as decisões financeiras são tomadas com base em dados ou em suposições?
Converse com a BBG FIDC e entenda como estruturar uma análise de risco financeiro que proteja o caixa e sustente o crescimento.

Imagem destacada: por IA no ChatGPT

Crédito para empresas

Crédito para empresas: quando o dinheiro precisa girar

Crédito para empresas não é sobre pegar dinheiro. É sobre fazê-lo girar.

O crédito para empresas costuma ser tratado como um mal necessário. Algo que se usa quando o caixa aperta ou quando falta opção.
Mas essa visão é limitada — e, muitas vezes, prejudicial.

Crédito não foi criado para tapar buraco.
Crédito bom existe para manter o dinheiro em movimento, sustentar a operação e permitir decisões melhores no tempo certo.

Empresas que entendem isso usam crédito como ferramenta estratégica. As que não entendem acabam reféns dele.

Quando o crédito trava, o negócio sente

Toda empresa tem ciclos. Compra, produz, vende, recebe.
O problema surge quando esses tempos não se encaixam.

O crédito para empresas entra justamente nesse espaço entre o que precisa ser pago agora e o que só será recebido depois.
Quando bem usado, ele destrava a operação.
Quando mal estruturado, cria dependência e pressão financeira.

Crédito parado é custo. Crédito girando é solução.

Crédito que fica parado no caixa, sem função clara, pesa.
Crédito que entra para girar estoque, sustentar prazo ou liberar crescimento trabalha a favor do negócio.

A diferença não está no crédito em si, mas na forma como ele é usado.

Crédito bom acompanha o ritmo da empresa

Empresas saudáveis financeiramente não usam crédito por impulso.
Elas usam crédito porque conhecem seu fluxo, seus prazos e seus limites.

O crédito para empresas precisa respeitar o ritmo do negócio:

  • entrar no momento certo
  • sair no tempo certo
  • cumprir uma função clara

Quando isso acontece, o crédito deixa de ser medo e passa a ser ferramenta.

O erro de usar crédito como solução permanente

Um erro comum é transformar crédito emergencial em rotina.
Quando isso acontece, o problema não é o crédito — é a falta de estrutura financeira por trás dele.

Crédito bom resolve etapas.
Crédito ruim tenta resolver tudo ao mesmo tempo.

Crédito para empresas é sobre tempo, não só taxa

Muitos empresários tomam decisões olhando apenas para a taxa.
Mas o verdadeiro impacto do crédito está no tempo que ele compra para a empresa.

Tempo para produzir.
Tempo para vender melhor.
Tempo para negociar com mais força.

Crédito bem estruturado compra tempo.
Tempo mal comprado custa caro.

O crédito que gira fortalece o caixa

Quando o crédito para empresas é usado para girar a operação, o caixa respira.
A empresa deixa de correr atrás do dinheiro e passa a planejar.

Esse é o ponto de virada:
quando o crédito sustenta o giro, e não o sufocamento.

Crédito bom não pesa. Ele trabalha.

Empresas que crescem com consistência não evitam crédito.
Elas evitam crédito mal pensado.

O crédito para empresas que funciona é aquele que:

  • tem função definida
  • prazo compatível
  • impacto claro no caixa
  • saída planejada

Sem isso, o crédito deixa de girar — e vira âncora.

Crédito para empresas exige critério, não medo

Ter medo de crédito é tão perigoso quanto usá-lo sem critério.
O equilíbrio está na informação, na análise e na estrutura.

Na sua empresa, o crédito está girando a favor do negócio ou travando decisões?
Converse com a BBG FIDC e entenda como estruturar crédito para empresas de forma inteligente, sustentável e alinhada ao crescimento.

Imagem destacada: por IA no Midjourney

Inadimplência

Inadimplência: Como a BBG Transforma Risco em Confiança

No universo das empresas, uma palavra costuma tirar o sono de quem empreende: inadimplência. Ela é o tipo de desafio que aparece em silêncio — um cliente que atrasa aqui, outro que não paga ali — e, quando se espalha, compromete o fluxo de caixa, as metas e até o clima dentro da equipe.
Mas por trás de cada título em aberto, existe algo ainda mais importante: a confiança. E é justamente nela que mora a diferença entre o improviso e a estratégia.

O impacto da inadimplência no dia a dia

Quando o sacado não paga, o efeito é imediato. O caixa encolhe, os compromissos apertam e as decisões precisam ser tomadas sob pressão. E, convenhamos, esse não é o melhor cenário para quem precisa liderar com clareza e visão de futuro.

A inadimplência não afeta só o financeiro — ela atinge a segurança emocional de quem está à frente do negócio. Afinal, como crescer quando o que entra não acompanha o que sai?

É aqui que entra o papel de um parceiro financeiro confiável, capaz de oferecer previsibilidade e inteligência de gestão, não apenas crédito.

Prevenção inteligente: a força de quem conhece o mercado

Na BBG, entendemos que o segredo para lidar com a inadimplência não é correr o risco — é evitá-lo com análise, critério e experiência.
Antes de qualquer operação de antecipação de recebíveis, realizamos uma avaliação detalhada dos sacados, analisando histórico, comportamento e capacidade de pagamento. Esse processo rigoroso não elimina totalmente o risco, mas minimiza as chances de inadimplência e garante operações mais seguras e sustentáveis para todos.

Em outras palavras, não se trata de assumir o risco, mas de gerenciá-lo com inteligência.

Parceria que olha além dos números

Ser parceiro da BBG é contar com uma equipe que entende que cada empresa tem um ritmo, uma história e uma forma de operar. Nosso papel vai além da antecipação de recebíveis — é ajudar o empresário a construir previsibilidade, fortalecer o caixa e proteger o futuro do negócio.

Enquanto muitos enxergam o crédito como uma transação, nós vemos como uma relação de confiança, construída com base em dados, proximidade e propósito.

Crescer com segurança é possível

Inadimplência é parte do jogo, mas não precisa ser o vilão da história. Com um parceiro que analisa com profundidade e atua com transparência, o empresário ganha o que mais importa: tranquilidade para planejar o amanhã.

Na BBG, acreditamos que transformar crédito em confiança é o primeiro passo para transformar empresas em histórias de sucesso.
Porque quem tem previsibilidade, tem poder de decisão. E quem tem parceria, tem futuro.

Imagem destacada: por IA no Midjourney

Diversificação de Recebíveis

Crédito Pulverizado: O Poder da Diversificação de Recebíveis

Um novo jeito de pensar o crédito

No mundo financeiro, o risco não desaparece — ele se espalha. E quanto melhor ele se espalha, mais seguro o jogo fica. É assim que nasce o conceito de diversificação de recebíveis, uma estratégia que vem ganhando força entre empresas que buscam crédito mais saudável e investidores que não querem surpresas desagradáveis.

Mas calma: não é preciso ser analista de mercado para entender o que está por trás desse termo. Em palavras simples, diversificar recebíveis é não colocar todos os boletos na mesma cesta. É quando uma empresa transforma vários créditos de diferentes clientes, prazos e valores em uma carteira equilibrada, que protege o caixa e torna a operação muito mais atrativa para quem financia.

Por que isso importa tanto

Imagine duas empresas.
A primeira vende para um único grande cliente, que representa 80% do seu faturamento.
A segunda tem 200 compradores diferentes, cada um responsável por uma pequena fatia da receita.
Se o cliente da primeira empresa atrasa um pagamento, o efeito é devastador. Já a segunda mal sente o impacto.

Essa é a essência da diversificação de recebíveis: reduzir o risco de concentração e dar previsibilidade ao fluxo de caixa. Quanto mais pulverizada a carteira, menor a chance de um calote colocar tudo a perder. E é exatamente isso que investidores e fundos de crédito procuram quando analisam uma empresa — estabilidade.

O que muda na prática

Para empresas que buscam FIDCs ou operações estruturadas, a diversificação é quase um passe de entrada.
Fundos olham para três pontos essenciais:

  1. Quem paga os recebíveis — se são empresas sólidas, com histórico de pagamento e boa reputação.
  2. Quantos pagadores existem — quanto mais pulverizada a base, menor o risco.
  3. Como os pagamentos se comportam ao longo do tempo — se há sazonalidade, concentração ou atraso recorrente.

Quando a empresa consegue mostrar que seus recebíveis vêm de várias fontes, ela automaticamente reduz o risco percebido e melhora as condições de crédito. É como trocar um empréstimo caro por um investimento com taxa mais justa — o dinheiro vem com mais confiança, e isso faz toda diferença no custo final.

Pulverizar é estratégia, não acaso

A diversificação não acontece sozinha. Ela é fruto de gestão ativa: planejamento comercial, disciplina financeira e tecnologia.
Algumas ações práticas que ajudam:

  • Expandir a base de clientes: entrar em novos segmentos, regiões ou nichos de mercado.
  • Padronizar políticas de crédito: avaliar o risco de cada cliente antes de vender.
  • Acompanhar indicadores: inadimplência, concentração de receita e volume por cliente.
  • Usar plataformas de gestão: hoje existem sistemas que centralizam dados e mostram onde está o risco escondido.

Empresas que têm visão estratégica já tratam o recebível como ativo. E ativo bem administrado vira argumento de crédito.

O lado do investidor

Para quem investe em FIDCs ou outros fundos de crédito, a diversificação de recebíveis é sinônimo de sono tranquilo.
Uma carteira pulverizada dilui risco, aumenta a previsibilidade de fluxo e dá resiliência às operações — mesmo em momentos de estresse econômico.

Investidores olham para isso com lupa: uma operação com 500 sacados pequenos é mais segura, estatisticamente, do que uma com cinco gigantes concentrando tudo. A pulverização protege o retorno. E em um mercado que valoriza segurança, o dinheiro flui para onde o risco é bem tratado.

A falsa sensação de segurança

Muitas empresas ainda se apoiam em grandes clientes e acreditam que “não há risco”.
Mas basta um atraso, uma reestruturação, uma mudança contratual — e todo o castelo desmorona.
A pandemia e as oscilações do mercado nos últimos anos deixaram claro: dependência é vulnerabilidade.
Pulverizar o crédito não é desconfiança — é inteligência financeira.

Diversificar é crescer com previsibilidade

No fim das contas, a diversificação de recebíveis não é só uma técnica de gestão de risco. É uma filosofia de negócio.
Quem diversifica vende mais, para mais gente, com mais tranquilidade.
Quem depende de poucos clientes vive à mercê do imprevisto.

E no mundo do crédito, previsibilidade é poder: poder de negociar, de planejar, de investir e de expandir com segurança.

Na BBG, acreditamos que uma carteira saudável é o primeiro passo para um crédito forte. Porque quem distribui bem o risco, multiplica as possibilidades.

Imagem destacada: por IA no Midjourney

Gestão ESG

Gestão ESG: crédito mais barato, reputação mais forte

A gestão ESG não é apenas uma tendência passageira ou uma sigla que enfeita relatórios corporativos. Ela já se consolidou como um dos principais critérios para empresas que desejam crescer com solidez, conquistar novos mercados e, principalmente, ter acesso a crédito de qualidade. Em outras palavras: responsabilidade socioambiental não é custo, é ativo. E, no mercado financeiro, ativo significa melhores condições, taxas menores e reputação fortalecida.

O que significa adotar ESG na prática

Antes de falar sobre crédito, é importante entender: ESG (Environmental, Social and Governance) envolve um conjunto de práticas que impactam diretamente o modo como uma empresa é percebida.

  • Ambiental (E): Como a empresa lida com recursos naturais, eficiência energética, gestão de resíduos e redução de impactos ambientais.
  • Social (S): Como ela trata seus colaboradores, promove diversidade, apoia a comunidade e garante segurança e qualidade em seus serviços ou produtos.
  • Governança (G): O quanto existe de transparência, ética, compliance e boas práticas de gestão nos processos internos.

Ao integrar esses pilares ao negócio, a empresa envia uma mensagem clara: “somos responsáveis, confiáveis e preparados para o futuro”.

ESG como diferencial competitivo no crédito

Para bancos e fundos de investimento, cada operação de crédito é, na essência, uma análise de risco. Quanto maior a probabilidade de que uma empresa honre seus compromissos, melhores as condições oferecidas. É nesse ponto que o ESG entra como divisor de águas.

Uma organização que demonstra preocupação com sustentabilidade, bem-estar social e governança transparente transmite segurança aos credores. Afinal, esses fatores reduzem riscos de passivos ambientais, crises de reputação, processos trabalhistas e até mesmo instabilidade de gestão. Tudo isso pesa — e muito — na análise de crédito.

O valor da reputação

Crédito não depende só de balanço financeiro. Depende de confiança. Empresas que aplicam políticas sólidas de ESG fortalecem sua imagem no mercado e passam a ser vistas como parceiras estratégicas de longo prazo. Essa reputação positiva se traduz em maior facilidade para captar recursos, negociar taxas mais baixas e ter prazos mais flexíveis.

Responsabilidade que vira vantagem financeira

Uma boa gestão ESG funciona como uma espécie de seguro invisível. Pense em uma indústria que investe em energia limpa: ela reduz custos operacionais, minimiza riscos regulatórios e ainda projeta resiliência em cenários de crise energética. Da mesma forma, uma empresa que valoriza diversidade no quadro de funcionários aumenta sua capacidade de inovação e de adaptação a mudanças de mercado. Esses fatores não aparecem imediatamente no caixa, mas fazem enorme diferença quando uma instituição financeira avalia a concessão de crédito.

Estudo de caso comparativo

Imagine duas empresas do mesmo setor e com faturamento semelhante. A primeira não se preocupa com impacto ambiental, enfrenta alta rotatividade de funcionários e não tem processos de governança claros. Já a segunda publica relatórios transparentes, adota políticas ambientais consistentes e mantém índices de engajamento interno elevados. Para o banco, qual das duas representa menor risco? Qual delas tende a obter linhas de crédito com taxas mais competitivas? A resposta é óbvia.

O impacto global e as novas exigências

Esse movimento não se restringe ao Brasil. Grandes investidores internacionais já priorizam empresas alinhadas ao ESG. Fundos trilionários como BlackRock, por exemplo, condicionam aportes a práticas ambientais e sociais consistentes. No mercado de capitais, companhias que adotam ESG conquistam maior liquidez e valorização, refletindo também em menor custo de captação.

No cenário regulatório, cresce a pressão por relatórios claros e indicadores de sustentabilidade. Isso significa que quem não se adaptar corre risco de perder espaço não só com clientes e investidores, mas também com o sistema financeiro.

ESG: futuro dos negócios e do crédito

Responsabilidade socioambiental não é apenas discurso institucional. É estratégia que agrega valor, protege contra riscos e abre portas para oportunidades financeiras melhores. No mundo dos negócios, quem se antecipa sai na frente. E a gestão ESG é hoje um dos passaportes mais valiosos para conquistar crédito de qualidade, barato e sustentável.

E você, já refletiu sobre como a gestão ESG pode fortalecer sua empresa e, ao mesmo tempo, facilitar o acesso a crédito mais competitivo? Compartilhe sua opinião com a BBG.

Imagem destacada: por IA no Midjourney


Crédito sob demanda

Crédito sob demanda: O Futuro Agora

O dinheiro não espera. E quem empreende sabe que, muitas vezes, a diferença entre fechar um grande negócio ou perder a oportunidade está em conseguir capital rápido, sem travas e sem burocracia. É aí que entra o crédito sob demanda: uma revolução silenciosa que está mudando a forma como empresas acessam recursos.

O que é crédito sob demanda?

Crédito sob demanda é a possibilidade de acessar recursos financeiros de forma instantânea, personalizada e proporcional à sua real necessidade. Esqueça o velho modelo engessado dos bancos, com papelada interminável e prazos de análise que mais parecem uma maratona. Aqui estamos falando de crédito ágil, conectado com a tecnologia do Open Banking, APIs financeiras e inteligência de dados.

Em poucas palavras: é o crédito no ritmo do seu negócio. Seja para antecipar recebíveis, comprar matéria-prima, reforçar o estoque ou investir em expansão, o crédito sob demanda coloca a empresa no controle.

Por que isso é o futuro?

1. Open Banking como aliado

O sistema de Open Banking abriu as portas para que empresas compartilhem suas informações de forma segura com diferentes instituições. Isso significa menos burocracia, mais concorrência entre ofertantes e propostas personalizadas. Se o seu histórico de pagamentos é sólido, você pode acessar linhas de crédito com taxas mais justas em questão de minutos. Transparência que gera confiança.

2. Inteligência de dados para decisões rápidas

Big Data e inteligência artificial já estão sendo usados para avaliar risco de forma muito mais precisa. Isso beneficia tanto a instituição quanto a empresa, que deixa de ser tratada como “número” e passa a ser analisada de forma individual, em tempo real. Além disso, permite identificar oportunidades de crédito que antes passariam despercebidas.

3. Flexibilidade que gera vantagem competitiva

Precisa de crédito hoje para comprar estoque? Amanhã para antecipar um contrato? Ou ainda parcelado de acordo com a sazonalidade do seu setor? O crédito sob demanda permite ajustar o fluxo financeiro da empresa com muito mais liberdade. Essa flexibilidade se traduz em agilidade para responder ao mercado e em capacidade de aproveitar oportunidades estratégicas.

4. Redução de custos operacionais

Modelos digitais de concessão de crédito eliminam etapas burocráticas, reduzem a papelada e diminuem o custo de intermediação. Isso significa menos taxas escondidas, mais eficiência e um impacto positivo direto no caixa.

5. Integração com novas formas de pagamento

O crédito sob demanda já conversa com o Pix, carteiras digitais e até mesmo com blockchain e criptomoedas. Ou seja: está pronto para o presente e também para o futuro da economia digital.

Como sua empresa pode se preparar?

  • Digitalize sua gestão financeira: use sistemas integrados (ERP, CRM, plataformas de gestão de fluxo de caixa) que facilitem a conexão com bancos, fintechs e securitizadoras.
  • Mantenha um histórico saudável: pagamentos em dia, impostos organizados e fluxo de caixa transparente são credenciais valiosas na hora de negociar crédito.
  • Esteja aberto a novas tecnologias: de carteiras digitais a APIs, quanto mais integrado você estiver, mais rápido e com melhores condições terá acesso a recursos.
  • Construa parcerias estratégicas: contar com empresas especializadas em crédito estruturado e antecipação de recebíveis pode ser o diferencial para crescer sem sufoco.

Exemplos práticos de uso do crédito sob demanda

  • Indústria: compra imediata de insumos com desconto por pagamento à vista.
  • Varejo: reforço de estoque em datas sazonais como Dia das Mães ou Natal.
  • Serviços: antecipação de recebíveis de contratos longos para equilibrar o caixa.
  • Tecnologia: investimento em inovação sem comprometer o capital de giro.

Cada segmento encontra no crédito sob demanda uma forma de ganhar velocidade sem perder o controle.

Conclusão: crédito que acompanha o ritmo da sua empresa

O crédito sob demanda não é só uma inovação financeira: é a resposta para um mercado que exige velocidade, eficiência e confiança. Quem se adaptar agora vai colher os frutos de um sistema mais justo, ágil e estratégico. É uma mudança de mentalidade: não esperar o banco dizer quando você pode crescer, mas assumir o protagonismo e acessar capital quando a oportunidade aparece.

Quer saber como transformar essa tendência em resultado concreto para o seu negócio? A BBG está pronta para caminhar ao seu lado e mostrar como crédito pode virar confiança.

Imagem destacada: por IA no Midjourney