custo do crédito empresarial

Custo do crédito empresarial: por que a menor taxa pode sair cara

Custo do crédito empresarial: por que a menor taxa pode sair cara

O custo do crédito empresarial parece simples quando a comparação começa e termina na taxa. Uma proposta mostra um percentual menor, outra um percentual maior, e a conclusão parece óbvia: escolher a mais barata. Só que crédito não é uma etiqueta de preço isolada. É uma decisão que entra no caixa, ocupa prazo, interfere na margem e pode acelerar ou atrasar uma oportunidade.

É por isso que duas operações com taxas diferentes podem produzir resultados opostos para a mesma empresa. A opção aparentemente mais barata pode exigir um prazo incompatível com o ciclo do negócio, demorar demais para ser liberada ou consumir garantias importantes. A alternativa com taxa nominal maior pode, em determinadas situações, preservar uma oportunidade comercial ou encaixar melhor o pagamento no fluxo de recebíveis.

A discussão madura, portanto, não é “qual taxa é menor?”. É “qual estrutura custa menos para o negócio como um todo?”.

A taxa é importante, mas não é o custo inteiro

Juros importam. Ignorá-los seria irresponsável. O erro está em transformar a taxa no único critério de comparação.

O custo do crédito empresarial envolve tudo aquilo que a decisão provoca financeiramente. Além dos juros e demais encargos aplicáveis à operação, entram na conta o prazo, a forma de pagamento, o momento da liberação, a necessidade de garantias, o impacto sobre o caixa e até aquilo que a empresa deixa de ganhar enquanto espera.

Esse raciocínio é importante porque empresas não tomam crédito no vazio. O recurso costuma ter uma finalidade: comprar matéria-prima, sustentar produção, aproveitar desconto, atender um novo contrato, equilibrar capital de giro ou transformar recebíveis em liquidez.

A mesma taxa pode ser adequada para uma finalidade e ruim para outra. O custo só ganha sentido quando é comparado ao efeito que a operação produz.

Prazo muda o custo do crédito empresarial

Uma taxa menor em um prazo inadequado pode custar mais do que parece.

Imagine uma empresa que recebe seus principais clientes em 60 dias, mas contrata uma operação que concentra pagamentos antes de esses recebimentos entrarem. Mesmo com uma taxa atraente, o desenho pode pressionar o caixa no pior momento e obrigar a empresa a buscar nova liquidez para cumprir a primeira decisão.

Agora imagine outra estrutura, talvez não tão barata na taxa nominal, mas com vencimentos alinhados ao ciclo de recebimentos. A empresa ganha espaço para produzir, vender, receber e pagar sem criar uma segunda urgência.

O prazo não é um detalhe contratual. É parte do preço econômico do crédito. Comparar propostas exige olhar para quando o dinheiro entra, quando começa a sair e qual fonte real pagará a operação.

Velocidade também tem valor financeiro

Tempo custa dinheiro, mesmo quando não aparece em uma linha chamada “juros”.

Uma empresa pode ter a oportunidade de comprar insumos com desconto válido por poucos dias, assumir um pedido de margem interessante ou negociar melhor com um fornecedor mediante pagamento rápido. Se a alternativa mais barata leva tempo demais para estar disponível, a economia na taxa pode ser menor do que o ganho perdido.

Esse é o custo de oportunidade: aquilo que a empresa deixa de capturar ao escolher um caminho.

Não significa que o crédito mais rápido seja automaticamente melhor. Significa que velocidade precisa entrar na comparação quando o tempo influencia o retorno. Se pagar um pouco mais pela estrutura permite preservar uma margem muito maior, a conta precisa considerar os dois lados.

Adequação: crédito bom precisa conversar com a finalidade

Nem toda linha serve para toda necessidade.

Capital de giro, antecipação de recebíveis, desconto de duplicatas e outras estruturas financeiras respondem a problemas diferentes. Escolher apenas pela taxa é como selecionar uma ferramenta porque custa menos, sem verificar se ela serve para o trabalho.

Quando a empresa possui vendas a prazo e uma carteira saudável, por exemplo, uma solução vinculada aos recebíveis pode conversar melhor com o ciclo do negócio do que uma dívida desconectada dessas entradas. Em outros casos, uma estrutura de prazo mais longo pode ser coerente com um investimento cujo retorno também acontece ao longo do tempo.

Uma operação mal adequada pode até chegar barata no início, mas cobrar seu preço em renegociações, pressão de caixa ou necessidade de novos recursos.

O impacto no caixa vale mais do que a aparência da parcela

Uma parcela que “cabe” hoje não garante que a operação será confortável amanhã.

Para avaliar o custo do crédito empresarial, é preciso inserir os pagamentos no fluxo real da empresa. Isso significa olhar para folha, tributos, fornecedores, sazonalidade, recebimentos previstos, atrasos históricos e compromissos já assumidos.

A pergunta não é apenas “consigo pagar?”. É “o que deixará de caber quando eu pagar?”.

Se a empresa contrata crédito e perde capacidade de comprar estoque, conceder prazo a um cliente estratégico ou absorver uma oscilação normal da operação, existe um custo indireto relevante. A dívida pode estar sendo honrada e, ainda assim, limitando o negócio.

O crédito saudável deveria ampliar capacidade de decisão, não apenas trocar um problema imediato por uma agenda mais apertada.

A menor taxa pode exigir a garantia mais cara

Garantias também têm valor estratégico.

Um imóvel, uma aplicação, uma carteira de recebíveis ou outro ativo comprometido em uma operação deixa de estar livre para outros usos durante determinado período. Mesmo quando isso não gera desembolso imediato, existe um custo de flexibilidade.

Se duas propostas apresentam taxas diferentes, mas uma exige comprometer um ativo importante enquanto a outra preserva capacidade futura de negociação, a comparação fica mais complexa.

Crédito empresarial não deveria ser analisado apenas pelo que custa contratar. Deve ser avaliado também pelo que passa a ficar indisponível depois da contratação.

Risco também faz parte do preço

Uma estrutura aparentemente barata pode ser frágil se depender de premissas otimistas demais.

Se o pagamento pressupõe que todos os clientes pagarão pontualmente, que a margem continuará intacta ou que o faturamento crescerá sem interrupções, a empresa está assumindo risco. Quanto menor a folga entre obrigação e geração de caixa, menor a capacidade de absorver imprevistos.

Isso não significa buscar uma operação sem risco. Significa entender se o risco assumido é proporcional ao benefício esperado.

Em uma comparação estratégica, a melhor alternativa é aquela em que a empresa consegue explicar de onde virá o pagamento, o que acontece se houver atraso e quanto espaço permanece caso o cenário seja menos favorável.

Um exemplo simples: barato para quem?

Considere uma empresa que precisa de R$ 300 mil para atender um pedido importante.

A proposta A apresenta a menor taxa, mas leva três semanas para liberar o recurso. Nesse intervalo, a condição de compra do fornecedor expira e a empresa perde parte da margem prevista.

A proposta B tem custo financeiro um pouco maior, porém disponibiliza o recurso no tempo necessário e o pagamento acompanha os recebíveis gerados pelo contrato.

Qual é mais barata?

Sem calcular o resultado da oportunidade, não há resposta. A proposta A ganha na taxa; a B pode ganhar no resultado líquido da decisão.

Agora inverta o cenário. Se não existe urgência, não há desconto relevante a capturar e as duas estruturas atendem igualmente ao fluxo, pagar mais por velocidade pode não ter justificativa.

Esse é o ponto: o custo não está no produto isolado. Está na relação entre produto, momento e finalidade.

Como comparar o custo do crédito empresarial com mais inteligência

Uma comparação racional precisa colocar as propostas na mesma mesa e fazer perguntas iguais para todas.

Qual é o custo financeiro total da operação? Em quanto tempo o recurso estará disponível? Qual é o prazo e como os pagamentos se distribuem? A estrutura acompanha o ciclo de caixa? Quais ativos ou garantias ficam comprometidos? Que oportunidade será viabilizada? Qual margem ou economia essa oportunidade gera? O que acontece se um recebimento atrasar?

Essas perguntas impedem que uma taxa pequena esconda um impacto grande.

Também ajudam a separar crédito caro de crédito mal utilizado. Uma operação pode ter custo competitivo e ainda ser ruim se financiar um problema estrutural sem corrigir sua causa. Outra pode ter custo maior e gerar retorno superior porque viabiliza um movimento rentável e bem calculado.

Crédito inteligente não é o que parece barato na contratação. É o que preserva valor depois dela.

A melhor comparação termina no resultado, não na taxa

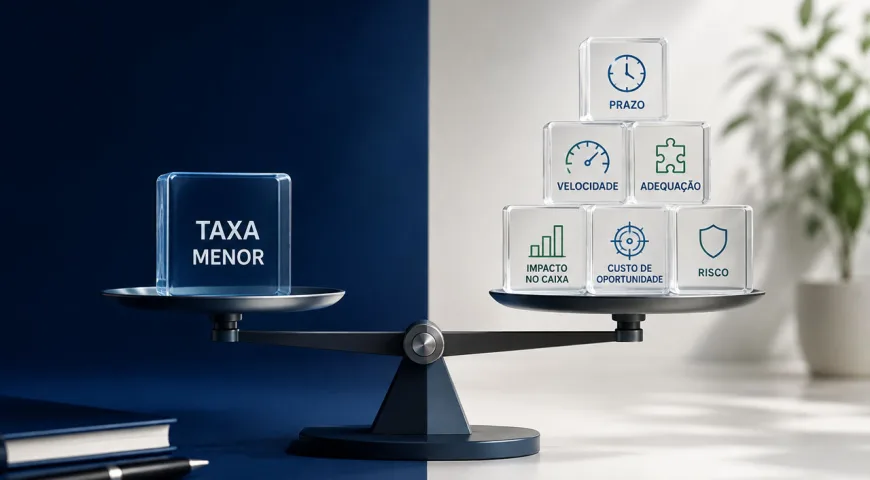
Taxa é uma informação essencial, mas não resume prazo, velocidade, adequação, impacto no caixa, custo de oportunidade, garantias e risco. Quando o empresário coloca todas essas dimensões na análise, o custo do crédito empresarial deixa de ser apenas um percentual e passa a ser uma decisão de negócio.

Isso muda a conversa. Em vez de perguntar “qual proposta cobra menos?”, a empresa passa a perguntar “qual proposta deixa o negócio melhor depois que o crédito cumprir sua função?”.

É uma diferença simples, mas poderosa. A primeira pergunta busca preço. A segunda busca resultado.

Antes de escolher a menor taxa, escolha a estrutura que deixa mais valor dentro da empresa. Na BBG FIDC, crédito não é comparado só pelo número que aparece na proposta, mas pelo papel que pode cumprir no caixa, nos recebíveis e no próximo movimento do negócio. Porque a taxa cabe na planilha — a decisão precisa caber na estratégia.

Imagem destacada: por IA no ChatGT

operação de recebíveis

Operação de recebíveis: do título ao caixa

Operação de recebíveis: do título ao caixa

Uma operação de recebíveis parece simples quando vista apenas pelo resultado: a empresa apresenta títulos, a análise acontece e o recurso chega ao caixa. Mas, entre o valor registrado em uma carteira e o dinheiro disponível para movimentar o negócio, existe um percurso que precisa ser percorrido com método. É nesse caminho que uma operação séria se diferencia de uma decisão feita apenas pela pressa.

O recebível, por si só, não basta. É preciso entender de onde ele veio, quem deve pagar, quais documentos sustentam aquela obrigação, se os prazos fazem sentido, qual risco está concentrado na carteira e como a operação será formalizada, liquidada e acompanhada. Cada etapa reduz incerteza e ajuda a transformar um direito futuro em liquidez com mais segurança.

Para o empresário, conhecer esse bastidor tem um efeito prático: ele passa a entender que agilidade não significa pular etapas. Significa ter um processo capaz de percorrê-las com clareza.

Onde uma operação de recebíveis realmente começa

O primeiro passo acontece antes da análise financeira. A pergunta inicial é: qual fato econômico deu origem ao recebível?

Uma duplicata, um contrato, um cheque ou outro direito de crédito precisa estar ligado a uma relação comercial real. Houve venda? Houve prestação de serviço? A mercadoria foi entregue? A obrigação existe nas condições apresentadas?

Essa origem importa porque o recebível não deve ser tratado apenas como um número em uma planilha. Ele representa uma obrigação de pagamento, com valor, vencimento, devedor e documentação associados.

Quando a origem está bem organizada, a operação ganha consistência desde o início. Quando há divergências, falta de documentação ou informações desencontradas, o processo exige atenção adicional. Isso não significa necessariamente que o crédito seja ruim; significa que a história precisa estar completa antes de avançar.

É também nessa etapa que a empresa percebe uma vantagem muitas vezes ignorada: organização operacional melhora a qualidade financeira da carteira. Vendas bem documentadas, contratos claros e informações atualizadas tornam os recebíveis mais fáceis de analisar e estruturar.

Análise na operação de recebíveis: não basta olhar o valor

Depois de entender a origem, a análise precisa enxergar além do montante disponível. Uma carteira de R$ 500 mil pode ter características muito diferentes de outra carteira com o mesmo valor.

Quem são os sacados? Quanto cada um representa? Há concentração excessiva em poucos clientes? Os pagamentos costumam acontecer dentro do prazo? Existem atrasos recorrentes? Os vencimentos estão distribuídos ou concentrados em um único período?

Essas perguntas ajudam a compreender a qualidade da carteira.

Também é necessário observar a empresa que apresenta os recebíveis. Histórico financeiro, comportamento de pagamento, endividamento, movimentação, finalidade do recurso e coerência entre a operação solicitada e o ciclo do negócio ajudam a formar uma visão mais completa.

Nenhuma informação deveria decidir sozinha. Um cliente relevante pode ser positivo comercialmente e, ao mesmo tempo, representar concentração de risco. Uma empresa pode ter oscilação de caixa sem que isso signifique fragilidade estrutural. A análise responsável conecta os pontos em vez de transformar um único indicador em sentença.

Validar é conferir se todas as peças contam a mesma história

A validação é uma das etapas menos visíveis para quem está fora da operação, mas uma das mais importantes para sua segurança.

O objetivo é verificar se os dados apresentados conversam entre si. Valor, vencimento, devedor, documentos comerciais e informações cadastrais precisam formar uma narrativa coerente. Quando necessário, também podem existir confirmações adicionais relacionadas à existência e às condições do crédito.

É aqui que erros operacionais aparecem. Uma data divergente, um documento incompleto, uma duplicidade ou uma informação desatualizada pode exigir correção antes da continuidade. Esse cuidado evita que uma inconsistência pequena se transforme em problema maior depois da liquidação.

Uma operação profissional não trata validação como obstáculo à velocidade. Pelo contrário: quanto mais padronizada e organizada é essa etapa, mais rápido o processo consegue avançar sem abrir mão de segurança.

Por isso, empresas que mantêm sua carteira organizada tendem a chegar melhor preparadas. O ganho não está apenas em “aprovar mais rápido”, mas em reduzir dúvidas, retrabalho e decisões baseadas em informação incompleta.

Risco não é uma etapa isolada do processo

É comum imaginar que a análise de risco acontece uma vez e termina com uma aprovação. Na prática, o risco atravessa toda a jornada.

Ele aparece na origem do recebível, na qualidade do sacado, na concentração da carteira, nos prazos, na documentação e na própria capacidade da empresa de sustentar sua operação. Também aparece na finalidade do recurso: antecipar para financiar uma venda rentável é diferente de usar liquidez recorrente para cobrir um desequilíbrio que nunca é corrigido.

Por isso, uma boa decisão não pergunta apenas “esse título pode ser operado?”. Pergunta também: “essa estrutura faz sentido para este cliente, neste valor, neste prazo e nesta finalidade?”.

Essa visão evita dois erros comuns: tratar todo recebível como igual ou acreditar que aprovação significa ausência de risco. Crédito responsável não elimina risco; identifica, dimensiona e estrutura condições para lidar melhor com ele.

Formalização da operação de recebíveis: quando a decisão vira compromisso

Depois da análise e da validação, chega o momento de formalizar a operação. É aqui que aquilo que foi avaliado passa a ter condições definidas.

Valores, títulos envolvidos, prazos, responsabilidades, regras aplicáveis à operação e demais informações necessárias precisam estar registrados de forma clara. Para o empresário, essa etapa merece atenção porque é nela que a expectativa se transforma em compromisso.

Uma formalização bem conduzida evita dúvidas posteriores. A empresa precisa entender o que está sendo negociado, quais recebíveis fazem parte da operação, quanto receberá, quais custos estão envolvidos e como acontecerão os próximos passos.

Transparência aqui não é detalhe. É parte da experiência de crédito.

Quando as condições são compreendidas antes da assinatura, a relação deixa de depender de interpretações e passa a se apoiar em critérios objetivos. Esse é um dos elementos que separam uma operação apenas rápida de uma operação confiável.

Liquidação: quando o recebível finalmente vira caixa

A liquidação é a etapa que o empresário mais percebe, porque é quando o recurso se torna disponível. Mas ela só acontece com segurança porque as etapas anteriores construíram a base.

Depois da formalização e do cumprimento das condições previstas, os recursos são liberados conforme a estrutura da operação. Nesse momento, o recebível futuro ganha utilidade presente: pode apoiar compras, produção, capital de giro, negociação com fornecedores ou outra finalidade planejada.

É importante, porém, não confundir liquidação com linha de chegada.

Se a empresa olha apenas para o dinheiro que entrou, perde parte do valor do processo. A operação precisa conversar com o que acontecerá depois. O recurso ajudou a corrigir um descasamento? Financiou uma oportunidade? Melhorou o ciclo? O custo foi compatível com a margem?

A liquidez é resultado operacional. O valor estratégico aparece quando ela melhora a capacidade de decisão.

O acompanhamento fecha o ciclo da operação de recebíveis

Uma operação de recebíveis séria continua sendo acompanhada depois da liberação do recurso. Afinal, os títulos ainda têm vencimentos, os sacados precisam cumprir suas obrigações e a carteira continua mudando.

O acompanhamento permite observar pagamentos, atrasos, comportamento dos clientes, concentração e eventuais desvios. Em operações recorrentes, esse histórico também ajuda a construir uma leitura mais precisa da empresa e da própria qualidade dos recebíveis ao longo do tempo.

Para o empresário, isso significa que relacionamento importa. Quanto mais a operação financeira conhece a dinâmica real do negócio, mais contexto existe para futuras decisões.

Esse acompanhamento também transforma dados em aprendizado. Se determinados clientes atrasam sempre, isso pode influenciar a política comercial. Se a carteira está excessivamente concentrada, pode surgir a necessidade de diversificação. Se determinados prazos pressionam demais o caixa, vendas futuras podem ser negociadas de outra forma.

Assim, o pós-operação também melhora a gestão antes da próxima operação.

Segurança não está em uma etapa. Está na sequência.

A jornada do recebível ao caixa não precisa ser burocrática. Precisa ser coerente.

Origem sem análise deixa perguntas abertas. Análise sem validação trabalha com informação que pode estar incompleta. Validação sem formalização não define responsabilidades. Liquidação sem acompanhamento reduz a operação a uma transferência de dinheiro.

É a conexão entre as etapas que cria segurança.

Quando o processo funciona, a empresa não recebe apenas uma resposta. Ela entende por que aquela estrutura faz sentido, quais ativos sustentam a decisão e como a liquidez se conecta ao seu ciclo financeiro.

Esse é o ponto em que uma operação deixa de parecer uma caixa-preta. O empresário passa a enxergar o caminho e percebe que cada cuidado existe para que velocidade e responsabilidade possam caminhar juntas.

Na BBG FIDC, transformar recebíveis em caixa não é apertar um botão: é fazer cada etapa sustentar a próxima. Porque liquidez boa não é apenas a que chega rápido — é a que chega por um caminho claro o bastante para dar confiança ao próximo movimento da empresa.

Imagem destacada: por IA no ChatGPT

risco na antecipação de recebíveis

Risco na antecipação de recebíveis: o custo invisível

Risco na antecipação de recebíveis: o custo invisível

O risco na antecipação de recebíveis não está na ferramenta em si. Está no uso automático, recorrente e sem uma leitura clara do que acontece depois que o dinheiro entra. Antecipar pode trazer fôlego, equilibrar prazos e permitir que a empresa aproveite oportunidades. Mas, quando vira reflexo diante de qualquer aperto, também pode esconder custos, pressionar margens e criar uma dependência difícil de perceber.

O perigo é que a operação quase sempre parece funcionar no curto prazo. O caixa recebe recursos, os compromissos são pagos e a urgência diminui. A sensação é de problema resolvido. Só que a antecipação desloca para hoje uma receita que chegaria amanhã — já descontados os custos da operação. Se o próximo ciclo não estiver mais organizado, a empresa pode chegar ao mesmo ponto com menos recebíveis disponíveis.

É assim que uma boa ferramenta começa a ser usada como remendo.

O primeiro risco é antecipar sem saber o motivo

Toda antecipação deveria responder a uma pergunta simples: para que esse dinheiro será usado?

Antecipar para aproveitar uma compra vantajosa, sustentar um pedido rentável ou corrigir um descasamento pontual de prazos tem uma lógica. Antecipar apenas porque “o caixa apertou de novo” exige outra leitura.

Quando a finalidade não está clara, o recurso tende a ser absorvido pelas despesas do dia a dia sem produzir uma melhora estrutural. A empresa antecipa hoje, paga o que venceu e continua com a mesma política comercial, os mesmos prazos, os mesmos atrasos e a mesma pressão de capital de giro.

Nesse cenário, a operação resolve o sintoma, mas preserva a causa.

O risco na antecipação de recebíveis cresce quando o empresário deixa de avaliar o destino do recurso e passa a tratar a liquidez imediata como resposta padrão. Antes de antecipar, é preciso saber qual problema será resolvido e o que deve mudar para que ele não reapareça no ciclo seguinte.

A recorrência pode esconder uma dependência

Usar antecipação de forma recorrente não é necessariamente um erro. Para empresas que vendem a prazo, ela pode integrar a estratégia financeira e acompanhar o próprio ritmo da operação. O problema aparece quando a recorrência não é planejada, medida nem questionada.

A dependência começa de forma silenciosa. Primeiro, a empresa antecipa em um mês mais apertado. Depois, usa novamente porque o recebimento principal ainda está distante. Com o tempo, parte da carteira futura passa a ser comprometida antes mesmo de chegar ao vencimento.

O caixa começa a contar não apenas com as vendas, mas com a antecipação contínua dessas vendas. Se a operação fica indisponível, se o custo muda ou se a qualidade da carteira se deteriora, a empresa sente o impacto imediatamente.

Um sinal de alerta é quando o financeiro já inclui a antecipação como obrigação fixa para fechar o mês, sem discutir alternativas ou causas. Nesse ponto, a ferramenta deixou de apoiar a gestão e passou a sustentar um modelo que talvez precise ser revisto.

O custo acumulado corrói mais do que parece

Cada operação tem um custo. Isso é natural: a empresa troca o prazo futuro por liquidez presente. O erro está em olhar apenas para a taxa de uma antecipação isolada e ignorar o efeito acumulado ao longo dos meses.

Uma operação pode parecer pequena quando analisada sozinha. Porém, se a empresa antecipa parte relevante da carteira repetidamente, o custo total passa a consumir uma parcela importante do resultado.

Esse impacto nem sempre aparece de forma evidente. Ele pode se espalhar por diferentes contratos, títulos e datas, dificultando a percepção do quanto a empresa realmente paga para manter o caixa funcionando.

Por isso, não basta perguntar quanto custa antecipar hoje. É preciso medir quanto a empresa gastou com antecipações no trimestre, no semestre e no ano — e comparar esse valor com a margem gerada pelas vendas que originaram os recebíveis.

Quando o custo financeiro cresce mais rápido do que a margem, o volume vendido pode aumentar sem fortalecer o negócio. A empresa trabalha mais, movimenta mais dinheiro e preserva menos resultado.

A margem pode estar pagando pelo prazo do cliente

Vender a prazo tem valor comercial, mas também tem custo financeiro. Se a empresa paga fornecedores, folha, tributos e operação antes de receber, ela precisa financiar esse intervalo.

A antecipação pode equilibrar o ciclo, mas o custo precisa caber na margem. Caso contrário, a empresa concede prazo ao cliente e depois paga para transformar esse prazo em caixa, assumindo uma conta que talvez não tenha sido considerada na formação do preço.

Esse é um risco frequente: a venda parece rentável na negociação comercial, mas perde força depois que entram desconto, prazo, inadimplência potencial e custo de antecipação.

A decisão mais madura não é simplesmente antecipar ou esperar. É entender se a margem da operação suporta a estrutura escolhida.

Em alguns casos, será necessário rever preço, prazo, desconto ou condição de pagamento. Em outros, a antecipação continuará fazendo sentido porque permite comprar melhor, produzir mais ou atender uma oportunidade com retorno superior ao custo. O critério está na conta completa, não na urgência.

Concentração de sacados: quando poucos clientes sustentam a carteira

Uma carteira de recebíveis pode ter bom valor total e ainda carregar uma fragilidade relevante: a concentração em poucos sacados.

Se grande parte dos títulos depende do pagamento de um único cliente ou de um pequeno grupo, qualquer atraso, contestação ou mudança comercial pode afetar a liquidez esperada. A empresa pode estar vendendo bem, mas seu risco está concentrado.

Na antecipação de recebíveis, essa concentração influencia a qualidade da carteira e a capacidade de estruturar novas operações. Quanto maior a dependência de poucos pagadores, menor a margem para absorver imprevistos.

O risco também pode estar concentrado por setor. Uma empresa pode ter muitos clientes, mas todos expostos ao mesmo ciclo econômico. Nesse caso, a diversificação aparente não elimina a vulnerabilidade.

Antes de antecipar, é importante observar quem pagará os títulos, qual histórico esses sacados possuem, quanto cada um representa na carteira e o que aconteceria se um recebimento relevante atrasasse.

A carteira precisa ser analisada como estrutura, não apenas como soma.

Liquidez imediata pode enfraquecer o amanhã

Antecipar recebíveis significa usar hoje parte do dinheiro que entraria no futuro. Isso pode ser extremamente útil, mas cria uma consequência: quando o vencimento original chegar, aquele recurso já não estará disponível da mesma forma.

Se a empresa não projeta esse efeito, o mês seguinte pode começar com uma base menor de recebimentos livres. A solução de hoje, então, produz a próxima necessidade.

Esse risco fica maior quando a antecipação financia despesas recorrentes sem qualquer mudança operacional. A empresa antecipa para cobrir o presente, mas não reduz custos, não ajusta prazos, não melhora cobrança e não protege margem. Assim, o futuro chega já comprometido.

A pergunta central é: depois que o dinheiro entrar, o próximo ciclo ficará mais forte ou mais dependente?

Se a antecipação financia uma operação rentável, melhora poder de compra ou resolve um descasamento real, ela pode fortalecer o ciclo. Se apenas cobre uma insuficiência repetitiva, merece uma análise mais profunda.

Cinco perguntas antes de antecipar recebíveis

Uma decisão responsável pode começar com cinco perguntas objetivas.

  1. Qual é a finalidade exata do recurso?
  2. Quanto a operação custará em valor total, não apenas em taxa?
  3. A margem das vendas suporta esse custo?
  4. A carteira está concentrada em poucos sacados ou setores?
  5. Como ficará o caixa quando os títulos antecipados chegarem ao vencimento original?

Essas perguntas não eliminam todos os riscos, mas impedem que a decisão seja tomada apenas pela sensação de alívio imediato. Elas obrigam a empresa a conectar necessidade, carteira, custo, margem e próximo ciclo.

Esse é o ponto em que a antecipação deixa de ser reação e passa a ser gestão.

O risco na antecipação de recebíveis diminui quando existe critério

A antecipação não deve ser demonizada. Para muitas empresas, ela é uma ferramenta legítima de capital de giro, negociação e crescimento. O risco surge quando a facilidade de acessar liquidez substitui a análise.

Critério significa conhecer a carteira, medir recorrência, acompanhar o custo acumulado, proteger margem, avaliar a concentração de sacados e projetar o efeito sobre os períodos seguintes.

Também significa escolher a finalidade certa. Liquidez obtida para uma oportunidade calculada tem um papel diferente daquela usada para sustentar um desequilíbrio que se repete.

A boa decisão não pergunta apenas “quanto entra hoje?”. Pergunta “o que essa antecipação constrói depois?”.

Antes de transformar prazo em dinheiro, transforme informação em critério. Na BBG FIDC, recebíveis não entram no automático: são analisados para que a liquidez de hoje não cobre o crescimento de amanhã. Porque antecipar bem não é correr do vencimento — é dar ao caixa um movimento que continue fazendo sentido no próximo ciclo.

Imagem destacada: por IA no ChatGPT

securitização de recebíveis

Securitização de recebíveis: estratégia para crescer

Securitização de recebíveis: estratégia para crescer

A securitização de recebíveis costuma entrar na conversa quando o caixa aperta. A empresa tem vendas realizadas, valores a receber e compromissos chegando antes do pagamento dos clientes. Então, busca transformar parte dessa carteira em liquidez para resolver uma necessidade imediata.

Essa aplicação pode fazer sentido, mas mostra apenas uma parte do potencial da operação. Quando tratada exclusivamente como resposta a uma urgência, a securitização alivia o presente. Quando entra no planejamento financeiro, pode sustentar compras, produção, negociação, expansão e estabilidade.

A diferença não está apenas no instrumento utilizado. Está na intenção, na qualidade da carteira e na decisão sobre o destino dos recursos. Uma empresa pode antecipar valores para apagar um incêndio ou estruturar seus recebíveis para preparar o próximo movimento. O dinheiro pode até chegar da mesma origem, mas o efeito sobre o negócio será completamente diferente.

Securitização não é apenas receber antes

Empresas que vendem a prazo já carregam um ativo dentro da própria operação: o direito de receber por vendas, serviços ou contratos realizados. O problema é que esse ativo está distribuído no tempo. Enquanto o cliente paga em 30, 60 ou 90 dias, fornecedores, folha, tributos, estoque e produção seguem outro calendário.

A securitização organiza essa distância entre o valor futuro e a necessidade presente. Em termos simples, recebíveis são analisados, estruturados e usados como base de uma operação capaz de transformá-los em liquidez. Isso exige documentação, lastro, avaliação dos devedores, análise de risco e coerência entre prazo, custo e finalidade.

Portanto, não se trata de “criar dinheiro” nem de ignorar o risco. Trata-se de trabalhar de forma mais inteligente com créditos que a empresa já gerou. Essa lógica aproxima o mercado financeiro da economia real: vendas realizadas podem ajudar a financiar novos ciclos de atividade.

Quando a operação funciona apenas como respiro

A securitização de recebíveis pode ser usada de forma pontual para cobrir um descasamento temporário. Um cliente atrasou, um fornecedor venceu antes ou uma despesa extraordinária surgiu. A empresa transforma parte da carteira em caixa, atravessa o período e segue operando.

Não há nada necessariamente errado nisso. O risco aparece quando a exceção vira rotina e a empresa deixa de investigar por que precisa recorrer à liquidez sempre nas mesmas condições.

Se todo mês os recebíveis são usados apenas para cobrir despesas recorrentes, talvez exista um problema de margem, prazo comercial, custo, cobrança ou capital de giro. Nesse cenário, a operação entrega alívio, mas não corrige a causa. O caixa respira hoje e volta a apertar no ciclo seguinte.

A solução pontual olha para a pergunta “quanto falta agora?”. A estratégia empresarial pergunta “qual movimento esse recurso permitirá realizar e como ele melhora os próximos ciclos?”. Essa mudança de pergunta é o início de uma relação mais madura com os recebíveis.

Quando a securitização de recebíveis vira estratégia

A securitização passa a ser estratégica quando deixa de aparecer somente depois do problema e começa a ser considerada antes da decisão. A empresa conhece sua carteira, entende o prazo médio de recebimento, acompanha a concentração por cliente e sabe quais créditos podem ser estruturados com mais segurança.

Com essa base, a liquidez pode ter um destino planejado. Em vez de cobrir um buraco indefinido, ela pode financiar uma compra com melhor condição, aumentar a capacidade produtiva, atender um contrato maior ou equilibrar o ciclo entre pagamento e recebimento.

O uso estratégico também exige comparar o custo da operação com o resultado esperado. Antecipar recebíveis para obter um desconto relevante de fornecedor pode melhorar a margem. Usar liquidez para produzir um pedido rentável pode acelerar o crescimento. Já transformar recebíveis em caixa sem finalidade definida pode apenas antecipar o consumo de recursos futuros.

Sofisticação, nesse caso, não significa complexidade desnecessária. Significa fazer o dinheiro chegar com propósito.

Securitização de recebíveis nas compras: liquidez como poder de negociação

Prazo tem valor dos dois lados da mesa. A empresa concede prazo aos clientes para vender, mas pode ganhar condições melhores ao pagar fornecedores com mais agilidade. Quando a securitização de recebíveis é planejada, ela pode transformar esse intervalo em poder de negociação.

Imagine uma indústria que recebe em 60 dias, mas encontra uma oportunidade de comprar matéria-prima com desconto para pagamento antecipado. Se a economia obtida supera o custo da estrutura e a compra está ligada a uma demanda real, transformar recebíveis em liquidez pode proteger margem e garantir abastecimento.

A lógica não é simplesmente trocar futuro por presente. É usar o presente para gerar um futuro mais eficiente. A operação financeira passa a apoiar a negociação comercial.

Produção: vender mais exige financiar o caminho até a entrega

Um pedido maior costuma ser celebrado como crescimento, mas também pode exigir estoque, insumos, equipe, logística e capacidade produtiva antes de gerar caixa. Empresas que não calculam esse intervalo correm o risco de vender mais e ficar financeiramente mais pressionadas.

A securitização pode sustentar esse caminho quando há recebíveis adequados e uma operação coerente. O recurso antecipa capacidade de execução: permite comprar, produzir e entregar sem desmontar o caixa destinado às despesas recorrentes.

A decisão precisa considerar margem, prazo, risco e retorno. Um contrato volumoso não é automaticamente uma boa oportunidade. Porém, quando os números fazem sentido, estruturar liquidez pode impedir que a empresa recuse crescimento por falta de fôlego temporário.

Securitização de recebíveis na expansão: crescer sem descapitalizar

Expansão não acontece apenas com grandes obras ou novas unidades. Pode significar ampliar estoque, contratar pessoas, entrar em outra região, atender um novo canal ou aumentar a capacidade de entrega. Todos esses movimentos consomem recursos antes de produzir resultado.

Quando a empresa usa apenas o caixa disponível, pode comprometer a operação atual para financiar a futura. Quando depende de uma decisão tardia, pode perder o momento. A securitização de recebíveis oferece uma alternativa: mobilizar ativos já gerados para apoiar um movimento de crescimento.

Isso não transforma qualquer expansão em decisão segura. O plano precisa ser viável, a carteira precisa ter qualidade e a estrutura precisa caber no retorno esperado. A vantagem está em ampliar as possibilidades sem confundir liquidez com liberdade para assumir qualquer risco.

Estabilidade também é uma estratégia de crescimento

Nem toda operação estratégica precisa financiar aceleração. Às vezes, o melhor uso da liquidez é proteger a estabilidade.

Empresas com ciclos sazonais, prazos longos ou concentração de pagamentos podem usar uma estrutura planejada para reduzir oscilações, honrar compromissos e preservar relações com fornecedores. Essa estabilidade melhora a capacidade de negociar e evita decisões tomadas sob pressão.

Crescimento sustentável não depende apenas de avançar. Depende de não desmontar o que já funciona. Ao organizar a relação entre recebíveis e caixa, a empresa cria condições para atravessar períodos diferentes sem transformar cada variação em emergência.

O que separa estratégia de improviso

A primeira diferença é a leitura da carteira. Uma empresa estratégica sabe quanto tem a receber, de quem, em quais prazos e com qual comportamento histórico. Não trata todos os créditos como se tivessem a mesma qualidade.

A segunda é a finalidade. O recurso tem destino definido e impacto calculado. A empresa sabe se pretende comprar melhor, produzir, negociar, expandir ou equilibrar um ciclo específico.

A terceira é a recorrência consciente. Usar securitização de forma recorrente não é necessariamente um problema. O problema é repetir a operação sem entender seu papel, seu custo e seus efeitos sobre os próximos períodos.

A quarta é a estrutura. Lastro, documentação, análise dos devedores, concentração e risco não são obstáculos à velocidade. São o que permite que a operação seja sustentável.

Quando esses elementos se conectam, a securitização deixa de ser um botão de emergência e passa a integrar a arquitetura financeira da empresa.

Sofisticação acessível para empresas reais

O termo securitização pode parecer restrito a grandes operações ou departamentos financeiros complexos. Mas a lógica por trás dele é próxima da rotina de qualquer empresa que vende a prazo: transformar créditos futuros em capacidade de movimento presente.

O acesso responsável não depende apenas do tamanho da empresa. Depende da existência e da qualidade dos recebíveis, da documentação, dos devedores, do propósito e da análise da operação. Cada caso precisa ser avaliado individualmente, sem promessas automáticas.

Essa é a sofisticação que faz sentido: não complicar o financeiro, mas usar estruturas mais inteligentes para resolver necessidades reais.

Recebíveis podem financiar o próximo capítulo

A diferença entre uma operação pontual e uma estratégia de crescimento não está apenas em receber antes. Está no que a empresa consegue construir depois.

Quando a securitização de recebíveis entra no planejamento, os valores futuros podem sustentar compras melhores, produção, expansão, negociação e estabilidade. A carteira deixa de ser uma lista passiva de vencimentos e passa a participar das decisões do negócio.

O desafio é não confundir disponibilidade com estratégia. Liquidez sem direção pode desaparecer rapidamente. Liquidez com propósito transforma tempo em vantagem.

Talvez parte do capital necessário para o próximo passo da sua empresa já esteja nas vendas que ela realizou. A BBG FIDC ajuda a enxergar, estruturar e colocar esse potencial em movimento — porque crescimento não começa quando o dinheiro chega, mas quando cada recebível ganha uma função no futuro do negócio.

Imagem destacada: por IA no ChatGPT

Gestão de recebíveis empresariais

Gestão de recebíveis empresariais: seu dinheiro está parado

Gestão de recebíveis empresariais: dinheiro parado na carteira

A gestão de recebíveis empresariais não começa na cobrança de uma fatura vencida. Ela começa no momento em que a empresa decide como vender, para quem vender, em qual prazo e sob quais condições transformar aquela venda em caixa. Quando essa visão não existe, a carteira de recebíveis vira um arquivo de datas futuras: o faturamento cresce, os títulos se acumulam e o dinheiro continua longe da operação.

Esse é um erro silencioso porque, no papel, a empresa parece saudável. Há vendas realizadas, notas emitidas e valores programados para entrar. Porém, enquanto esses recursos não chegam, fornecedores vencem, a operação consome caixa e oportunidades pedem velocidade.

O dinheiro existe, mas está preso no tempo. A questão não é apenas quanto a empresa tem a receber, mas quanto dessa carteira pode ser convertido em movimento com segurança.

Recebível não é dinheiro em caixa

Uma venda a prazo gera receita e um direito de receber. Não gera, naquele instante, dinheiro disponível. Parece uma distinção óbvia, mas muitas decisões empresariais ainda ignoram esse intervalo.

A empresa comemora um contrato relevante, assume os custos para entregar, concede 30, 60 ou 90 dias ao cliente e segue operando como se o valor já estivesse disponível. Quando os compromissos vencem antes do recebimento, surge a pressão. O problema não foi necessariamente vender a prazo. Foi tratar uma promessa futura como liquidez presente.

Uma carteira de recebíveis pode ser valiosa e, ao mesmo tempo, deixar a empresa sem fôlego. Tudo depende da qualidade dos créditos, dos prazos, da concentração em poucos clientes, do histórico de pagamento e da forma como a carteira é acompanhada.

Por isso, olhar apenas para o total a receber engana. Dois milhões de reais previstos para os próximos meses não significam dois milhões de reais disponíveis para decidir hoje.

A carteira pode esconder mais risco do que valor

O erro seguinte é enxergar todos os recebíveis como se fossem iguais.

Um título de cliente recorrente, com bom histórico e vencimento próximo, não tem o mesmo perfil de um valor concentrado em um único comprador, com prazo longo e atrasos frequentes.

A gestão de recebíveis empresariais precisa separar volume de qualidade.

Isso exige perguntas que muitas empresas deixam para depois:

  • Quem concentra a maior parte da carteira?
  • Quais clientes costumam pagar fora do prazo?
  • Quanto já venceu e ainda não foi recebido?
  • Quais títulos estão próximos do vencimento?
  • Quanto tempo, em média, a venda leva para virar caixa?
  • Quais recebíveis têm documentação e lastro adequados?
  • Quanto da margem está sendo consumido pelo prazo concedido?

Sem essas respostas, a carteira parece patrimônio, mas pode funcionar como risco acumulado.

O atraso que se repete não é exceção

Algumas empresas tratam atrasos recorrentes como parte inevitável do negócio. O cliente “sempre paga alguns dias depois”, o comercial “já conhece o perfil” e o financeiro ajusta o caixa como pode. Com o tempo, a exceção vira rotina e a rotina deixa de provocar decisão.

Esse comportamento custa caro.

Um atraso de poucos dias pode parecer pequeno quando analisado isoladamente. Mas, repetido em dezenas de títulos, ele muda o ciclo financeiro, pressiona o capital de giro e obriga a empresa a buscar recursos para financiar um prazo que não foi originalmente combinado.

Sem acompanhamento por faixa de atraso, a cobrança tende a acontecer tarde, quando a pressão já chegou e o poder de negociação diminuiu.

Uma carteira bem gerida não espera o atraso ganhar tamanho. Ela identifica padrões, classifica prioridades e cria ações antes que o problema vire urgência.

Vender muito pode estar financiando o cliente

Existe uma pergunta desconfortável que toda empresa que vende a prazo deveria fazer: quem está financiando quem?

Se a empresa paga matéria-prima, equipe, impostos, logística e operação antes de receber, parte do seu capital está sustentando o ciclo do cliente. Isso pode fazer sentido comercialmente, desde que o prazo tenha sido calculado, a margem suporte a espera e a empresa tenha estrutura para atravessar o intervalo.

O problema aparece quando o prazo vira concessão automática.

O comercial fecha a venda, mas o financeiro absorve o impacto. O cliente ganha tempo; a empresa perde liquidez. O faturamento sobe, mas a necessidade de capital cresce junto. Quanto mais a operação vende, mais dinheiro precisa colocar para sustentar as vendas.

Nesse cenário, aumentar receita não resolve sozinho. Pode até aprofundar o aperto.

Gestão de recebíveis empresariais também é política comercial. Prazo, limite, documentação, concentração e condição de pagamento não devem ser definidos apenas para facilitar o fechamento. Eles precisam proteger a capacidade da empresa de continuar operando.

Dinheiro parado não significa dinheiro perdido

Apontar o erro não significa tratar vendas a prazo como problema. O prazo pode ser uma ferramenta comercial poderosa. Recebíveis podem ser ativos relevantes. A mudança está em deixar de enxergá-los como uma fila passiva de vencimentos.

Uma carteira organizada oferece caminhos.

A empresa pode melhorar a cobrança, reduzir concentração, rever limites, ajustar prazos e selecionar recebíveis para uma operação de antecipação ou crédito estruturado. Também pode usar a carteira para negociar melhor com fornecedores e planejar compras.

Monetizar melhor o que já existe não é antecipar tudo indiscriminadamente. É entender quais ativos podem ser transformados em liquidez, em qual momento, com qual custo e para qual finalidade.

Antecipar para cobrir um problema recorrente é diferente de antecipar para aproveitar uma condição de compra, sustentar um pedido maior ou equilibrar um descasamento de prazo. A ferramenta pode ser a mesma; a qualidade da decisão não é.

Cinco sinais de que a carteira está sendo mal aproveitada

O primeiro sinal é simples: a empresa sabe o total a receber, mas não conhece a qualidade da carteira. Há um número consolidado, porém pouca clareza sobre concentração, atraso, prazo médio e comportamento dos clientes.

O segundo é a cobrança reativa. O financeiro só atua depois do vencimento e não possui uma rotina preventiva de confirmação, acompanhamento e priorização.

O terceiro é o prazo comercial desconectado da margem. A empresa oferece condições para vender, mas não calcula quanto custa esperar nem como o prazo afeta a necessidade de capital.

O quarto é a antecipação por reflexo. Sempre que o caixa aperta, títulos são antecipados sem comparar finalidade, custo e efeito no ciclo seguinte.

O quinto é a carteira não entrar nas decisões estratégicas. A liderança discute vendas, despesas e saldo bancário, mas não analisa os recebíveis como um ativo capaz de apoiar liquidez, negociação e crescimento.

Quando esses sinais aparecem juntos, o dinheiro não está apenas parado. Ele está sendo mal lido.

O que uma boa gestão precisa enxergar

Uma boa gestão de recebíveis empresariais não exige dezenas de relatórios. Exige informação útil e rotina.

A empresa precisa acompanhar, no mínimo, os valores a vencer, os títulos vencidos, o tempo de atraso, a concentração por cliente, o prazo médio de recebimento e a evolução da carteira. Também precisa relacionar essas informações ao fluxo da operação.

Não basta saber que determinado valor entra em 45 dias; é preciso entender o que vence antes. Também é necessário medir o risco de depender de poucos clientes e usar o comportamento da carteira para ajustar as próximas decisões comerciais.

O objetivo não é criar burocracia. É impedir que um ativo importante seja administrado por memória, hábito ou esperança.

A leitura também precisa chegar ao comercial. Caso contrário, o financeiro continuará tentando corrigir, depois da venda, condições que deveriam ter sido avaliadas antes do fechamento.

Quando as áreas conversam, a carteira deixa de ser responsabilidade isolada da cobrança. Ela passa a fazer parte da estratégia do negócio.

A carteira certa pode abrir espaço para crescer

Quando os recebíveis ganham organização, a empresa melhora mais do que a cobrança. Ela amplia o próprio repertório financeiro.

Uma carteira de qualidade, documentada e bem acompanhada pode apoiar operações estruturadas, antecipação de recebíveis e soluções ligadas a FIDC e securitização. Nesse contexto, os direitos de crédito deixam de ser apenas valores futuros e passam a fazer parte de uma estratégia de liquidez.

Isso não elimina a necessidade de análise. Pelo contrário. A origem do crédito, o lastro, os sacados, os prazos, a concentração e o histórico precisam ser avaliados. É essa estrutura que separa a transformação inteligente de recebíveis de uma decisão tomada apenas para aliviar o dia.

O ganho real não está em “receber antes” a qualquer custo. Está em usar melhor o tempo do dinheiro.

Quando a liquidez obtida tem uma finalidade clara, ela pode financiar produção, melhorar condições de compra, equilibrar o ciclo da operação ou permitir que a empresa aceite uma oportunidade sem desmontar o caixa.

A carteira deixa de ser consequência das vendas. Passa a ajudar a financiar os próximos movimentos.

Pare de olhar a carteira como sala de espera

Toda empresa que vende a prazo já construiu um ativo: o direito de receber pelas vendas realizadas. A pergunta é se esse ativo está sendo administrado ou apenas aguardado.

Quando a carteira é mal acompanhada, prazos se alongam sem reação, atrasos viram rotina, riscos ficam escondidos e a empresa busca dinheiro fora sem perceber o capital que já existe dentro da própria operação.

Quando a gestão muda, a carteira passa a orientar decisões. Mostra onde cobrar, onde reduzir exposição, onde ajustar condições e onde existe potencial para transformar recebíveis em liquidez com estratégia.

Seu dinheiro pode estar parado dentro da própria carteira. Não porque deixou de existir, mas porque ainda não foi organizado para trabalhar a favor do negócio.

A BBG FIDC ajuda empresas a tirar recebíveis da sala de espera e colocá-los em movimento. Porque título parado é prazo; título bem estruturado pode virar decisão, fôlego e resultado.

Imagem destacada: por IA no ChatGPT

FIDC para empresas

FIDC para empresas: como transformar recebíveis em liquidez

FIDC para empresas pode parecer, à primeira vista, uma sigla distante do dia a dia empresarial. Mas, para negócios que vendem a prazo, emitem duplicatas, trabalham com cheques, contratos ou valores a receber, esse modelo pode ser muito mais próximo da realidade do que parece.

Na prática, muitas empresas enfrentam um desafio recorrente: vendem hoje, entregam agora, assumem custos imediatamente, mas só recebem depois. Entre a venda e o dinheiro no caixa, existe um intervalo. E esse intervalo pode pressionar fornecedores, folha, impostos, compras, produção e oportunidades de crescimento.

É nesse espaço que o FIDC ganha relevância. Ele não deve ser visto como um termo complicado do mercado financeiro, mas como uma engrenagem que ajuda a transformar recebíveis em liquidez, com critério, estrutura e previsibilidade.

O que é um FIDC, de forma simples

FIDC significa Fundo de Investimento em Direitos Creditórios. Em linguagem mais direta, é um fundo que investe em direitos de crédito, ou seja, valores que uma empresa tem a receber.

Esses direitos podem nascer de vendas a prazo, duplicatas, cheques, contratos, parcelas, prestações ou outros recebíveis gerados por uma atividade comercial. A empresa vende, gera um valor a receber no futuro e esse recebível pode ser analisado e utilizado dentro de uma operação estruturada.

Para o empresário, o ponto principal não é decorar a sigla. É entender a lógica: se a empresa tem valores a receber, esses valores podem ser organizados e transformados em liquidez antes do vencimento, desde que exista análise, documentação, lastro e coerência na operação.

O FIDC funciona justamente nessa ponte entre o recebível futuro e a necessidade presente de caixa.

Por que isso importa para empresas que vendem a prazo

Vender a prazo é parte da realidade de muitos setores. Indústrias, distribuidores, prestadores de serviço, fornecedores B2B e empresas comerciais muitas vezes precisam oferecer prazo para competir, fechar contratos ou manter bons clientes.

O problema é que prazo comercial nem sempre combina com prazo financeiro.

O cliente pode pagar em 30, 60 ou 90 dias. Mas a empresa precisa comprar matéria-prima, pagar equipe, manter operação, entregar pedidos e cumprir obrigações antes disso. Quando esse descasamento se repete, o negócio pode crescer em faturamento e, ao mesmo tempo, perder fôlego no caixa.

Esse é um dos motivos pelos quais o FIDC para empresas se torna uma alternativa relevante. Ele permite olhar para a carteira de recebíveis como um ativo. Em vez de enxergar duplicatas, cheques ou contratos apenas como espera, a empresa passa a tratá-los como parte de uma estratégia de liquidez.

Recebível deixa de ser promessa parada. Passa a ser possibilidade de movimento.

FIDC não é dinheiro fácil. É dinheiro com estrutura.

Um erro comum é imaginar que qualquer recebível pode virar caixa automaticamente. Não é assim. Uma operação bem feita precisa de critério.

Antes de transformar recebíveis em liquidez, é necessário entender a origem desses créditos, quem são os pagadores, quais prazos estão envolvidos, se há concentração em poucos clientes, qual é o histórico da carteira e qual risco existe na operação.

Essa análise não é burocracia. É proteção.

Ela protege a empresa de usar seus recebíveis sem planejamento. Protege a operação de custos mal calculados. Protege a relação comercial com clientes. E protege a própria sustentabilidade do crédito.

Por isso, um FIDC sério não trabalha apenas com velocidade. Trabalha com leitura. A agilidade importa, claro. Empresas precisam de respostas rápidas. Mas a rapidez só é saudável quando vem acompanhada de método.

O que é lastro e por que ele importa

Quando falamos em FIDC, uma palavra aparece com frequência: lastro. Apesar de parecer técnica, ela pode ser entendida de forma simples.

Lastro é a base real da operação. É o recebível que sustenta aquela movimentação financeira. Se uma empresa tem duplicatas, cheques ou contratos legítimos a receber, esses documentos e direitos ajudam a compor a estrutura da operação.

Em outras palavras, não se trata de crédito solto, sem conexão com a realidade do negócio. Trata-se de uma solução apoiada em algo que a empresa já gerou: vendas, contratos, entregas, relações comerciais e valores futuros.

Essa é uma diferença importante. O FIDC conversa diretamente com a atividade da empresa. Ele parte daquilo que o negócio já tem a receber e analisa como esse valor pode ser transformado em liquidez com segurança.

A diferença entre vender bem e receber bem

Muitas empresas sabem vender, mas ainda não estruturaram bem a forma de receber. Esse ponto é decisivo.

Vender bem não significa apenas fechar contrato. Significa vender com margem, prazo adequado, risco controlado e capacidade de transformar receita em caixa. Quando a empresa não observa essa cadeia completa, ela pode crescer em volume e continuar pressionada financeiramente.

O FIDC ajuda a trazer essa discussão para um nível mais estratégico. Ele obriga a empresa a olhar para a qualidade dos seus recebíveis, para seus prazos, para sua concentração de clientes e para a previsibilidade da carteira.

Esse olhar melhora a decisão. A empresa começa a entender quais recebíveis têm mais qualidade, quais clientes exigem atenção, quais prazos apertam o caixa e como a antecipação pode ser usada com inteligência, não por desespero.

Quando o FIDC faz sentido para uma empresa

O FIDC pode fazer sentido para empresas que vendem a prazo e possuem recebíveis formalizados. Também pode ser útil para negócios que precisam equilibrar o ciclo entre pagar e receber, aproveitar oportunidades de compra, sustentar crescimento, organizar liquidez ou reduzir a dependência de crédito bancário tradicional.

Isso não significa que toda empresa precise usar FIDC o tempo todo. A decisão depende do momento, da carteira de recebíveis, do custo, do prazo, da finalidade e da estrutura financeira do negócio.

A pergunta certa não é apenas: “posso antecipar?”. A pergunta mais madura é: “essa operação melhora meu fluxo, fortalece minha estratégia e preserva minha margem?”.

Quando a resposta é construída com análise, o FIDC deixa de ser uma sigla e passa a ser ferramenta.

Como o FIDC melhora a previsibilidade

Uma empresa que vende a prazo convive com tempo. Tempo para receber. Tempo para pagar. Tempo para entregar. Tempo para negociar. O problema é que, sem estrutura, o tempo vira incerteza.

O FIDC pode ajudar a reduzir essa incerteza porque cria uma lógica mais organizada para transformar recebíveis em caixa. A empresa passa a enxergar melhor sua carteira, entender seus prazos e usar seus ativos financeiros de forma planejada.

Isso melhora a previsibilidade. E previsibilidade melhora decisão.

Com mais clareza sobre quando e como pode transformar recebíveis em liquidez, o empresário ganha mais segurança para negociar com fornecedores, aceitar pedidos maiores, planejar compras, equilibrar capital de giro e atravessar períodos de maior pressão.

A empresa deixa de esperar passivamente o dinheiro entrar e passa a conduzir melhor o próprio ciclo financeiro.

O papel da estrutura na confiança

O mercado financeiro muitas vezes parece distante porque usa termos difíceis para explicar problemas simples. Mas, no fundo, o empresário quer respostas muito concretas: como sustentar o caixa? Como vender a prazo sem sufocar? Como transformar recebíveis em liquidez? Como crescer sem depender de uma única fonte de crédito?

O FIDC responde a parte dessas perguntas quando é bem estruturado.

Ele organiza uma relação entre empresa, recebíveis, risco, investidores, análise e liquidez. Essa engrenagem precisa funcionar com transparência, documentação e acompanhamento. Quanto melhor a estrutura, maior a confiança.

E confiança é essencial quando o assunto é crédito. Ninguém quer apenas uma operação rápida. Empresas maduras querem uma operação que faça sentido hoje e não crie um problema amanhã.

FIDC para empresas é sobre movimento

No fim, FIDC para empresas não é sobre uma sigla. É sobre movimento.

Movimento do dinheiro que estava preso no prazo. Movimento da empresa que precisa comprar, entregar, crescer e negociar. Movimento do empresário que deixa de olhar para recebíveis como espera e passa a enxergá-los como estratégia.

Para negócios que vendem a prazo, a carteira de recebíveis pode carregar muito mais do que valores futuros. Ela pode carregar fôlego, oportunidade e previsibilidade.

A diferença está em como essa carteira é analisada, estruturada e utilizada.

Se a sua empresa tem duplicatas, cheques, contratos ou valores a receber, talvez o próximo passo não seja apenas esperar o vencimento. Talvez seja entender como esses recebíveis podem trabalhar com mais inteligência para o crescimento do negócio.

A BBG FIDC transforma siglas difíceis em decisões claras, recebíveis em liquidez e prazos em possibilidades para empresas que vendem hoje, mas não querem esperar o futuro para continuar avançando.

Imagem destacada: por IA no Adobe Firefly

crédito estruturado para empresas

Crédito estruturado para empresas: pare de esperar o banco

Crédito estruturado para empresas: pare de esperar o banco

Crédito estruturado para empresas é uma alternativa para negócios que vendem a prazo, acumulam recebíveis e precisam de liquidez sem depender de uma única resposta bancária. Mais do que buscar dinheiro, empresas maduras aprendem a transformar seus próprios ativos financeiros em fôlego para crescer com estratégia.

Durante muito tempo, o caminho parecia óbvio: quando a empresa precisava de capital, procurava o banco. Quando queria aumentar limite, esperava análise. Quando o caixa apertava, renegociava. Quando surgia uma oportunidade, aguardava aprovação.

Esse modelo ainda tem seu lugar. Bancos seguem sendo importantes no sistema financeiro e podem fazer sentido em muitos momentos. O problema começa quando a empresa acredita que essa é a única porta possível.

Porque, enquanto ela espera, o mercado não espera.

Fornecedores mudam condições. Clientes pedem mais prazo. Concorrentes se movimentam. Custos sobem. Oportunidades passam. E o empresário, muitas vezes, fica preso a uma lógica em que o crescimento depende menos da capacidade da empresa e mais da resposta de terceiros.

A quebra de crença é simples: crédito não precisa ser apenas uma solicitação. Pode ser uma estrutura.

Quando esperar também custa dinheiro

Nem todo custo aparece em forma de taxa. Às vezes, o custo mais caro é o tempo perdido.

Uma empresa pode encontrar uma ótima condição de compra, mas não ter caixa disponível no momento certo. Pode fechar uma venda grande, mas precisar produzir antes de receber. Pode ter bons clientes, bons contratos e valores a receber, mas não conseguir transformar isso em liquidez com velocidade.

Nesses casos, esperar aprovação pode significar perder margem, negociar pior ou deixar uma oportunidade passar.

O problema não está apenas na falta de dinheiro. Está na falta de alternativas.

Quando o empresário depende de uma única fonte de crédito, ele perde poder de decisão. Se a resposta demora, ele espera. Se o limite não vem, ele recua. Se as condições não cabem, ele improvisa. E improviso financeiro, quando vira rotina, começa a limitar o crescimento.

O crédito estruturado para empresas entra nesse espaço: não como promessa de dinheiro fácil, mas como uma forma mais inteligente de analisar recebíveis, prazos, risco e necessidade de liquidez.

Crédito comum olha para a necessidade. Crédito estruturado olha para o contexto.

A diferença entre tomar crédito e estruturar crédito está na pergunta inicial.

No crédito tradicional, a conversa muitas vezes começa assim: “quanto a empresa precisa?”. No crédito estruturado, a pergunta é mais completa: “qual problema financeiro essa empresa precisa resolver, com quais ativos, em qual prazo e com qual impacto no crescimento?”.

Essa diferença muda tudo.

Uma empresa que vende a prazo talvez não precise apenas de um empréstimo. Talvez precise transformar duplicatas em liquidez. Talvez precise organizar melhor o intervalo entre venda e recebimento. Talvez precise antecipar recursos para comprar melhor, produzir mais, negociar com fornecedores ou sustentar uma demanda maior.

Em outras palavras: talvez a solução não esteja apenas em contratar crédito, mas em entender como o próprio ciclo financeiro pode ser usado de forma mais estratégica.

Crédito estruturado não trata o dinheiro como um remendo. Trata o capital como parte da arquitetura do negócio.

O recebível é mais do que uma promessa futura

Muitas empresas têm dinheiro parado dentro da própria operação. Não parado na conta bancária, mas na carteira de recebíveis.

São valores já vendidos, faturados ou formalizados, mas que ainda não viraram caixa. Enquanto isso, fornecedores vencem antes, a folha chega, impostos têm data, a operação precisa continuar e novas oportunidades exigem velocidade.

Para empresas que trabalham com duplicatas, cheques, contratos, vendas parceladas ou prazos comerciais, os recebíveis não devem ser vistos apenas como espera. Eles podem ser ativos estratégicos.

Quando bem analisados, os recebíveis ajudam a construir liquidez, reduzir a dependência de urgências e dar mais previsibilidade à operação. Isso não significa antecipar tudo, sempre, sem critério. Significa olhar para a carteira com inteligência.

Quem são os sacados? Quais prazos estão envolvidos? Existe concentração de risco? O histórico é saudável? A operação faz sentido para o momento da empresa? Qual custo cabe dentro da margem? Qual finalidade justifica transformar aquele recebível em caixa agora?

Essas perguntas tornam a decisão mais madura. E é justamente aí que o crédito estruturado se diferencia.

Depender de uma única fonte reduz poder de negociação

Empresas fortes não dependem de uma única resposta para continuar se movimentando.

Quando há alternativas, há escolha. Quando há escolha, há negociação. Quando há negociação, a empresa deixa de decidir sob pressão e passa a comparar caminhos.

Essa pluralidade não significa abandonar bancos. Significa ampliar repertório. Uma empresa pode ter relacionamento bancário e, ao mesmo tempo, considerar soluções estruturadas com recebíveis, FIDC, securitização e outras formas de liquidez adequadas ao seu ciclo.

O ponto é não deixar que o crescimento fique parado em uma fila.

A empresa madura entende que crédito não deve aparecer apenas quando o caixa já apertou. Ele deve fazer parte de uma estratégia mais ampla de liquidez, prazo, risco e crescimento. Quando isso acontece, o empresário deixa de perguntar apenas “será que aprovam?” e começa a perguntar “qual estrutura faz mais sentido para a minha operação?”.

Essa mudança de pergunta muda o nível da decisão.

Agilidade não pode ser confundida com improviso

Toda empresa quer agilidade. Mas agilidade sem análise pode virar risco.

Uma solução financeira precisa ser rápida o suficiente para acompanhar a realidade empresarial, mas responsável o suficiente para não comprometer o próximo ciclo. É por isso que crédito estruturado não deve ser confundido com dinheiro fácil.

Ele exige leitura. Exige critério. Exige análise da carteira, dos prazos, dos sacados, da finalidade e da capacidade da operação de sustentar aquela decisão.

Essa análise não existe para travar a empresa. Existe para proteger.

Proteger o caixa. Proteger a margem. Proteger a relação com clientes e fornecedores. Proteger a continuidade do negócio. E proteger o empresário de transformar uma necessidade pontual em um problema recorrente.

A boa estrutura financeira não cria dependência. Ela cria movimento com consciência.

Crescer exige mais do que aprovação

Crescer não é apenas vender mais. É sustentar o intervalo entre vender, entregar e receber.

É ter caixa para comprar melhor. É negociar com fornecedores sem desespero. É aceitar oportunidades sem sufocar a operação. É transformar recebíveis em capacidade de movimento. É entender que liquidez, prazo e risco precisam conversar entre si.

Por isso, esperar o banco decidir tudo pode custar caro. Não porque o banco seja inadequado, mas porque nenhuma empresa deveria entregar todo o seu fôlego a uma única possibilidade.

Crédito estruturado para empresas amplia o campo de visão. Ele coloca recebíveis, liquidez, risco, prazo e estratégia na mesma mesa. Em vez de tratar dinheiro como socorro, trata capital como ferramenta. Em vez de esperar uma porta abrir, ajuda a empresa a construir novos caminhos.

No fim, a pergunta mais importante não é: “será que o banco aprova?”.

A pergunta é: “qual é a melhor estrutura para a minha empresa crescer sem perder fôlego?”.

Se a sua empresa já tem recebíveis, clientes, prazos e oportunidades, talvez ela não precise esperar mais uma resposta. Talvez precise enxergar melhor o que já tem nas mãos.

A BBG FIDC transforma recebíveis em movimento, crédito em estratégia e tempo em vantagem para empresas que não querem crescer pedindo licença ao acaso.

Imagem destacada: Por IA no ChatGPT

antecipação de recebíveis

O Brasil que antecipou: como as empresas agilizaram caixa, risco e resultado em 2025

2025 foi um ano que separou as empresas que reagiram daquelas que se prepararam. Um período em que a economia testou limites, a concorrência apertou e a necessidade de lidar com risco e liquidez deixou de ser opcional. Em meio a tudo isso, uma verdade se destacou: empresas que cresceram foram as que adotaram a antecipação de recebíveis não como saída de emergência, mas como parte da estratégia.

Antecipar caixa. Antecipar risco. Antecipar movimento. Antecipar decisão. Essa mentalidade guiou o Brasil que se manteve competitivo mesmo em cenários incertos.

O caixa como centro da estratégia

Durante muito tempo, o caixa foi tratado como um resultado do trabalho. Em 2025, ele assumiu o papel de bússola. Empresas perceberam que depender apenas do ciclo natural de pagamentos já não sustentava crescimento saudável. Em mercados voláteis, faturar muito e receber pouco era uma equação perigosa.

A antecipação de recebíveis se consolidou como ferramenta de previsibilidade. Ela deu ao empresário o que mais importava naquele momento: clareza para tomar decisões com antecedência, e não apenas reagir ao aperto.

A inteligência do risco: analisar antes de aceitar

Se houve um personagem discreto, porém determinante, em 2025, foi o risco. Não o risco como ameaça, mas como informação estratégica. Empresas amadureceram a forma de enxergar seus sacados. Não bastava perguntar “quanto posso antecipar?”, mas sim “quem está por trás desse recebível?”.

Análises comportamentais, histórico de pagamento, qualidade dos dados internos e critérios mais rigorosos de avaliação passaram a definir a segurança das operações. Essa mudança elevou o padrão do mercado e criou uma camada adicional de proteção para empresas que não podiam mais arriscar a saúde do fluxo de caixa.

A busca por velocidade com governança

O ano também ensinou que velocidade e segurança não precisam andar separadas. Empresas investiram em processos internos mais organizados, informações acessíveis e parceiros preparados para oferecer liquidez com responsabilidade. A antecipação de recebíveis passou a ser usada para aproveitar oportunidades em tempo real — e não apenas para cobrir urgências.

O resultado foi uma nova dinâmica: rapidez com critério, liquidez com transparência e fôlego financeiro com fundamento.

A maturidade do empresário brasileiro

O maior avanço de 2025 talvez tenha sido esta compreensão: o caixa não conta apenas números, ele conta a história da empresa. Mostra o ritmo, a capacidade de adaptação, a solidez e a visão de quem lidera.

A antecipação de recebíveis, quando usada de forma inteligente, se tornou uma ferramenta para manter essa narrativa coerente. Ela alinhou o presente ao futuro, sustentando planos de expansão e protegendo empresas de volatilidades inesperadas.

O que 2025 deixa como legado para 2026

As lições do ano foram claras.

Previsibilidade é poder. Quem sabe quando e quanto vai receber toma decisões melhores.

Risco é gestão, não adivinhação. Critério protege, dados fortalecem.

Tempo é um ativo financeiro. Empresas que agiram antes avançaram mais rápido.

Parcerias certas constroem resultados. Caminhar com quem entende de análise, liquidez e segurança foi um diferencial real.

O Brasil que antecipou encerra 2025 mais consciente, mais organizado e mais preparado. E 2026 chega com oportunidades ainda maiores para empresas que entenderem que antecipar não é apenas uma solução — é uma mentalidade.

Porque quem antecipa, lidera. Quem se organiza, avança. E quem transforma recebíveis em movimento constrói vantagem antes dos outros.

Imagem destacada: por IA no Midjourney

FIDC para pequenas empresas

FIDC Para Pequenas Empresas: Guia de Crescimento

Pequeno porte, grande estratégia: FIDC sob medida para PMEs.

O desafio das pequenas empresas: crescer sem sufoco

Toda pequena empresa conhece bem esse dilema: as vendas crescem, o mercado chama, mas o caixa não acompanha no mesmo ritmo. O prazo para receber é de 30, 60, até 90 dias. Enquanto isso, fornecedores e folha de pagamento não esperam. Resultado? O empreendedor se vê diante da escolha ingrata entre adiar planos de expansão ou assumir dívidas caras que comprometem a saúde financeira.

É nesse cenário que o FIDC para pequenas empresas entra em cena. Ele não é apenas uma ferramenta para grandes corporações. Com o modelo certo, pode ser a alavanca que pequenas e médias empresas precisam para transformar vendas a prazo em liquidez imediata, sem sufoco e sem travar o crescimento.

O que é FIDC para pequenas empresas

De forma simples, o FIDC para pequenas empresas é um fundo que compra os direitos creditórios de uma empresa — em outras palavras, seus recebíveis. Pode ser duplicata, cheque, contrato, cartão. A lógica é clara: em vez de esperar o cliente pagar daqui a dois ou três meses, a empresa antecipa esse valor junto ao fundo.

Na prática, isso significa dinheiro no caixa de forma previsível, sem necessidade de assumir empréstimos bancários tradicionais, que costumam ser mais caros e burocráticos.

Por que o FIDC para pequenas empresas faz sentido

Existe um mito no mercado de que FIDC é coisa só para “gente grande”. Mas isso não é verdade. Hoje, os fundos estão cada vez mais preparados para atender empresas menores, que faturam de forma recorrente e têm uma carteira de clientes diversificada.

O que importa não é o tamanho da empresa, mas sim a qualidade dos recebíveis. Se a PME tem notas fiscais emitidas para clientes sólidos, já tem o que mostrar. O fundo vê valor nisso — e transforma em crédito mais acessível.

Vantagens práticas do FIDC para pequenas empresas

Liquidez imediata

Antecipar recebíveis via FIDC permite manter o caixa saudável. Isso dá tranquilidade para pagar fornecedores no prazo, honrar salários e aproveitar oportunidades sem depender de empréstimos emergenciais.

Previsibilidade

Com fluxo de caixa previsível, a empresa consegue planejar melhor: comprar matéria-prima, negociar descontos por pagamento à vista, investir em marketing ou tecnologia.

Negociação com fornecedores

Dinheiro antecipado é poder de barganha. Quem paga à vista muitas vezes consegue melhores preços, prazos ou condições especiais.

Menos dependência bancária

O acesso ao crédito tradicional ainda é um obstáculo para muitas PMEs. O FIDC para pequenas empresas oferece uma alternativa prática, muitas vezes com custos mais competitivos e condições mais flexíveis.

Exemplos do dia a dia

Uma indústria têxtil que vende para grandes redes precisa esperar 90 dias para receber. Com FIDC, antecipa esse valor e garante capital para produzir a próxima coleção.

Um distribuidor de alimentos consegue desconto expressivo no fornecedor ao pagar à vista. Graças ao FIDC, antecipa suas duplicatas e transforma o desconto em ganho de margem.

Uma PME de tecnologia fecha contratos recorrentes com clientes corporativos. Em vez de esperar os pagamentos mensais, antecipa via FIDC e investe em novos desenvolvedores para acelerar entregas.

Como escolher um FIDC sob medida

Nem todo fundo é igual. Para que a operação faça sentido, a PME deve buscar um parceiro que entenda seu negócio e ofereça soluções personalizadas. Alguns pontos importantes:

  • Transparência nas condições: taxas, prazos e custos claros desde o início.
  • Agilidade na análise e na liberação dos recursos.
  • Aderência ao perfil da empresa: fundos que já atuam com empresas do mesmo porte ou segmento tendem a oferecer mais segurança.
  • Relacionamento de longo prazo: um FIDC bem estruturado não deve ser só uma solução pontual, mas um parceiro estratégico para apoiar o crescimento contínuo.

Dicas para usar bem o FIDC

  • Antecipe apenas o necessário, mantendo equilíbrio no caixa.
  • Planeje o uso dos recursos: invista em atividades que tragam retorno direto.
  • Use a previsibilidade a favor: alinhe prazos com fornecedores e clientes.
  • Pense no longo prazo: um histórico sólido com o fundo pode abrir ainda mais portas no futuro.

Pequenas empresas, grandes estratégias

O FIDC para pequenas empresas não é só um instrumento financeiro: é uma estratégia de crescimento. Ele transforma vendas a prazo em liquidez imediata, dá fôlego para o caixa e cria espaço para a expansão.

Na BBG, acreditamos que cada PME tem o direito de crescer no seu ritmo — com segurança, clareza e previsibilidade.

Imagem destacada: por IA no Midjourney