análise de recebíveis

Análise de recebíveis: o que sua carteira revela

Análise de recebíveis: seu recebível conta uma história. A análise certa sabe ler

Uma carteira de recebíveis nunca é apenas uma soma de valores com datas de vencimento. Para quem sabe observar, ela registra hábitos, relações comerciais, prazos, concentrações e sinais de risco. Por isso, a análise de recebíveis funciona quase como uma leitura investigativa: cada título é uma linha, cada sacado é um personagem e cada comportamento ajuda a revelar a história financeira da operação.

Além disso, essa história importa porque dois negócios podem apresentar o mesmo volume de recebíveis e, ainda assim, carregar perfis muito diferentes. Um pode ter carteira pulverizada e pagamentos regulares. Outro pode depender de poucos compradores, com prazos longos e oscilações frequentes. O número total, sozinho, não conta isso.

Nesse sentido, é nesse bastidor que uma análise bem feita ganha valor. Ela não olha apenas para quanto a empresa tem a receber. Ela procura entender de quem recebe, quando recebe, como recebe e o que o comportamento da carteira diz sobre a qualidade daquele fluxo.

Análise de recebíveis começa pela história por trás dos números

Imagine uma empresa que possui R$ 1 milhão em recebíveis. À primeira vista, o valor parece suficiente para transmitir segurança. No entanto, a pergunta mais importante vem logo depois: como esse milhão está formado?

Se metade depende de um único cliente, existe concentração. Se grande parte vence no mesmo período, existe pressão de prazo. Se alguns sacados atrasam com frequência, o histórico muda a leitura. Além disso, se a carteira cresceu muito rápido, vale entender o motivo dessa mudança.

Portanto, o valor nominal é apenas a capa do livro. A análise começa quando alguém abre as páginas.

Por isso, esse olhar evita conclusões rápidas. Também ajuda a diferenciar uma carteira grande de uma carteira saudável. Afinal, volume e qualidade não são sinônimos.

Prazos revelam o ritmo financeiro da empresa

Toda carteira tem um ritmo. Por exemplo, algumas giram rápido. Outras carregam prazos mais longos. Em certos setores, isso faz parte do modelo de negócio. Em outros, o alongamento pode indicar mudança nas condições comerciais.

Por isso, observar vencimentos não significa apenas organizar um calendário. Significa entender quando o dinheiro tende a entrar e como esse fluxo conversa com as necessidades da empresa.

Ainda assim, uma carteira pode parecer robusta e gerar tensão no caixa. Isso acontece quando os recebimentos estão concentrados muito adiante, enquanto as obrigações vencem antes.

Da mesma forma, mudanças no prazo médio merecem atenção. Se uma empresa que costumava vender para 30 dias passa a operar em 60 ou 90, existe uma nova informação na história. Pode ser uma estratégia comercial. Pode ser uma exigência do mercado. Ou pode ser um sinal de pressão competitiva.

A análise de recebíveis não presume a resposta. Ela identifica a mudança e procura contexto.

Concentração mostra onde a história fica mais frágil

Além disso, outra página importante é a concentração por sacado.

Uma empresa pode vender para dezenas de clientes, mas depender financeiramente de três. Nesse cenário, a quantidade de compradores não traduz, necessariamente, a dispersão do risco.

Por isso, a análise de recebíveis observa quanto cada sacado representa dentro da carteira. Quanto maior a dependência de poucos pagadores, maior tende a ser o impacto de um atraso relevante.

Entretanto, concentração não deve ser tratada como sentença automática. Um cliente de grande porte, recorrente e com bom histórico pode representar uma relação comercial sólida. Já uma carteira pulverizada pode esconder diversos atrasos pequenos e recorrentes.

Mais uma vez, o dado precisa de leitura.

No universo dos direitos creditórios, essa atenção à diversificação e ao comportamento dos devedores não é mero detalhe operacional. Ela ajuda a entender como o risco está distribuído e onde uma eventual inadimplência pode pesar mais.

O sacado também conta parte da história

Quando uma empresa apresenta um recebível, é natural olhar para quem vendeu. Porém, também é essencial entender quem deve pagar.

De fato, o sacado ocupa uma posição central porque o recebível depende do cumprimento daquela obrigação. Portanto, o histórico de pagamento, a recorrência da relação comercial e a qualidade do pagador ajudam a formar a leitura da carteira.

No entanto, isso não significa transformar cada sacado em uma investigação interminável. Significa reconhecer que um direito a receber tem duas pontas: quem originou o crédito e quem deve liquidá-lo.

Além disso, padrões coletivos importam. Uma empresa pode ter muitos sacados considerados bons, mas apresentar uma carteira com atrasos crescentes. Nesse caso, o comportamento do conjunto merece tanta atenção quanto a qualidade individual de cada pagador.

É por isso que analisar recebíveis exige sair da fotografia e observar o filme.

O histórico mostra o que a fotografia de hoje esconde

A princípio, uma carteira analisada em um único dia pode parecer perfeita. Porém, o histórico revela se aquela condição é consistente.

Por exemplo, atrasos pontuais são diferentes de atrasos que se repetem. Um pico de vendas sazonal é diferente de um crescimento sem explicação clara. Uma alteração isolada na concentração também é diferente de uma dependência que aumenta mês após mês.

Dessa forma, a análise de recebíveis ganha profundidade ao comparar períodos e perceber tendências. Em outras palavras, o objetivo não é procurar problema em cada mudança. O objetivo é identificar o que merece uma pergunta adicional.

Uma boa análise de recebíveis trabalha justamente com essas perguntas.

O que mudou? Desde quando? Em qual grupo de sacados? Os prazos aumentaram? A carteira ficou mais concentrada? O padrão de liquidação continua semelhante?

Quando essas respostas são lidas em conjunto, o recebível deixa de ser apenas documento. Ele passa a funcionar como evidência do comportamento financeiro e comercial da empresa.

Analisar risco não significa procurar um motivo para dizer não

Sem dúvida, esse é um dos maiores equívocos sobre análise de crédito.

Analisar não significa procurar defeitos até encontrar uma justificativa para recusar uma operação. Pelo contrário, uma leitura criteriosa busca entender o risco para tomar uma decisão coerente com ele.

Em alguns casos, a análise confirma a qualidade da carteira. Em outros, identifica pontos que exigem atenção. Também pode revelar que uma operação precisa de estrutura diferente, prazo ajustado ou acompanhamento mais próximo.

Por isso, o critério não serve apenas para bloquear. Ele também ajuda a construir soluções mais adequadas.

Esse ponto é especialmente importante para empresas que transformam recebíveis em liquidez. Quando existe clareza sobre o comportamento da carteira, a conversa deixa de ser apenas “quanto existe para antecipar?”. Ela passa a considerar qualidade, concentração, prazos e aderência da operação ao ciclo do negócio.

Uma carteira bem lida transforma informação em decisão

No fim, analisar recebíveis é como ler uma história que continua sendo escrita todos os dias.

Os valores mostram tamanho. Os prazos mostram ritmo. A concentração mostra dependência. Os sacados revelam a qualidade de quem está do outro lado. Já o histórico mostra se o comportamento atual confirma ou contradiz o passado.

Em resumo, separados, esses sinais oferecem apenas fragmentos. Juntos, ajudam a construir uma visão mais completa.

É justamente esse olhar que diferencia uma avaliação superficial de uma análise consultiva. A primeira vê títulos. A segunda procura relações, padrões e contexto.

Na BBG FIDC e Securitizadora, entendemos que um recebível representa mais do que uma promessa de pagamento. Ele carrega informações sobre a dinâmica real de uma empresa. Quando essa história é lida com método e critério, o crédito deixa de ser uma resposta apressada e passa a ser uma decisão mais clara, responsável e conectada ao negócio.

Imagem destacada: por IA no ChatGPT
risco na antecipação de recebíveis

Risco na antecipação de recebíveis: o custo invisível

Risco na antecipação de recebíveis: o custo invisível

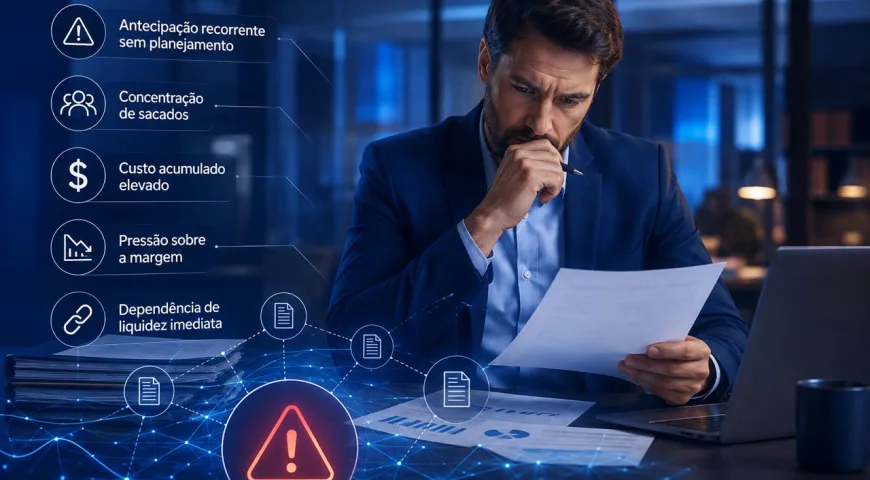
O risco na antecipação de recebíveis não está na ferramenta em si. Está no uso automático, recorrente e sem uma leitura clara do que acontece depois que o dinheiro entra. Antecipar pode trazer fôlego, equilibrar prazos e permitir que a empresa aproveite oportunidades. Mas, quando vira reflexo diante de qualquer aperto, também pode esconder custos, pressionar margens e criar uma dependência difícil de perceber.

O perigo é que a operação quase sempre parece funcionar no curto prazo. O caixa recebe recursos, os compromissos são pagos e a urgência diminui. A sensação é de problema resolvido. Só que a antecipação desloca para hoje uma receita que chegaria amanhã — já descontados os custos da operação. Se o próximo ciclo não estiver mais organizado, a empresa pode chegar ao mesmo ponto com menos recebíveis disponíveis.

É assim que uma boa ferramenta começa a ser usada como remendo.

O primeiro risco é antecipar sem saber o motivo

Toda antecipação deveria responder a uma pergunta simples: para que esse dinheiro será usado?

Antecipar para aproveitar uma compra vantajosa, sustentar um pedido rentável ou corrigir um descasamento pontual de prazos tem uma lógica. Antecipar apenas porque “o caixa apertou de novo” exige outra leitura.

Quando a finalidade não está clara, o recurso tende a ser absorvido pelas despesas do dia a dia sem produzir uma melhora estrutural. A empresa antecipa hoje, paga o que venceu e continua com a mesma política comercial, os mesmos prazos, os mesmos atrasos e a mesma pressão de capital de giro.

Nesse cenário, a operação resolve o sintoma, mas preserva a causa.

O risco na antecipação de recebíveis cresce quando o empresário deixa de avaliar o destino do recurso e passa a tratar a liquidez imediata como resposta padrão. Antes de antecipar, é preciso saber qual problema será resolvido e o que deve mudar para que ele não reapareça no ciclo seguinte.

A recorrência pode esconder uma dependência

Usar antecipação de forma recorrente não é necessariamente um erro. Para empresas que vendem a prazo, ela pode integrar a estratégia financeira e acompanhar o próprio ritmo da operação. O problema aparece quando a recorrência não é planejada, medida nem questionada.

A dependência começa de forma silenciosa. Primeiro, a empresa antecipa em um mês mais apertado. Depois, usa novamente porque o recebimento principal ainda está distante. Com o tempo, parte da carteira futura passa a ser comprometida antes mesmo de chegar ao vencimento.

O caixa começa a contar não apenas com as vendas, mas com a antecipação contínua dessas vendas. Se a operação fica indisponível, se o custo muda ou se a qualidade da carteira se deteriora, a empresa sente o impacto imediatamente.

Um sinal de alerta é quando o financeiro já inclui a antecipação como obrigação fixa para fechar o mês, sem discutir alternativas ou causas. Nesse ponto, a ferramenta deixou de apoiar a gestão e passou a sustentar um modelo que talvez precise ser revisto.

O custo acumulado corrói mais do que parece

Cada operação tem um custo. Isso é natural: a empresa troca o prazo futuro por liquidez presente. O erro está em olhar apenas para a taxa de uma antecipação isolada e ignorar o efeito acumulado ao longo dos meses.

Uma operação pode parecer pequena quando analisada sozinha. Porém, se a empresa antecipa parte relevante da carteira repetidamente, o custo total passa a consumir uma parcela importante do resultado.

Esse impacto nem sempre aparece de forma evidente. Ele pode se espalhar por diferentes contratos, títulos e datas, dificultando a percepção do quanto a empresa realmente paga para manter o caixa funcionando.

Por isso, não basta perguntar quanto custa antecipar hoje. É preciso medir quanto a empresa gastou com antecipações no trimestre, no semestre e no ano — e comparar esse valor com a margem gerada pelas vendas que originaram os recebíveis.

Quando o custo financeiro cresce mais rápido do que a margem, o volume vendido pode aumentar sem fortalecer o negócio. A empresa trabalha mais, movimenta mais dinheiro e preserva menos resultado.

A margem pode estar pagando pelo prazo do cliente

Vender a prazo tem valor comercial, mas também tem custo financeiro. Se a empresa paga fornecedores, folha, tributos e operação antes de receber, ela precisa financiar esse intervalo.

A antecipação pode equilibrar o ciclo, mas o custo precisa caber na margem. Caso contrário, a empresa concede prazo ao cliente e depois paga para transformar esse prazo em caixa, assumindo uma conta que talvez não tenha sido considerada na formação do preço.

Esse é um risco frequente: a venda parece rentável na negociação comercial, mas perde força depois que entram desconto, prazo, inadimplência potencial e custo de antecipação.

A decisão mais madura não é simplesmente antecipar ou esperar. É entender se a margem da operação suporta a estrutura escolhida.

Em alguns casos, será necessário rever preço, prazo, desconto ou condição de pagamento. Em outros, a antecipação continuará fazendo sentido porque permite comprar melhor, produzir mais ou atender uma oportunidade com retorno superior ao custo. O critério está na conta completa, não na urgência.

Concentração de sacados: quando poucos clientes sustentam a carteira

Uma carteira de recebíveis pode ter bom valor total e ainda carregar uma fragilidade relevante: a concentração em poucos sacados.

Se grande parte dos títulos depende do pagamento de um único cliente ou de um pequeno grupo, qualquer atraso, contestação ou mudança comercial pode afetar a liquidez esperada. A empresa pode estar vendendo bem, mas seu risco está concentrado.

Na antecipação de recebíveis, essa concentração influencia a qualidade da carteira e a capacidade de estruturar novas operações. Quanto maior a dependência de poucos pagadores, menor a margem para absorver imprevistos.

O risco também pode estar concentrado por setor. Uma empresa pode ter muitos clientes, mas todos expostos ao mesmo ciclo econômico. Nesse caso, a diversificação aparente não elimina a vulnerabilidade.

Antes de antecipar, é importante observar quem pagará os títulos, qual histórico esses sacados possuem, quanto cada um representa na carteira e o que aconteceria se um recebimento relevante atrasasse.

A carteira precisa ser analisada como estrutura, não apenas como soma.

Liquidez imediata pode enfraquecer o amanhã

Antecipar recebíveis significa usar hoje parte do dinheiro que entraria no futuro. Isso pode ser extremamente útil, mas cria uma consequência: quando o vencimento original chegar, aquele recurso já não estará disponível da mesma forma.

Se a empresa não projeta esse efeito, o mês seguinte pode começar com uma base menor de recebimentos livres. A solução de hoje, então, produz a próxima necessidade.

Esse risco fica maior quando a antecipação financia despesas recorrentes sem qualquer mudança operacional. A empresa antecipa para cobrir o presente, mas não reduz custos, não ajusta prazos, não melhora cobrança e não protege margem. Assim, o futuro chega já comprometido.

A pergunta central é: depois que o dinheiro entrar, o próximo ciclo ficará mais forte ou mais dependente?

Se a antecipação financia uma operação rentável, melhora poder de compra ou resolve um descasamento real, ela pode fortalecer o ciclo. Se apenas cobre uma insuficiência repetitiva, merece uma análise mais profunda.

Cinco perguntas antes de antecipar recebíveis

Uma decisão responsável pode começar com cinco perguntas objetivas.

  1. Qual é a finalidade exata do recurso?
  2. Quanto a operação custará em valor total, não apenas em taxa?
  3. A margem das vendas suporta esse custo?
  4. A carteira está concentrada em poucos sacados ou setores?
  5. Como ficará o caixa quando os títulos antecipados chegarem ao vencimento original?

Essas perguntas não eliminam todos os riscos, mas impedem que a decisão seja tomada apenas pela sensação de alívio imediato. Elas obrigam a empresa a conectar necessidade, carteira, custo, margem e próximo ciclo.

Esse é o ponto em que a antecipação deixa de ser reação e passa a ser gestão.

O risco na antecipação de recebíveis diminui quando existe critério

A antecipação não deve ser demonizada. Para muitas empresas, ela é uma ferramenta legítima de capital de giro, negociação e crescimento. O risco surge quando a facilidade de acessar liquidez substitui a análise.

Critério significa conhecer a carteira, medir recorrência, acompanhar o custo acumulado, proteger margem, avaliar a concentração de sacados e projetar o efeito sobre os períodos seguintes.

Também significa escolher a finalidade certa. Liquidez obtida para uma oportunidade calculada tem um papel diferente daquela usada para sustentar um desequilíbrio que se repete.

A boa decisão não pergunta apenas “quanto entra hoje?”. Pergunta “o que essa antecipação constrói depois?”.

Antes de transformar prazo em dinheiro, transforme informação em critério. Na BBG FIDC, recebíveis não entram no automático: são analisados para que a liquidez de hoje não cobre o crescimento de amanhã. Porque antecipar bem não é correr do vencimento — é dar ao caixa um movimento que continue fazendo sentido no próximo ciclo.

Imagem destacada: por IA no ChatGPT
Gestão de recebíveis empresariais

Gestão de recebíveis empresariais: seu dinheiro está parado

Gestão de recebíveis empresariais: dinheiro parado na carteira

A gestão de recebíveis empresariais não começa na cobrança de uma fatura vencida. Ela começa no momento em que a empresa decide como vender, para quem vender, em qual prazo e sob quais condições transformar aquela venda em caixa. Quando essa visão não existe, a carteira de recebíveis vira um arquivo de datas futuras: o faturamento cresce, os títulos se acumulam e o dinheiro continua longe da operação.

Esse é um erro silencioso porque, no papel, a empresa parece saudável. Há vendas realizadas, notas emitidas e valores programados para entrar. Porém, enquanto esses recursos não chegam, fornecedores vencem, a operação consome caixa e oportunidades pedem velocidade.

O dinheiro existe, mas está preso no tempo. A questão não é apenas quanto a empresa tem a receber, mas quanto dessa carteira pode ser convertido em movimento com segurança.

Recebível não é dinheiro em caixa

Uma venda a prazo gera receita e um direito de receber. Não gera, naquele instante, dinheiro disponível. Parece uma distinção óbvia, mas muitas decisões empresariais ainda ignoram esse intervalo.

A empresa comemora um contrato relevante, assume os custos para entregar, concede 30, 60 ou 90 dias ao cliente e segue operando como se o valor já estivesse disponível. Quando os compromissos vencem antes do recebimento, surge a pressão. O problema não foi necessariamente vender a prazo. Foi tratar uma promessa futura como liquidez presente.

Uma carteira de recebíveis pode ser valiosa e, ao mesmo tempo, deixar a empresa sem fôlego. Tudo depende da qualidade dos créditos, dos prazos, da concentração em poucos clientes, do histórico de pagamento e da forma como a carteira é acompanhada.

Por isso, olhar apenas para o total a receber engana. Dois milhões de reais previstos para os próximos meses não significam dois milhões de reais disponíveis para decidir hoje.

A carteira pode esconder mais risco do que valor

O erro seguinte é enxergar todos os recebíveis como se fossem iguais.

Um título de cliente recorrente, com bom histórico e vencimento próximo, não tem o mesmo perfil de um valor concentrado em um único comprador, com prazo longo e atrasos frequentes.

A gestão de recebíveis empresariais precisa separar volume de qualidade.

Isso exige perguntas que muitas empresas deixam para depois:

  • Quem concentra a maior parte da carteira?
  • Quais clientes costumam pagar fora do prazo?
  • Quanto já venceu e ainda não foi recebido?
  • Quais títulos estão próximos do vencimento?
  • Quanto tempo, em média, a venda leva para virar caixa?
  • Quais recebíveis têm documentação e lastro adequados?
  • Quanto da margem está sendo consumido pelo prazo concedido?

Sem essas respostas, a carteira parece patrimônio, mas pode funcionar como risco acumulado.

O atraso que se repete não é exceção

Algumas empresas tratam atrasos recorrentes como parte inevitável do negócio. O cliente “sempre paga alguns dias depois”, o comercial “já conhece o perfil” e o financeiro ajusta o caixa como pode. Com o tempo, a exceção vira rotina e a rotina deixa de provocar decisão.

Esse comportamento custa caro.

Um atraso de poucos dias pode parecer pequeno quando analisado isoladamente. Mas, repetido em dezenas de títulos, ele muda o ciclo financeiro, pressiona o capital de giro e obriga a empresa a buscar recursos para financiar um prazo que não foi originalmente combinado.

Sem acompanhamento por faixa de atraso, a cobrança tende a acontecer tarde, quando a pressão já chegou e o poder de negociação diminuiu.

Uma carteira bem gerida não espera o atraso ganhar tamanho. Ela identifica padrões, classifica prioridades e cria ações antes que o problema vire urgência.

Vender muito pode estar financiando o cliente

Existe uma pergunta desconfortável que toda empresa que vende a prazo deveria fazer: quem está financiando quem?

Se a empresa paga matéria-prima, equipe, impostos, logística e operação antes de receber, parte do seu capital está sustentando o ciclo do cliente. Isso pode fazer sentido comercialmente, desde que o prazo tenha sido calculado, a margem suporte a espera e a empresa tenha estrutura para atravessar o intervalo.

O problema aparece quando o prazo vira concessão automática.

O comercial fecha a venda, mas o financeiro absorve o impacto. O cliente ganha tempo; a empresa perde liquidez. O faturamento sobe, mas a necessidade de capital cresce junto. Quanto mais a operação vende, mais dinheiro precisa colocar para sustentar as vendas.

Nesse cenário, aumentar receita não resolve sozinho. Pode até aprofundar o aperto.

Gestão de recebíveis empresariais também é política comercial. Prazo, limite, documentação, concentração e condição de pagamento não devem ser definidos apenas para facilitar o fechamento. Eles precisam proteger a capacidade da empresa de continuar operando.

Dinheiro parado não significa dinheiro perdido

Apontar o erro não significa tratar vendas a prazo como problema. O prazo pode ser uma ferramenta comercial poderosa. Recebíveis podem ser ativos relevantes. A mudança está em deixar de enxergá-los como uma fila passiva de vencimentos.

Uma carteira organizada oferece caminhos.

A empresa pode melhorar a cobrança, reduzir concentração, rever limites, ajustar prazos e selecionar recebíveis para uma operação de antecipação ou crédito estruturado. Também pode usar a carteira para negociar melhor com fornecedores e planejar compras.

Monetizar melhor o que já existe não é antecipar tudo indiscriminadamente. É entender quais ativos podem ser transformados em liquidez, em qual momento, com qual custo e para qual finalidade.

Antecipar para cobrir um problema recorrente é diferente de antecipar para aproveitar uma condição de compra, sustentar um pedido maior ou equilibrar um descasamento de prazo. A ferramenta pode ser a mesma; a qualidade da decisão não é.

Cinco sinais de que a carteira está sendo mal aproveitada

O primeiro sinal é simples: a empresa sabe o total a receber, mas não conhece a qualidade da carteira. Há um número consolidado, porém pouca clareza sobre concentração, atraso, prazo médio e comportamento dos clientes.

O segundo é a cobrança reativa. O financeiro só atua depois do vencimento e não possui uma rotina preventiva de confirmação, acompanhamento e priorização.

O terceiro é o prazo comercial desconectado da margem. A empresa oferece condições para vender, mas não calcula quanto custa esperar nem como o prazo afeta a necessidade de capital.

O quarto é a antecipação por reflexo. Sempre que o caixa aperta, títulos são antecipados sem comparar finalidade, custo e efeito no ciclo seguinte.

O quinto é a carteira não entrar nas decisões estratégicas. A liderança discute vendas, despesas e saldo bancário, mas não analisa os recebíveis como um ativo capaz de apoiar liquidez, negociação e crescimento.

Quando esses sinais aparecem juntos, o dinheiro não está apenas parado. Ele está sendo mal lido.

O que uma boa gestão precisa enxergar

Uma boa gestão de recebíveis empresariais não exige dezenas de relatórios. Exige informação útil e rotina.

A empresa precisa acompanhar, no mínimo, os valores a vencer, os títulos vencidos, o tempo de atraso, a concentração por cliente, o prazo médio de recebimento e a evolução da carteira. Também precisa relacionar essas informações ao fluxo da operação.

Não basta saber que determinado valor entra em 45 dias; é preciso entender o que vence antes. Também é necessário medir o risco de depender de poucos clientes e usar o comportamento da carteira para ajustar as próximas decisões comerciais.

O objetivo não é criar burocracia. É impedir que um ativo importante seja administrado por memória, hábito ou esperança.

A leitura também precisa chegar ao comercial. Caso contrário, o financeiro continuará tentando corrigir, depois da venda, condições que deveriam ter sido avaliadas antes do fechamento.

Quando as áreas conversam, a carteira deixa de ser responsabilidade isolada da cobrança. Ela passa a fazer parte da estratégia do negócio.

A carteira certa pode abrir espaço para crescer

Quando os recebíveis ganham organização, a empresa melhora mais do que a cobrança. Ela amplia o próprio repertório financeiro.

Uma carteira de qualidade, documentada e bem acompanhada pode apoiar operações estruturadas, antecipação de recebíveis e soluções ligadas a FIDC e securitização. Nesse contexto, os direitos de crédito deixam de ser apenas valores futuros e passam a fazer parte de uma estratégia de liquidez.

Isso não elimina a necessidade de análise. Pelo contrário. A origem do crédito, o lastro, os sacados, os prazos, a concentração e o histórico precisam ser avaliados. É essa estrutura que separa a transformação inteligente de recebíveis de uma decisão tomada apenas para aliviar o dia.

O ganho real não está em “receber antes” a qualquer custo. Está em usar melhor o tempo do dinheiro.

Quando a liquidez obtida tem uma finalidade clara, ela pode financiar produção, melhorar condições de compra, equilibrar o ciclo da operação ou permitir que a empresa aceite uma oportunidade sem desmontar o caixa.

A carteira deixa de ser consequência das vendas. Passa a ajudar a financiar os próximos movimentos.

Pare de olhar a carteira como sala de espera

Toda empresa que vende a prazo já construiu um ativo: o direito de receber pelas vendas realizadas. A pergunta é se esse ativo está sendo administrado ou apenas aguardado.

Quando a carteira é mal acompanhada, prazos se alongam sem reação, atrasos viram rotina, riscos ficam escondidos e a empresa busca dinheiro fora sem perceber o capital que já existe dentro da própria operação.

Quando a gestão muda, a carteira passa a orientar decisões. Mostra onde cobrar, onde reduzir exposição, onde ajustar condições e onde existe potencial para transformar recebíveis em liquidez com estratégia.

Seu dinheiro pode estar parado dentro da própria carteira. Não porque deixou de existir, mas porque ainda não foi organizado para trabalhar a favor do negócio.

A BBG FIDC ajuda empresas a tirar recebíveis da sala de espera e colocá-los em movimento. Porque título parado é prazo; título bem estruturado pode virar decisão, fôlego e resultado.

Imagem destacada: por IA no ChatGPT