Parceria financeira empresarial

Parceria financeira empresarial: além da urgência

Parceria financeira empresarial: quando a urgência deixa de comandar a negociação

A parceria financeira empresarial começa a fazer diferença quando a empresa deixa de procurar alternativas apenas diante de uma necessidade urgente. Nesse momento, a relação com quem oferece soluções financeiras pode evoluir de um atendimento pontual para uma conversa mais estratégica, construída sobre o conhecimento do negócio, a organização dos recebíveis e a capacidade de planejar decisões antes que os compromissos se tornem imediatos.

Imagine uma prestadora de serviços industriais que mantém contratos com grandes clientes. A empresa possui uma operação saudável, equipes em atividade e demanda consistente. Entretanto, existe uma dificuldade recorrente: os pagamentos dos clientes acontecem semanas depois dos desembolsos com pessoal, fornecedores e materiais necessários à execução dos serviços.

Durante muito tempo, a gestão financeira administra esses intervalos da mesma maneira. Quando o caixa começa a pressionar, procura uma alternativa de crédito, apresenta documentos e tenta concluir a negociação dentro do prazo disponível.

A situação parece resolvida quando os recursos entram. Meses depois, porém, uma necessidade semelhante reaparece.

Nesse exemplo fictício, o que precisa mudar não é necessariamente a fonte de recursos. É a maneira como a empresa conduz suas decisões financeiras.

Quando a urgência define o tom da negociação

Uma negociação iniciada sob pressão costuma concentrar a atenção na necessidade imediata. O gestor sabe quanto precisa e quando precisa, mas nem sempre teve tempo para analisar todas as consequências da operação. Do outro lado, o potencial parceiro financeiro precisa compreender o negócio, verificar informações e avaliar as características da proposta.

Essa diferença de perspectivas pode gerar frustração. Para a empresa, cada solicitação de documento parece consumir um tempo precioso. Para quem analisa a operação, essas informações são fundamentais para compreender riscos, capacidade financeira e adequação da estrutura pretendida.

O resultado é uma relação que começa pelo problema, e não pelo conhecimento mútuo.

Na prestadora de serviços do nosso exemplo, a direção percebe que suas necessidades não surgem de maneira totalmente inesperada. Os contratos possuem prazos conhecidos, os compromissos operacionais seguem determinada frequência e parte relevante dos recebimentos pode ser projetada.

O que parecia uma sucessão de emergências revela um padrão financeiro que a empresa ainda não havia transformado em planejamento.

Essa percepção representa o início de uma mudança importante. Em vez de perguntar apenas como resolver o próximo vencimento, a gestão começa a investigar por que determinadas pressões se repetem e como poderia administrar melhor esses intervalos.

Parceria financeira empresarial nasce da informação, não da pressa

Ao reconhecer esse padrão, a empresa decide mudar sua rotina de gestão. Passa a observar com maior precisão os prazos de pagamento dos clientes, a concentração dos recebíveis, os compromissos operacionais e as necessidades previstas para os meses seguintes.

O objetivo não é produzir relatórios apenas para apresentar a terceiros. É compreender melhor o próprio funcionamento financeiro do negócio.

Com essas informações organizadas, a conversa com potenciais parceiros também muda. Em lugar de apresentar somente uma necessidade imediata, a empresa consegue explicar como funciona seu ciclo financeiro, quais situações geram descasamentos e quais objetivos pretende alcançar.

Essa mudança não elimina etapas de análise ou exigências documentais. Entretanto, cria condições para discutir alternativas com maior profundidade e identificar questões relevantes antes da urgência.

A relação deixa de depender exclusivamente de uma operação específica. O conhecimento do negócio passa a ser construído ao longo do tempo, enquanto a empresa também compreende melhor os critérios, os limites e as condições de cada alternativa financeira.

A parceria, nesse contexto, não significa compromisso automático de concessão de recursos. Significa estabelecer uma comunicação capaz de sustentar decisões mais bem fundamentadas.

Conhecer os recebíveis muda a qualidade da conversa

Na trajetória da empresa fictícia, os recebíveis deixam de aparecer apenas como valores que entrarão futuramente no caixa. A gestão passa a observar a origem dos títulos, os prazos acordados com clientes e a relação entre essas entradas e os compromissos necessários à continuidade da operação.

Essa visão permite compreender melhor onde estão os intervalos financeiros e quais alternativas merecem avaliação.

Dependendo das características dos recebíveis e das condições aplicáveis, a antecipação pode integrar essa análise. No entanto, sua adequação depende de fatores que vão além da disponibilidade de títulos, incluindo custos, documentação, estrutura da operação e efeitos sobre o fluxo financeiro.

Quando a empresa mantém informações organizadas e inicia a conversa com antecedência, consegue apresentar a necessidade dentro de um contexto mais completo.

O potencial parceiro, por sua vez, pode avaliar com maior clareza a operação proposta, solicitar esclarecimentos e demonstrar quais condições ou limitações precisam entrar na decisão.

Esse processo não garante rapidez nem aprovação. Seu valor está em reduzir decisões baseadas exclusivamente na pressão do momento.

Afinal, conhecer melhor os recebíveis não significa apenas saber quanto a empresa tem para receber. Significa compreender como esses recursos participam da sustentação do negócio.

Confiança financeira se constrói com transparência e critérios

Existe uma diferença entre manter um relacionamento comercial frequente e construir uma parceria financeira consistente.

A frequência dos contatos, isoladamente, não demonstra qualidade. Uma relação madura exige transparência sobre custos, prazos, responsabilidades e condições contratuais. Também precisa respeitar os limites da análise de risco e a realidade econômica de cada operação.

Por isso, uma boa negociação não é necessariamente aquela que termina com a resposta desejada pelo empresário. Em algumas situações, a avaliação pode indicar que determinada alternativa não atende adequadamente à necessidade apresentada.

Essa possibilidade não diminui o valor do relacionamento. Ao contrário, mostra por que confiança não deveria significar ausência de critérios.

Para a empresa, construir parceria também não significa deixar de comparar propostas ou concentrar todas as decisões em um único fornecedor financeiro. A continuidade deve permitir conhecimento e comunicação, sem eliminar a autonomia necessária para avaliar outras alternativas.

O verdadeiro avanço acontece quando as partes conseguem discutir não apenas a disponibilidade de recursos, mas a finalidade da operação e seus impactos sobre a atividade empresarial.

Nesse estágio, agilidade deixa de significar simplesmente correr contra o relógio. Passa a envolver organização, comunicação clara e capacidade de conduzir as etapas necessárias com maior previsibilidade, sempre respeitando as condições de cada operação.

Parceria financeira empresarial também é uma decisão de gestão

Retomemos a prestadora de serviços industriais.

Depois de reorganizar o acompanhamento dos recebíveis e compreender melhor suas necessidades recorrentes, a empresa chega ao último trimestre com outra postura. Em vez de aguardar o próximo descasamento, começa a discutir antecipadamente as alternativas que poderiam fazer sentido para o encerramento do ano e o início de 2027.

Agora, a direção financeira conhece melhor os próprios números e consegue apresentar suas expectativas com maior consistência. Também sabe que uma parceria não substitui planejamento interno, disciplina financeira ou análise criteriosa das operações.

A mudança mais relevante não está em ter encontrado uma solução definitiva para todas as necessidades. Está em não precisar reconstruir o entendimento do negócio a cada nova conversa.

Ao longo desse processo, a empresa aprende a reconhecer quais informações precisa organizar, quais perguntas deve fazer e quais condições merecem atenção antes de assumir compromissos.

O relacionamento financeiro passa a acompanhar a evolução da gestão empresarial, em vez de aparecer somente quando a operação enfrenta dificuldades.

Essa é uma transformação silenciosa, mas importante: a empresa deixa de tratar cada necessidade como um episódio isolado e começa a enxergá-la dentro de uma trajetória.

O próximo ciclo merece uma relação construída com antecedência

A preparação para 2027 envolve mais do que projetar receitas, despesas e investimentos. Também exige avaliar como a empresa pretende conduzir suas decisões financeiras e quais relações podem contribuir para esse processo.

Uma parceria financeira empresarial consistente não nasce da promessa de resolver qualquer necessidade. Ela se desenvolve por meio de conhecimento, transparência, critérios claros e capacidade de compreender as particularidades do negócio.

É nessa perspectiva que a BBG FIDC e Securitizadora participa das conversas sobre planejamento financeiro empresarial, com atuação em securitização de crédito, antecipação de recebíveis e desconto de duplicatas e cheques, conforme as análises e condições aplicáveis a cada operação.

Para empresários que já estão olhando para o próximo ano, este é um momento oportuno para avaliar como seus recebíveis se relacionam com o planejamento e quais alternativas financeiras merecem uma análise antecipada.

Porque a qualidade de uma negociação não depende apenas dos recursos disponíveis. Depende também da clareza com que a empresa compreende suas necessidades e da maturidade das relações que constrói ao longo do caminho.

Imagem destacada: por IA no ChatGPT
Crédito empresarial para 2027

Crédito empresarial para 2027: escolha com critério

Crédito empresarial para 2027: a escolha de hoje define o fôlego do próximo ciclo

Crédito empresarial para 2027 não deveria ser escolhido apenas pela necessidade que aparece hoje. Uma decisão financeira tomada no último trimestre pode continuar produzindo efeitos durante meses. Por isso, prazo, custo, previsibilidade e compatibilidade com o ciclo da empresa importam tanto quanto a disponibilidade imediata de recursos.

Esse olhar muda a pergunta. Em vez de começar por “quanto a empresa consegue captar?”, o gestor passa a investigar para que precisa do recurso, por quanto tempo e como pretende absorver esse compromisso no caixa futuro.

A diferença parece simples, mas altera a qualidade da decisão. Uma solução capaz de resolver uma necessidade de outubro pode criar pressão em janeiro se prazo, recebimentos e capacidade de pagamento não conversarem entre si. O crédito deixa de ser apenas uma resposta ao presente e passa a integrar o desenho financeiro do próximo ciclo.

Crédito empresarial para 2027 começa pela finalidade

Nenhuma estrutura financeira faz sentido isoladamente. Antes de avaliar custo ou prazo, a empresa precisa entender o objetivo que pretende financiar.

Uma necessidade de capital para atravessar um descasamento temporário entre pagamentos e recebimentos tem uma natureza. A compra de estoque para uma demanda sazonal tem outra. Já uma expansão de capacidade, abertura de mercado ou investimento com retorno mais longo exige outra leitura.

Quando o gestor mistura necessidades diferentes sob a mesma palavra “crédito”, corre o risco de comparar alternativas que atendem a objetivos distintos. O primeiro passo, portanto, não está na escolha da operação. Está no diagnóstico do que o caixa precisa sustentar.

Essa clareza também ajuda a evitar um erro recorrente: usar uma solução de prazo muito curto para financiar uma necessidade que continuará existindo. O recurso entra e resolve o momento, mas o compromisso retorna antes que a estratégia financiada tenha produzido o efeito esperado.

Planejar 2027 exige conectar finalidade e duração. Quanto melhor a empresa entende essa relação, mais consistente tende a ser a avaliação das alternativas disponíveis.

O menor custo aparente nem sempre representa a melhor decisão

Custo importa, especialmente em um ambiente no qual juros ainda ocupam espaço relevante nas decisões empresariais. Mas olhar apenas para uma taxa pode produzir uma comparação incompleta.

O impacto financeiro de uma operação depende também do prazo, da forma de pagamento, da frequência dos compromissos e da relação entre essas saídas e os recebimentos da empresa. Uma alternativa aparentemente mais barata pode pressionar o caixa se exigir pagamentos em momentos inadequados. Outra pode ter características diferentes, mas se encaixar melhor no ciclo financeiro.

Em setembro de 2026, o Copom reduziu a Selic para 13,75% ao ano. Ao mesmo tempo, o Banco Central continuou descrevendo o cenário como marcado por incerteza elevada e necessidade de cautela. Esse contexto não permite concluir qual será o custo do crédito de uma empresa em 2027, nem antecipar decisões futuras de política monetária. Ele reforça, porém, a importância de não construir o planejamento sobre uma única expectativa para os juros.

Para o empresário, a consequência prática é trabalhar com cenários. Se as condições melhorarem, a empresa precisa saber como aproveitar esse ambiente. Se permanecerem mais restritivas, o planejamento também deve continuar funcionando.

Prazo inadequado pode transformar solução em nova pressão

Prazo e fluxo de caixa precisam conversar.

Imagine uma distribuidora que reforça o estoque no fim do ano, vende parte relevante desse volume a prazo e recebe dos clientes somente depois de pagar fornecedores. O negócio pode apresentar bom desempenho comercial e, ainda assim, enfrentar um intervalo financeiro.

Se a empresa utiliza uma estrutura que vence antes de os principais recebíveis entrarem, ela não eliminou o descasamento. Apenas criou outro ponto de pressão no calendário.

Por isso, o prazo não deve ser tratado como detalhe contratual. Ele faz parte da lógica econômica da decisão. O gestor precisa comparar o momento das parcelas ou liquidações com as entradas que espera gerar a partir do uso daquele recurso.

Esse raciocínio também vale para oportunidades de crescimento. A empresa pode financiar uma expansão comercial, ampliar capacidade ou aumentar compras. Porém, precisa considerar quanto tempo o movimento levará para gerar caixa. Crescer com uma estrutura financeira incompatível com esse intervalo pode reduzir o fôlego justamente quando a operação mais precisa dele.

Previsibilidade também tem valor financeiro

Empresas não administram apenas custos. Administram compromissos.

Quando uma decisão financeira permite ao gestor entender com clareza como ela afetará os próximos meses, o planejamento ganha previsibilidade. A tesouraria consegue projetar saídas, organizar recebimentos e avaliar quanto espaço resta para operação, investimento e imprevistos.

Essa previsibilidade se torna ainda mais relevante na virada do ano. Janeiro não começa com uma página financeira em branco. Obrigações assumidas em outubro, novembro e dezembro atravessam o calendário junto com fornecedores, folha, tributos, compras e outros compromissos.

Por isso, uma análise madura precisa perguntar como a escolha de hoje aparecerá no fluxo de caixa de amanhã. O foco deixa de ser apenas a entrada de recursos e passa a incluir a capacidade de administrar o compromisso criado.

Esse cuidado não elimina riscos. Também não transforma uma projeção em certeza. Ele cria referências para que a empresa consiga reagir com mais método quando o cenário real se afastar do esperado.

Crédito empresarial para 2027 precisa conversar com o ciclo do negócio

Empresas operam com ciclos diferentes. Algumas vendem e recebem rapidamente. Outras compram, produzem, entregam e aguardam semanas ou meses até transformar a venda em disponibilidade financeira.

Por isso, a estrutura financeira precisa considerar a forma como cada negócio gera e recebe caixa.

Os recebíveis entram nessa análise porque representam recursos originados na atividade comercial, mas ainda sujeitos aos prazos negociados com clientes. Dependendo da operação e das condições aplicáveis, a antecipação pode ajudar a aproximar parte desses recursos das necessidades presentes.

Ainda assim, a pergunta não deveria começar pela antecipação em si. A empresa precisa entender primeiro qual intervalo deseja organizar e como essa decisão afetará os meses seguintes.

O mesmo cuidado vale para outras formas de financiamento. Nem toda necessidade exige a mesma estrutura, e nenhuma alternativa deveria ser escolhida apenas porque está disponível. Adequação significa relacionar finalidade, prazo, custo, recebimentos e capacidade futura de caixa.

O Banco Central informou que o crédito ampliado às empresas alcançou R$ 7,3 trilhões em agosto de 2026, com crescimento de 8,7% em doze meses. O dado mostra um mercado empresarial relevante e diversificado, mas não significa acesso uniforme nem condições iguais para todas as empresas. Cada decisão continua dependendo das características da operação, do negócio e da análise realizada.

Não compare crédito apenas pelo que entra hoje

Uma forma útil de avaliar uma decisão é projetar dois momentos: o dia em que o recurso entra e os meses em que seus efeitos continuam no caixa.

No primeiro momento, praticamente toda solução parece trazer alívio ou capacidade de ação. No segundo, aparecem as diferenças entre prazos, compromissos e ritmo dos recebimentos.

Essa projeção ajuda a evitar escolhas que resolvem um ponto isolado e prejudicam a sequência. Também obriga a empresa a relacionar a decisão financeira com o planejamento operacional, algo especialmente importante quando 2027 já traz compras, investimentos ou metas definidas.

O crédito mais adequado não pode ser determinado por uma regra genérica. A resposta depende do objetivo e da estrutura financeira de cada empresa. Entretanto, existe um princípio de gestão que vale de forma ampla: quanto mais cedo o gestor compara a necessidade atual com o caixa futuro, menor o risco de avaliar uma decisão somente pela urgência.

Escolher hoje é preservar capacidade de decisão em 2027

O último trimestre convida empresas a olhar para o próximo ano antes que janeiro transforme projeções em compromissos reais. Nesse processo, crédito não deveria aparecer apenas como recurso disponível. Ele precisa ocupar o lugar de uma decisão financeira integrada ao planejamento.

Prazo, custo, previsibilidade e adequação não competem entre si. São partes da mesma análise. Quando uma empresa observa essas dimensões em conjunto, consegue compreender melhor o efeito que uma operação pode exercer sobre seu próximo ciclo.

A BBG FIDC e Securitizadora atua com securitização de crédito, antecipação de recebíveis e desconto de duplicatas e cheques, conforme a análise e as condições aplicáveis a cada operação. Para empresas que já projetam 2027, antecipar essa conversa permite analisar recebíveis e necessidades de liquidez dentro da realidade do negócio, antes que uma decisão estratégica se transforme em resposta à urgência.

O fôlego de 2027 não depende apenas de quanto recurso entra no caixa. Também depende de como a empresa estrutura os compromissos que acompanharão esse recurso depois.

Imagem destacada: por IA no ChatGPT

Planejamento de caixa empresarial

Planejamento de caixa empresarial: antecipe dezembro

Planejamento de caixa empresarial: o erro de esperar dezembro para organizar o caixa

O planejamento de caixa empresarial não deveria começar quando dezembro já pressiona a operação. Nesse momento, compromissos com equipe, férias, 13º salário, fornecedores e estoques disputam espaço com recebimentos que ainda não entraram. A empresa deixa de administrar apenas números e passa a administrar urgências. O problema, portanto, não está no calendário. Está em chegar ao fim do ano sem transformar obrigações previsíveis em decisões antecipadas.

Em outubro, muitos desses compromissos ainda aparecem como projeções. Isso dá ao gestor tempo para revisar cenários, ajustar compras, negociar prazos e entender como os recebíveis sustentam o fechamento do ano. Em dezembro, parte dessas decisões já tem vencimento próximo e menos espaço para mudança. Por isso, preparar o caixa antes não significa prever tudo. Significa reconhecer cedo o que a empresa já consegue enxergar.

Planejamento de caixa empresarial começa antes de dezembro

Boa parte das pressões do último trimestre não surge de forma inesperada. A empresa conhece grande parte das datas ligadas à folha, férias, compras, estoques e pagamentos recorrentes. Também conhece, ao menos em parte, os prazos negociados com clientes e fornecedores. Quando cruza essas informações com antecedência, transforma o calendário em ferramenta de gestão.

O 13º salário mostra bem essa lógica. Ele concentra desembolsos no encerramento do ano e se soma a outras obrigações do período. Para muitas empresas, o desafio não está em descobrir que esse compromisso existe. O desafio está em encaixá-lo no fluxo financeiro sem perder capacidade de operação. Quanto antes o gestor visualiza esse impacto, mais cedo consegue comparar entradas, saídas e alternativas.

Esse raciocínio vale também para férias programadas, reforço de estoque e compras sazonais. Esses movimentos não precisam surpreender a gestão quando já fazem parte da rotina ou do planejamento comercial. A empresa ganha qualidade de decisão quando separa o que consegue prever daquilo que realmente depende de fatores externos.

Vender mais também pode pressionar o caixa

Aumento de vendas não significa, automaticamente, aumento imediato de liquidez. Uma empresa pode encerrar o ano com ótimo desempenho comercial e ainda enfrentar pressão financeira. Isso acontece quando o negócio paga antes de receber.

Imagine uma indústria que amplia a produção para atender pedidos de novembro e dezembro. Ela compra matéria-prima, movimenta logística e paga fornecedores antes de receber integralmente pelas vendas. O crescimento comercial cria uma oportunidade, mas também exige capital durante o intervalo entre produzir, vender e receber.

O mesmo vale para distribuidores, prestadores de serviços e empresas que concedem prazo aos clientes. O faturamento informa quanto a empresa vendeu. O caixa mostra quando esses recursos estarão disponíveis para sustentar a operação. Confundir essas duas leituras pode esconder um descasamento até ele se transformar em urgência.

Por isso, o planejamento precisa olhar além do saldo bancário. Ele deve conectar vendas, prazos, recebimentos e compromissos futuros. Essa visão ajuda o gestor a perceber se o crescimento gera fôlego ou consome recursos antes de produzir caixa.

Recebíveis mostram onde o calendário aperta

A carteira de recebíveis contém uma parte importante da resposta. Ela mostra recursos originados nas vendas, mas ainda sujeitos aos prazos acordados com os clientes. Quando a empresa distribui esses recebimentos ao longo das próximas semanas, o calendário financeiro ganha outra clareza.

O gestor consegue identificar períodos em que as entradas acompanham os compromissos e momentos em que surge um intervalo. Esse intervalo não representa, por si só, um problema estrutural. Muitas vezes, ele apenas reflete o ciclo normal do negócio. O risco aumenta quando a empresa só percebe esse espaço perto dos vencimentos.

A empresa pode considerar a antecipação de recebíveis nessa análise, conforme as características da operação e as condições aplicáveis. Porém, a decisão ganha consistência quando começa pela necessidade financeira, e não pelo instrumento. Antes de perguntar quanto pode antecipar, faz mais sentido entender qual intervalo precisa organizar e por quanto tempo.

Essa ordem melhora a análise. Ela evita que a solução financeira apareça isolada do fluxo de caixa e relaciona qualquer operação ao objetivo empresarial que precisa sustentar.

Planejamento de caixa empresarial muda a conversa sobre crédito

Quando a empresa procura crédito perto de um vencimento, o prazo tende a dominar a conversa. O gestor precisa resolver uma necessidade imediata e pode ter menos tempo para comparar alternativas. Quando identifica essa necessidade antes, consegue discutir o motivo, a duração e o impacto da decisão sobre os meses seguintes.

Essa antecedência não garante aprovação, custo específico ou determinada condição comercial. Ela apenas amplia o espaço para análise. A empresa pode identificar uma necessidade sazonal, um descasamento recorrente ou uma oportunidade de crescimento que exige capital antes do retorno.

Com esse diagnóstico, o gestor passa a analisar o crédito dentro do ciclo financeiro da empresa. A solução deixa de aparecer apenas como resposta ao aperto. Essa mudança importa porque o mesmo recurso pode cumprir funções diferentes, conforme a origem da necessidade e o prazo envolvido.

O planejamento também ajuda a evitar outro erro: resolver dezembro e criar uma nova pressão em janeiro. Toda decisão financeira tomada no fim do ano produz efeitos depois da virada. Por isso, a empresa precisa enxergar o próximo ciclo enquanto ainda organiza o atual.

Estoque e fornecedores também moldam o fluxo

O caixa não nasce apenas no departamento financeiro. Compras, vendas, estoque, produção e negociação com fornecedores alteram o ritmo das entradas e saídas. Quando essas áreas tomam decisões sem compartilhar uma visão de fluxo, a pressão pode aparecer tarde demais.

Um reforço de estoque, por exemplo, pode fazer sentido comercialmente. A empresa espera maior demanda e quer garantir capacidade de entrega. Entretanto, essa compra consome recursos antes de gerar receita. Se o fornecedor recebe cedo e o cliente paga depois, o caixa financia essa diferença.

Negociar prazos pode aliviar parte desse intervalo. Revisar o volume das compras também pode mudar a necessidade de capital. Em outros casos, a empresa pode concluir que precisa avaliar uma estrutura financeira adicional. O ponto central é perceber essas relações enquanto ainda existe tempo para decidir.

Por isso, o planejamento de fim de ano não deve funcionar como uma lista de contas. Ele precisa mostrar como decisões operacionais se transformam em movimentos financeiros. Quando essa conexão aparece cedo, o gestor consegue agir sobre as causas, e não apenas sobre o saldo final.

Planejamento de caixa empresarial preserva opções para 2027

Nenhuma projeção elimina a incerteza. Clientes podem mudar o ritmo de pagamento, vendas podem superar ou frustrar expectativas e oportunidades podem surgir sem aviso. Ainda assim, a empresa não precisa começar cada decisão do zero. Um bom planejamento cria referências para responder melhor quando o cenário muda.

Outubro oferece uma vantagem simples: tempo. A empresa ainda pode revisar compromissos, organizar recebíveis, discutir fornecedores e avaliar alternativas financeiras antes da concentração típica do fim do ano. Esse tempo não garante um resultado específico, mas preserva capacidade de escolha.

Para a BBG, essa conversa deve começar antes da urgência. A BBG FIDC e Securitizadora atua com securitização de crédito, antecipação de recebíveis e desconto de duplicatas e cheques, conforme a análise e as condições aplicáveis a cada operação. Quando a empresa conhece seus compromissos e recebíveis com antecedência, consegue avaliar essas alternativas dentro de uma estratégia, e não apenas diante do próximo vencimento.

A empresa começa a preparar o caixa de dezembro quando decide olhar para ele antes. Em outubro, ainda existe espaço para compreender o fluxo, corrigir premissas e escolher caminhos com mais critério. Nesse momento, o planejamento deixa de ser uma tarefa de fechamento e passa a apoiar o próximo ciclo.

Imagem destacada: por IA no ChatGPT
Planejamento financeiro para 2027

Planejamento financeiro para 2027: por que as decisões começam em outubro

Planejamento financeiro para 2027: o ano não acaba em dezembro para quem decide crédito em outubro

Para muitas empresas, outubro ainda parece pertencer completamente a 2026. Há metas a cumprir, vendas a fechar, fornecedores a administrar e um último trimestre inteiro pela frente. Mas, sob a ótica do planejamento financeiro para 2027, essa leitura pode chegar tarde demais. O próximo ano começa muito antes da virada do calendário — especialmente quando decisões sobre caixa, recebíveis e crédito precisam ser tomadas com critério.

Dezembro é uma data. Planejamento é um processo.

Quando a empresa espera o encerramento do exercício para descobrir de quanto caixa precisará em janeiro, quais compromissos irão pressionar o fluxo financeiro ou que estrutura de crédito poderá sustentar o próximo ciclo, ela reduz justamente o recurso de que mais necessita para decidir bem: tempo.

Outubro, portanto, não deve ser tratado apenas como o início da reta final do ano. Para gestores que querem chegar a 2027 com alternativas, ele pode representar o começo real do próximo ciclo financeiro.

Dezembro deveria confirmar decisões, não iniciar perguntas

O fim do ano concentra movimentos importantes dentro das empresas. Folha, férias, 13º salário, compras, estoques, compromissos tributários, renegociações com fornecedores e diferentes ritmos de recebimento podem coexistir em um período relativamente curto.

Ao mesmo tempo, a administração já precisa olhar para o exercício seguinte.

Quanto da receita prevista para os primeiros meses de 2027 estará efetivamente disponível em caixa? Qual será o comportamento dos prazos concedidos aos clientes? Haverá necessidade de reforçar estoque, financiar produção ou atravessar períodos em que pagamentos acontecem antes dos recebimentos? O crescimento planejado exigirá capital antes de gerar retorno?

Essas não são perguntas exclusivas de dezembro.

Quando elas aparecem somente na urgência, a conversa financeira muda de natureza. Em vez de escolher uma estrutura adequada ao negócio, a empresa pode passar a procurar simplesmente uma resposta rápida para uma necessidade que já chegou.

Planejar antes não elimina imprevistos. Mas permite separar uma necessidade previsível de uma emergência.

E essa diferença é estratégica.

Crédito decidido sob pressão é diferente de crédito planejado

Crédito empresarial não deveria ser analisado apenas pelo momento em que o dinheiro entra no caixa.

Uma decisão financeira influencia compromissos futuros, capacidade de pagamento, previsibilidade e flexibilidade para aproveitar oportunidades. Por isso, discutir crédito em outubro para uma necessidade esperada nos primeiros meses de 2027 oferece uma perspectiva diferente daquela de procurar recursos quando o caixa já está pressionado.

Há tempo para entender o motivo da necessidade.

Há tempo para observar o comportamento dos recebíveis.

Há tempo para comparar prazos, custos, condições e impactos sobre o ciclo financeiro da empresa.

Sobretudo, há espaço para uma pergunta mais madura: o crédito está sendo utilizado para corrigir uma falta de planejamento ou para sustentar uma decisão empresarial previamente estruturada?

A diferença nem sempre está no instrumento financeiro. Muitas vezes, está no momento em que a empresa começa a analisá-lo.

Recebíveis também fazem parte do planejamento de 2027

Uma empresa pode vender bem e, ainda assim, enfrentar pressão sobre o caixa.

Isso acontece porque resultado comercial e disponibilidade financeira não caminham necessariamente no mesmo ritmo. Uma venda realizada hoje pode se transformar em caixa somente semanas ou meses depois, enquanto salários, fornecedores, impostos e investimentos seguem seus próprios vencimentos.

É nesse intervalo que os recebíveis passam a merecer atenção estratégica.

Antecipar recebíveis, quando adequado à operação e analisado dentro das condições aplicáveis, não deveria ser visto automaticamente como uma reação a dificuldades. A antecipação pode integrar uma estratégia de organização do fluxo financeiro ao alterar o momento em que recursos associados às vendas entram no caixa.

O ponto central não é antecipar por antecipar.

É compreender antecipadamente como os recebimentos previstos se relacionam com os compromissos que a empresa pretende assumir.

Quando esse raciocínio ocorre em outubro, o gestor consegue olhar para o começo de 2027 como parte de uma sequência financeira. Quando ocorre apenas depois da virada, janeiro pode transformar questões previsíveis em decisões urgentes.

O cenário reforça a importância de trabalhar com antecedência

Planejamento empresarial também precisa conviver com aquilo que a empresa não controla.

Na fotografia econômica disponível antes do início de outubro, o Banco Central reduziu a taxa Selic para 13,75% ao ano em setembro de 2026 e continuou descrevendo um cenário de incerteza elevada. Em seu Relatório de Política Monetária de 24 de setembro, a instituição também apontou expectativas de inflação ainda acima da meta e desaceleração projetada da atividade econômica em 2027.

Isso não significa que exista uma resposta financeira única para todas as empresas.

Significa justamente o contrário.

Quando juros, custos, demanda e condições econômicas podem mudar, construir o planejamento de 2027 sobre uma única hipótese deixa o negócio mais exposto. Empresas precisam trabalhar com cenários: entender o que acontece com o caixa se as vendas crescerem, se crescerem menos que o esperado, se clientes alongarem pagamentos ou se uma oportunidade exigir capital antes do previsto.

Planejamento não é acertar o futuro.

É evitar que qualquer mudança no futuro obrigue a empresa a começar a pensar do zero.

Outubro aumenta o espaço para escolher

Existe uma diferença importante entre ter acesso a uma alternativa financeira e ter tempo para decidir se ela faz sentido.

Essa diferença aparece com clareza no último trimestre.

Uma empresa que começa agora a projetar recebimentos, compromissos e necessidades de capital para 2027 pode identificar antecipadamente onde estarão os períodos de maior pressão ou de maior oportunidade. A partir daí, a discussão sobre crédito deixa de começar com “quanto precisamos agora?” e passa a incluir “para qual objetivo?”, “por quanto tempo?”, “com qual impacto?” e “qual estrutura combina com nosso ciclo financeiro?”.

Esse é um nível diferente de conversa.

Não porque outubro tenha alguma propriedade especial no calendário, mas porque ainda existe distância entre análise e necessidade.

Tempo para organizar informações.

Tempo para negociar.

Tempo para corrigir premissas.

E, principalmente, tempo para não transformar uma decisão estratégica em uma resposta ao aperto.

Quem começa 2027 antes pode chegar a janeiro com mais clareza

O planejamento financeiro para 2027 não precisa prever cada movimento do próximo ano. Isso seria irreal.

Ele precisa oferecer uma estrutura suficientemente clara para que a empresa saiba quais compromissos estão se aproximando, como seus recebíveis se comportam, onde pode existir descasamento de caixa e em quais situações uma solução de crédito poderá ser considerada.

É por isso que o ano financeiro não termina em dezembro — e o próximo também não começa em janeiro.

Para quem administra uma empresa, outubro pode ser o momento em que a visão sobre 2027 deixa de ser intenção e começa a se transformar em decisão.

Se a sua empresa já está projetando o próximo ciclo, este é um bom momento para avaliar como recebíveis, liquidez e alternativas de crédito podem fazer parte desse planejamento. A BBG FIDC e Securitizadora atua com securitização de crédito, antecipação de recebíveis e desconto de duplicatas e cheques, de acordo com a análise e as condições aplicáveis a cada operação.

Antecipar a conversa financeira pode ser tão importante quanto antecipar recursos: primeiro vem a compreensão do negócio, depois a estrutura adequada ao momento da empresa.

Imagem destacada: por IA no ChatGPT
Preparação para crédito empresarial

Preparação para crédito empresarial: antes do aperto

Preparação para crédito empresarial: antes do aperto

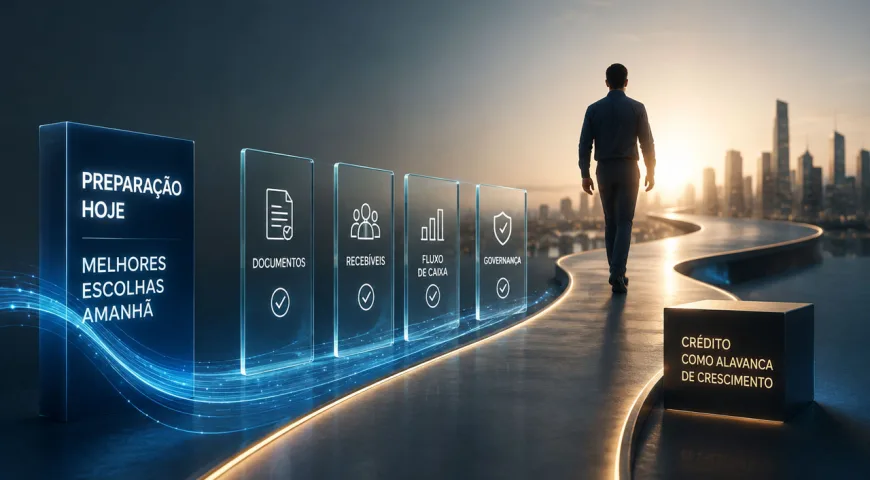
A preparação para crédito empresarial começa muito antes de a empresa pedir dinheiro. Ela nasce quando o negócio organiza documentos, entende seus recebíveis, acompanha compromissos e consegue explicar com clareza por que precisa de crédito e como pretende pagá-lo. Dessa forma, a conversa com uma instituição financeira deixa de começar pela urgência e passa a começar pelo contexto.

Imagine duas empresas com faturamento parecido e a mesma necessidade de capital. A primeira procura crédito em uma semana crítica: fornecedores vencendo, documentos espalhados, fluxo de caixa desatualizado e pouca clareza sobre o destino do recurso. Já a segunda acompanha seus números, mantém a carteira de recebíveis organizada e sabe quanto precisa, por quanto tempo e para qual finalidade.

As duas podem ter bons negócios. No entanto, chegam à análise em condições completamente diferentes.

Essa diferença não nasceu no dia do pedido. Foi construída antes.

Crédito no susto reduz escolhas

Quando o caixa aperta, a urgência passa a comandar a decisão. Nesse momento, a empresa deixa de perguntar qual estrutura faz mais sentido e começa a perguntar qual alternativa consegue liberar recursos primeiro. Como consequência, sobra menos tempo para comparar prazo, custo, garantias e impacto sobre o ciclo seguinte.

Além disso, as informações costumam ser reunidas às pressas. Um documento vencido precisa ser atualizado. Outro demonstrativo não fecha com os dados apresentados. Enquanto isso, o financeiro procura comprovantes e a liderança ainda tenta definir quanto realmente precisa.

O problema, portanto, não é apenas operacional. A pressa também reduz o poder de negociação.

Quem precisa resolver tudo hoje tem menos espaço para discutir as condições de amanhã. Por isso, empresas mais maduras tratam crédito como parte da gestão financeira, e não como um evento reservado aos momentos de emergência.

Preparar-se não garante aprovação automática. Ainda assim, melhora a qualidade da análise e permite que a empresa chegue à conversa com mais contexto, organização e alternativas.

Preparação para crédito empresarial começa pela finalidade

Antes de separar documentos, existe uma pergunta fundamental: para que a empresa quer crédito?

Responder apenas “para reforçar o caixa” ainda diz pouco. O recurso será usado para financiar um pedido maior? Comprar matéria-prima em uma condição vantajosa? Cobrir um descasamento entre pagamento e recebimento? Aumentar estoque? Sustentar expansão? Reorganizar uma dívida mais cara?

Cada finalidade exige uma leitura diferente.

Quando o objetivo está claro, fica mais fácil estimar o valor necessário e escolher um prazo coerente. Além disso, a empresa consegue comparar o custo da operação com o resultado esperado.

Assim, o crédito deixa de ser apenas uma quantia disponível e passa a cumprir uma função definida dentro do negócio.

Esse cuidado é importante porque uma operação saudável precisa conversar com a fonte que vai pagá-la. Por exemplo, se o recurso financia uma venda cujo recebimento ocorrerá em 60 dias, a estrutura deveria considerar esse ciclo. Em contrapartida, se o dinheiro será usado em um investimento de retorno mais longo, outra lógica poderá ser necessária.

A preparação para crédito empresarial começa, portanto, com propósito. Sem uma finalidade definida, até uma boa solução financeira pode ser utilizada da maneira errada.

Documentos organizados contam uma história melhor

Uma empresa não precisa esperar uma solicitação de crédito para descobrir que suas informações estão desatualizadas.

Dados cadastrais, informações societárias, demonstrações financeiras, contratos e documentos relacionados aos recebíveis podem fazer parte da análise, conforme o tipo de operação. Entretanto, o objetivo não é simplesmente acumular arquivos. O que importa é manter informações consistentes, atualizadas e fáceis de verificar.

Documentação organizada reduz retrabalho. Ao mesmo tempo, ajuda a empresa a contar uma história financeira coerente.

Se o faturamento cresceu, os dados demonstram esse movimento? Caso a empresa apresente uma carteira relevante de recebíveis, esses créditos estão devidamente formalizados? Se houve aumento do endividamento, existe uma justificativa compatível com a estratégia do negócio?

Quanto mais as informações conversam entre si, mais clara fica a leitura da empresa.

Além disso, a organização permite corrigir divergências antes de uma análise formal. Uma informação desatualizada pode ser apenas um detalhe administrativo. Sob pressão, porém, esse mesmo detalhe pode atrasar uma decisão que já chegou ao limite do tempo.

Recebíveis bem cuidados ampliam o repertório financeiro

Empresas que vendem a prazo possuem um ativo importante: a carteira de recebíveis. Mesmo assim, muitas só olham para ela quando surge a necessidade de antecipar algum título.

Uma gestão mais madura começa antes. Por isso, a empresa acompanha vencimentos, atrasos, concentração por cliente, histórico dos sacados e qualidade da documentação. Como resultado, entende melhor quais créditos podem participar de uma operação e quais pontos da carteira exigem atenção.

Esse cuidado amplia o repertório financeiro do negócio. Dependendo do perfil da empresa e da estrutura escolhida, recebíveis podem apoiar operações de antecipação ou outras alternativas de crédito estruturado.

No entanto, ter muito a receber não significa necessariamente ter uma carteira bem preparada.

Uma carteira concentrada, com atrasos recorrentes ou documentação incompleta conta uma história diferente daquela formada por créditos distribuídos, formalizados e acompanhados. Nesse sentido, a qualidade da carteira começa muito antes da busca por crédito.

A preparação para crédito empresarial também passa pelo comercial. Afinal, prazo concedido, limite por cliente e formalização da venda influenciam a capacidade financeira do negócio antes mesmo de o departamento financeiro entrar na conversa.

O fluxo de caixa mostra se a empresa está pronta

Conseguir crédito representa apenas uma parte da decisão. A outra é conseguir carregar essa obrigação sem desmontar o caixa.

Por isso, um fluxo financeiro atualizado é essencial. Ele mostra entradas previstas, compromissos futuros, períodos mais pressionados e a capacidade de absorver novos pagamentos ou custos financeiros.

Antes de contratar outra operação, também é importante conhecer o endividamento atual. Da mesma forma, limites utilizados e compromissos já assumidos precisam entrar na análise. Assim, a nova decisão não fica isolada do restante da estrutura financeira.

Internamente, a pergunta deve ir além de “a parcela cabe?”.

É preciso entender o que acontecerá com fornecedores, folha, impostos e capital de giro depois que esse pagamento ocorrer. Em outras palavras, uma obrigação pode caber matematicamente e ainda assim retirar a flexibilidade necessária para a empresa operar.

Com a preparação para crédito empresarial, essa análise vira cenário. A liderança consegue testar possibilidades antes de assumir a obrigação e reduz o risco de descobrir tarde demais que o prazo escolhido não combina com os recebimentos.

Governança evita que a pressa substitua o critério

Em empresas menos estruturadas, a decisão de crédito pode depender de uma única pessoa e acontecer sob forte pressão. Já nos negócios mais maduros, existe ao menos uma governança básica: alguém calcula a necessidade, outra pessoa valida os números e a liderança compreende a finalidade e o impacto da operação.

Isso não exige um comitê sofisticado. Exige, sobretudo, responsabilidade clara.

Quem pode solicitar crédito? Qual valor exige aprovação adicional? Que informações precisam ser analisadas? Como propostas diferentes serão comparadas? Qual nível de endividamento a empresa considera aceitável?

Da mesma forma, é importante estabelecer quando uma antecipação faz parte da estratégia e quando ela está apenas cobrindo um desequilíbrio recorrente.

Essas regras reduzem o risco de transformar toda urgência em justificativa suficiente. Além disso, melhoram a relação com parceiros financeiros.

Uma empresa que conhece seus números, explica suas decisões e apresenta informações consistentes transmite uma maturidade diferente. Isso não elimina o risco da operação. Contudo, oferece mais contexto para quem precisa avaliá-la.

A preparação para crédito empresarial aumenta o poder de escolha

Voltemos às duas empresas do início.

Depois de uma semana de tensão, a primeira finalmente consegue crédito. O pagamento urgente é resolvido, porém o caixa do mês seguinte ainda não está claro. Como havia pouco tempo, poucas alternativas foram comparadas e a decisão ficou concentrada no problema imediato.

A segunda empresa tomou outro caminho. Como percebeu a necessidade antes, atualizou seus cenários, organizou documentos, revisou a carteira e definiu exatamente quanto precisava. Quando iniciou a conversa com possíveis parceiros, não estava procurando qualquer resposta. Estava comparando estruturas.

É nesse ponto que a maturidade aparece.

Uma empresa preparada não necessariamente utiliza menos crédito. Em vez disso, utiliza crédito com mais consciência. Pode antecipar recebíveis, contratar capital ou escolher outra solução financeira. A principal diferença é que a decisão acontece enquanto ainda existe espaço para avaliar.

Consequentemente, organização se transforma em poder de negociação.

Preparar-se não significa tentar parecer perfeito

Nenhuma empresa precisa apresentar uma realidade sem oscilações. Negócios reais enfrentam sazonalidade, atrasos, investimentos, meses mais apertados e mudanças de mercado.

Preparar-se significa conhecer essa realidade e conseguir explicá-la.

Se houve aumento da dívida, qual foi o motivo? Quando a margem caiu, o que provocou a mudança? Caso exista concentração de clientes, como a empresa administra esse risco? Se o caixa enfrentar pressão nos próximos meses, qual será a estratégia?

Informações consistentes tornam essa conversa mais madura. Dessa maneira, o crédito deixa de ser uma tentativa de provar que não existe risco e passa a ser uma discussão sobre qual estrutura faz sentido para um risco compreendido.

Essa mudança de postura importa porque boas decisões financeiras não dependem de empresas perfeitas. Dependem de empresas que entendem onde estão e sabem explicar para onde querem ir.

O melhor momento para falar de crédito é antes da urgência

Empresas fortes não esperam o incêndio para descobrir onde está o extintor. Pelo contrário, conhecem os caminhos disponíveis antes que a urgência determine a escolha.

Na prática, isso significa manter documentos organizados, acompanhar recebíveis, conhecer o endividamento, projetar o caixa e definir critérios para a tomada de crédito. Além disso, significa construir relacionamento financeiro quando a empresa ainda pode conversar sobre seus planos com calma.

Esse preparo não transforma crédito em certeza. Entretanto, torna a empresa mais pronta para a análise e, principalmente, mais preparada para decidir se uma proposta realmente faz sentido.

Por fim, a preparação para crédito empresarial não começa com uma solicitação. Começa com a liberdade de ainda poder escolher.

Na BBG FIDC, a conversa pode começar antes do aperto: entendendo recebíveis, necessidade e contexto para que o capital entre como parte do próximo movimento da empresa — e não como sua última saída.

Imagem destacada: por IA no ChatGPT
operação de recebíveis

Operação de recebíveis: do título ao caixa

Operação de recebíveis: do título ao caixa

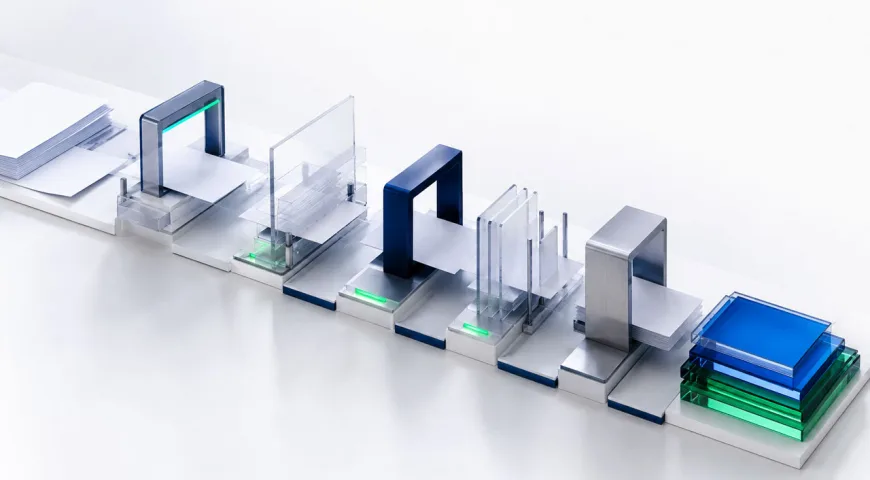
Uma operação de recebíveis parece simples quando vista apenas pelo resultado: a empresa apresenta títulos, a análise acontece e o recurso chega ao caixa. Mas, entre o valor registrado em uma carteira e o dinheiro disponível para movimentar o negócio, existe um percurso que precisa ser percorrido com método. É nesse caminho que uma operação séria se diferencia de uma decisão feita apenas pela pressa.

O recebível, por si só, não basta. É preciso entender de onde ele veio, quem deve pagar, quais documentos sustentam aquela obrigação, se os prazos fazem sentido, qual risco está concentrado na carteira e como a operação será formalizada, liquidada e acompanhada. Cada etapa reduz incerteza e ajuda a transformar um direito futuro em liquidez com mais segurança.

Para o empresário, conhecer esse bastidor tem um efeito prático: ele passa a entender que agilidade não significa pular etapas. Significa ter um processo capaz de percorrê-las com clareza.

Onde uma operação de recebíveis realmente começa

O primeiro passo acontece antes da análise financeira. A pergunta inicial é: qual fato econômico deu origem ao recebível?

Uma duplicata, um contrato, um cheque ou outro direito de crédito precisa estar ligado a uma relação comercial real. Houve venda? Houve prestação de serviço? A mercadoria foi entregue? A obrigação existe nas condições apresentadas?

Essa origem importa porque o recebível não deve ser tratado apenas como um número em uma planilha. Ele representa uma obrigação de pagamento, com valor, vencimento, devedor e documentação associados.

Quando a origem está bem organizada, a operação ganha consistência desde o início. Quando há divergências, falta de documentação ou informações desencontradas, o processo exige atenção adicional. Isso não significa necessariamente que o crédito seja ruim; significa que a história precisa estar completa antes de avançar.

É também nessa etapa que a empresa percebe uma vantagem muitas vezes ignorada: organização operacional melhora a qualidade financeira da carteira. Vendas bem documentadas, contratos claros e informações atualizadas tornam os recebíveis mais fáceis de analisar e estruturar.

Análise na operação de recebíveis: não basta olhar o valor

Depois de entender a origem, a análise precisa enxergar além do montante disponível. Uma carteira de R$ 500 mil pode ter características muito diferentes de outra carteira com o mesmo valor.

Quem são os sacados? Quanto cada um representa? Há concentração excessiva em poucos clientes? Os pagamentos costumam acontecer dentro do prazo? Existem atrasos recorrentes? Os vencimentos estão distribuídos ou concentrados em um único período?

Essas perguntas ajudam a compreender a qualidade da carteira.

Também é necessário observar a empresa que apresenta os recebíveis. Histórico financeiro, comportamento de pagamento, endividamento, movimentação, finalidade do recurso e coerência entre a operação solicitada e o ciclo do negócio ajudam a formar uma visão mais completa.

Nenhuma informação deveria decidir sozinha. Um cliente relevante pode ser positivo comercialmente e, ao mesmo tempo, representar concentração de risco. Uma empresa pode ter oscilação de caixa sem que isso signifique fragilidade estrutural. A análise responsável conecta os pontos em vez de transformar um único indicador em sentença.

Validar é conferir se todas as peças contam a mesma história

A validação é uma das etapas menos visíveis para quem está fora da operação, mas uma das mais importantes para sua segurança.

O objetivo é verificar se os dados apresentados conversam entre si. Valor, vencimento, devedor, documentos comerciais e informações cadastrais precisam formar uma narrativa coerente. Quando necessário, também podem existir confirmações adicionais relacionadas à existência e às condições do crédito.

É aqui que erros operacionais aparecem. Uma data divergente, um documento incompleto, uma duplicidade ou uma informação desatualizada pode exigir correção antes da continuidade. Esse cuidado evita que uma inconsistência pequena se transforme em problema maior depois da liquidação.

Uma operação profissional não trata validação como obstáculo à velocidade. Pelo contrário: quanto mais padronizada e organizada é essa etapa, mais rápido o processo consegue avançar sem abrir mão de segurança.

Por isso, empresas que mantêm sua carteira organizada tendem a chegar melhor preparadas. O ganho não está apenas em “aprovar mais rápido”, mas em reduzir dúvidas, retrabalho e decisões baseadas em informação incompleta.

Risco não é uma etapa isolada do processo

É comum imaginar que a análise de risco acontece uma vez e termina com uma aprovação. Na prática, o risco atravessa toda a jornada.

Ele aparece na origem do recebível, na qualidade do sacado, na concentração da carteira, nos prazos, na documentação e na própria capacidade da empresa de sustentar sua operação. Também aparece na finalidade do recurso: antecipar para financiar uma venda rentável é diferente de usar liquidez recorrente para cobrir um desequilíbrio que nunca é corrigido.

Por isso, uma boa decisão não pergunta apenas “esse título pode ser operado?”. Pergunta também: “essa estrutura faz sentido para este cliente, neste valor, neste prazo e nesta finalidade?”.

Essa visão evita dois erros comuns: tratar todo recebível como igual ou acreditar que aprovação significa ausência de risco. Crédito responsável não elimina risco; identifica, dimensiona e estrutura condições para lidar melhor com ele.

Formalização da operação de recebíveis: quando a decisão vira compromisso

Depois da análise e da validação, chega o momento de formalizar a operação. É aqui que aquilo que foi avaliado passa a ter condições definidas.

Valores, títulos envolvidos, prazos, responsabilidades, regras aplicáveis à operação e demais informações necessárias precisam estar registrados de forma clara. Para o empresário, essa etapa merece atenção porque é nela que a expectativa se transforma em compromisso.

Uma formalização bem conduzida evita dúvidas posteriores. A empresa precisa entender o que está sendo negociado, quais recebíveis fazem parte da operação, quanto receberá, quais custos estão envolvidos e como acontecerão os próximos passos.

Transparência aqui não é detalhe. É parte da experiência de crédito.

Quando as condições são compreendidas antes da assinatura, a relação deixa de depender de interpretações e passa a se apoiar em critérios objetivos. Esse é um dos elementos que separam uma operação apenas rápida de uma operação confiável.

Liquidação: quando o recebível finalmente vira caixa

A liquidação é a etapa que o empresário mais percebe, porque é quando o recurso se torna disponível. Mas ela só acontece com segurança porque as etapas anteriores construíram a base.

Depois da formalização e do cumprimento das condições previstas, os recursos são liberados conforme a estrutura da operação. Nesse momento, o recebível futuro ganha utilidade presente: pode apoiar compras, produção, capital de giro, negociação com fornecedores ou outra finalidade planejada.

É importante, porém, não confundir liquidação com linha de chegada.

Se a empresa olha apenas para o dinheiro que entrou, perde parte do valor do processo. A operação precisa conversar com o que acontecerá depois. O recurso ajudou a corrigir um descasamento? Financiou uma oportunidade? Melhorou o ciclo? O custo foi compatível com a margem?

A liquidez é resultado operacional. O valor estratégico aparece quando ela melhora a capacidade de decisão.

O acompanhamento fecha o ciclo da operação de recebíveis

Uma operação de recebíveis séria continua sendo acompanhada depois da liberação do recurso. Afinal, os títulos ainda têm vencimentos, os sacados precisam cumprir suas obrigações e a carteira continua mudando.

O acompanhamento permite observar pagamentos, atrasos, comportamento dos clientes, concentração e eventuais desvios. Em operações recorrentes, esse histórico também ajuda a construir uma leitura mais precisa da empresa e da própria qualidade dos recebíveis ao longo do tempo.

Para o empresário, isso significa que relacionamento importa. Quanto mais a operação financeira conhece a dinâmica real do negócio, mais contexto existe para futuras decisões.

Esse acompanhamento também transforma dados em aprendizado. Se determinados clientes atrasam sempre, isso pode influenciar a política comercial. Se a carteira está excessivamente concentrada, pode surgir a necessidade de diversificação. Se determinados prazos pressionam demais o caixa, vendas futuras podem ser negociadas de outra forma.

Assim, o pós-operação também melhora a gestão antes da próxima operação.

Segurança não está em uma etapa. Está na sequência.

A jornada do recebível ao caixa não precisa ser burocrática. Precisa ser coerente.

Origem sem análise deixa perguntas abertas. Análise sem validação trabalha com informação que pode estar incompleta. Validação sem formalização não define responsabilidades. Liquidação sem acompanhamento reduz a operação a uma transferência de dinheiro.

É a conexão entre as etapas que cria segurança.

Quando o processo funciona, a empresa não recebe apenas uma resposta. Ela entende por que aquela estrutura faz sentido, quais ativos sustentam a decisão e como a liquidez se conecta ao seu ciclo financeiro.

Esse é o ponto em que uma operação deixa de parecer uma caixa-preta. O empresário passa a enxergar o caminho e percebe que cada cuidado existe para que velocidade e responsabilidade possam caminhar juntas.

Na BBG FIDC, transformar recebíveis em caixa não é apertar um botão: é fazer cada etapa sustentar a próxima. Porque liquidez boa não é apenas a que chega rápido — é a que chega por um caminho claro o bastante para dar confiança ao próximo movimento da empresa.

Imagem destacada: por IA no ChatGPT
risco na antecipação de recebíveis

Risco na antecipação de recebíveis: o custo invisível

Risco na antecipação de recebíveis: o custo invisível

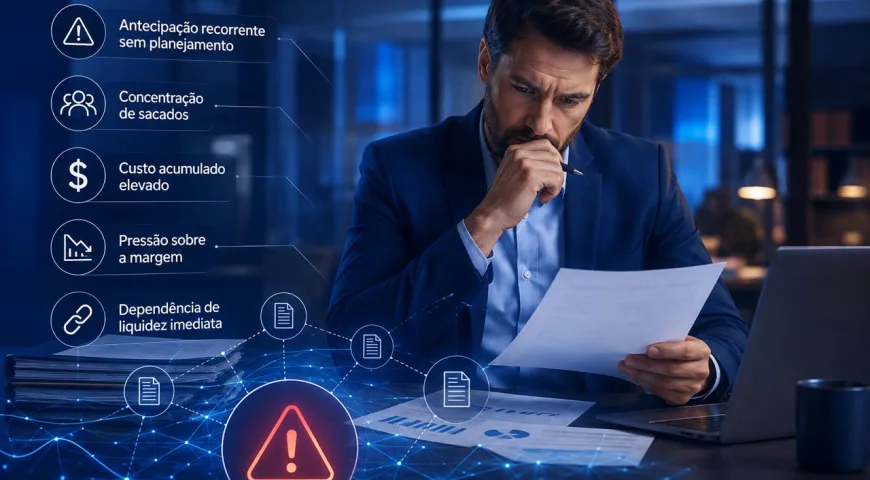
O risco na antecipação de recebíveis não está na ferramenta em si. Está no uso automático, recorrente e sem uma leitura clara do que acontece depois que o dinheiro entra. Antecipar pode trazer fôlego, equilibrar prazos e permitir que a empresa aproveite oportunidades. Mas, quando vira reflexo diante de qualquer aperto, também pode esconder custos, pressionar margens e criar uma dependência difícil de perceber.

O perigo é que a operação quase sempre parece funcionar no curto prazo. O caixa recebe recursos, os compromissos são pagos e a urgência diminui. A sensação é de problema resolvido. Só que a antecipação desloca para hoje uma receita que chegaria amanhã — já descontados os custos da operação. Se o próximo ciclo não estiver mais organizado, a empresa pode chegar ao mesmo ponto com menos recebíveis disponíveis.

É assim que uma boa ferramenta começa a ser usada como remendo.

O primeiro risco é antecipar sem saber o motivo

Toda antecipação deveria responder a uma pergunta simples: para que esse dinheiro será usado?

Antecipar para aproveitar uma compra vantajosa, sustentar um pedido rentável ou corrigir um descasamento pontual de prazos tem uma lógica. Antecipar apenas porque “o caixa apertou de novo” exige outra leitura.

Quando a finalidade não está clara, o recurso tende a ser absorvido pelas despesas do dia a dia sem produzir uma melhora estrutural. A empresa antecipa hoje, paga o que venceu e continua com a mesma política comercial, os mesmos prazos, os mesmos atrasos e a mesma pressão de capital de giro.

Nesse cenário, a operação resolve o sintoma, mas preserva a causa.

O risco na antecipação de recebíveis cresce quando o empresário deixa de avaliar o destino do recurso e passa a tratar a liquidez imediata como resposta padrão. Antes de antecipar, é preciso saber qual problema será resolvido e o que deve mudar para que ele não reapareça no ciclo seguinte.

A recorrência pode esconder uma dependência

Usar antecipação de forma recorrente não é necessariamente um erro. Para empresas que vendem a prazo, ela pode integrar a estratégia financeira e acompanhar o próprio ritmo da operação. O problema aparece quando a recorrência não é planejada, medida nem questionada.

A dependência começa de forma silenciosa. Primeiro, a empresa antecipa em um mês mais apertado. Depois, usa novamente porque o recebimento principal ainda está distante. Com o tempo, parte da carteira futura passa a ser comprometida antes mesmo de chegar ao vencimento.

O caixa começa a contar não apenas com as vendas, mas com a antecipação contínua dessas vendas. Se a operação fica indisponível, se o custo muda ou se a qualidade da carteira se deteriora, a empresa sente o impacto imediatamente.

Um sinal de alerta é quando o financeiro já inclui a antecipação como obrigação fixa para fechar o mês, sem discutir alternativas ou causas. Nesse ponto, a ferramenta deixou de apoiar a gestão e passou a sustentar um modelo que talvez precise ser revisto.

O custo acumulado corrói mais do que parece

Cada operação tem um custo. Isso é natural: a empresa troca o prazo futuro por liquidez presente. O erro está em olhar apenas para a taxa de uma antecipação isolada e ignorar o efeito acumulado ao longo dos meses.

Uma operação pode parecer pequena quando analisada sozinha. Porém, se a empresa antecipa parte relevante da carteira repetidamente, o custo total passa a consumir uma parcela importante do resultado.

Esse impacto nem sempre aparece de forma evidente. Ele pode se espalhar por diferentes contratos, títulos e datas, dificultando a percepção do quanto a empresa realmente paga para manter o caixa funcionando.

Por isso, não basta perguntar quanto custa antecipar hoje. É preciso medir quanto a empresa gastou com antecipações no trimestre, no semestre e no ano — e comparar esse valor com a margem gerada pelas vendas que originaram os recebíveis.

Quando o custo financeiro cresce mais rápido do que a margem, o volume vendido pode aumentar sem fortalecer o negócio. A empresa trabalha mais, movimenta mais dinheiro e preserva menos resultado.

A margem pode estar pagando pelo prazo do cliente

Vender a prazo tem valor comercial, mas também tem custo financeiro. Se a empresa paga fornecedores, folha, tributos e operação antes de receber, ela precisa financiar esse intervalo.

A antecipação pode equilibrar o ciclo, mas o custo precisa caber na margem. Caso contrário, a empresa concede prazo ao cliente e depois paga para transformar esse prazo em caixa, assumindo uma conta que talvez não tenha sido considerada na formação do preço.

Esse é um risco frequente: a venda parece rentável na negociação comercial, mas perde força depois que entram desconto, prazo, inadimplência potencial e custo de antecipação.

A decisão mais madura não é simplesmente antecipar ou esperar. É entender se a margem da operação suporta a estrutura escolhida.

Em alguns casos, será necessário rever preço, prazo, desconto ou condição de pagamento. Em outros, a antecipação continuará fazendo sentido porque permite comprar melhor, produzir mais ou atender uma oportunidade com retorno superior ao custo. O critério está na conta completa, não na urgência.

Concentração de sacados: quando poucos clientes sustentam a carteira

Uma carteira de recebíveis pode ter bom valor total e ainda carregar uma fragilidade relevante: a concentração em poucos sacados.

Se grande parte dos títulos depende do pagamento de um único cliente ou de um pequeno grupo, qualquer atraso, contestação ou mudança comercial pode afetar a liquidez esperada. A empresa pode estar vendendo bem, mas seu risco está concentrado.

Na antecipação de recebíveis, essa concentração influencia a qualidade da carteira e a capacidade de estruturar novas operações. Quanto maior a dependência de poucos pagadores, menor a margem para absorver imprevistos.

O risco também pode estar concentrado por setor. Uma empresa pode ter muitos clientes, mas todos expostos ao mesmo ciclo econômico. Nesse caso, a diversificação aparente não elimina a vulnerabilidade.

Antes de antecipar, é importante observar quem pagará os títulos, qual histórico esses sacados possuem, quanto cada um representa na carteira e o que aconteceria se um recebimento relevante atrasasse.

A carteira precisa ser analisada como estrutura, não apenas como soma.

Liquidez imediata pode enfraquecer o amanhã

Antecipar recebíveis significa usar hoje parte do dinheiro que entraria no futuro. Isso pode ser extremamente útil, mas cria uma consequência: quando o vencimento original chegar, aquele recurso já não estará disponível da mesma forma.

Se a empresa não projeta esse efeito, o mês seguinte pode começar com uma base menor de recebimentos livres. A solução de hoje, então, produz a próxima necessidade.

Esse risco fica maior quando a antecipação financia despesas recorrentes sem qualquer mudança operacional. A empresa antecipa para cobrir o presente, mas não reduz custos, não ajusta prazos, não melhora cobrança e não protege margem. Assim, o futuro chega já comprometido.

A pergunta central é: depois que o dinheiro entrar, o próximo ciclo ficará mais forte ou mais dependente?

Se a antecipação financia uma operação rentável, melhora poder de compra ou resolve um descasamento real, ela pode fortalecer o ciclo. Se apenas cobre uma insuficiência repetitiva, merece uma análise mais profunda.

Cinco perguntas antes de antecipar recebíveis

Uma decisão responsável pode começar com cinco perguntas objetivas.

  1. Qual é a finalidade exata do recurso?
  2. Quanto a operação custará em valor total, não apenas em taxa?
  3. A margem das vendas suporta esse custo?
  4. A carteira está concentrada em poucos sacados ou setores?
  5. Como ficará o caixa quando os títulos antecipados chegarem ao vencimento original?

Essas perguntas não eliminam todos os riscos, mas impedem que a decisão seja tomada apenas pela sensação de alívio imediato. Elas obrigam a empresa a conectar necessidade, carteira, custo, margem e próximo ciclo.

Esse é o ponto em que a antecipação deixa de ser reação e passa a ser gestão.

O risco na antecipação de recebíveis diminui quando existe critério

A antecipação não deve ser demonizada. Para muitas empresas, ela é uma ferramenta legítima de capital de giro, negociação e crescimento. O risco surge quando a facilidade de acessar liquidez substitui a análise.

Critério significa conhecer a carteira, medir recorrência, acompanhar o custo acumulado, proteger margem, avaliar a concentração de sacados e projetar o efeito sobre os períodos seguintes.

Também significa escolher a finalidade certa. Liquidez obtida para uma oportunidade calculada tem um papel diferente daquela usada para sustentar um desequilíbrio que se repete.

A boa decisão não pergunta apenas “quanto entra hoje?”. Pergunta “o que essa antecipação constrói depois?”.

Antes de transformar prazo em dinheiro, transforme informação em critério. Na BBG FIDC, recebíveis não entram no automático: são analisados para que a liquidez de hoje não cobre o crescimento de amanhã. Porque antecipar bem não é correr do vencimento — é dar ao caixa um movimento que continue fazendo sentido no próximo ciclo.

Imagem destacada: por IA no ChatGPT
Análise de crédito empresarial

Análise de crédito empresarial: por trás do sim

Análise de crédito empresarial: por trás do sim

A análise de crédito empresarial é o trabalho que acontece antes de uma aprovação responsável. Enquanto o cliente enxerga a resposta final — sim, não ou uma proposta ajustada —, o analista precisa entender a empresa, a origem dos recursos, a qualidade dos recebíveis e a capacidade de a operação continuar saudável depois que o dinheiro entrar no caixa.

Por isso, rapidez e responsabilidade não são opostos. O crédito pode ser ágil sem ser automático. A diferença está na inteligência usada para separar uma oportunidade bem estruturada de uma decisão que apenas transfere o problema para o mês seguinte.

Nos bastidores, a aprovação não nasce de um único indicador. Ela resulta da combinação entre documentos, comportamento financeiro, sacados, histórico, concentração, lastro, prazos e coerência. O objetivo não é encontrar uma justificativa para liberar recursos, mas verificar se o crédito faz sentido para a realidade do negócio.

Como a análise de crédito empresarial começa antes da resposta

Quando uma operação é analisada com seriedade, a velocidade percebida pelo cliente depende de um processo organizado por trás. Critérios de elegibilidade, fontes de informação e rotinas de validação reduzem improvisos e tornam a decisão mais eficiente.

Isso explica por que solicitar documentos não é uma formalidade sem propósito. Dependendo da operação, informações cadastrais, financeiras, fiscais e comerciais ajudam a confirmar quem é a empresa, como ela opera, de onde vêm os recebíveis e quais compromissos já pressionam seu caixa.

O volume de arquivos, contudo, não define a qualidade da análise. Uma pasta cheia pode esconder inconsistências; um conjunto objetivo e bem organizado pode revelar uma operação sólida. O que importa é a conexão entre as evidências.

A empresa diz que vendeu? A documentação confirma? O prazo corresponde à relação comercial? O valor solicitado conversa com a carteira e com a necessidade apresentada? Quando as respostas se encaixam, a análise ganha fluidez. Quando não se encaixam, é preciso investigar.

Em estruturas ligadas a FIDC, esses cuidados não são acessórios: a regulamentação trata da análise e seleção dos direitos creditórios, dos critérios de elegibilidade, da diversificação da carteira, do monitoramento da adimplência e da verificação do lastro.

O que a análise de crédito empresarial revela nos documentos

Um balanço ou extrato isolado é apenas uma fotografia. Para compreender o risco, é preciso observar a sequência.

Uma queda temporária de caixa pode decorrer de investimento, sazonalidade ou aumento de produção. Já um saldo positivo em determinado dia pode esconder vencimentos próximos, endividamento crescente ou recebimentos concentrados. A análise precisa distinguir um evento pontual de um padrão estrutural.

É nesse momento que faturamento, movimentação financeira, obrigações, carteira de recebíveis e histórico comercial precisam contar uma história compatível.

Se a empresa pede recursos para sustentar um novo pedido, a demanda, os custos e o prazo de recebimento devem formar uma lógica compreensível. Se o crédito será usado para cobrir déficits recorrentes sem correção da causa, a mesma operação assume outro perfil.

O analista não avalia apenas se existe dinheiro para entrar. Avalia se a finalidade do crédito melhora o ciclo financeiro ou apenas posterga uma pressão.

Comportamento financeiro pesa mais do que um retrato perfeito

Crédito responsável não exige uma empresa sem oscilações. Negócios reais enfrentam meses fortes e fracos, clientes que atrasam e mudanças de mercado. O que pesa é a forma como a empresa se comporta diante dessas situações.

Histórico de pagamento, regularidade dos compromissos, evolução do endividamento e capacidade de reorganização ajudam a mostrar esse comportamento. Bases de crédito e, quando aplicável, informações do Sistema de Informações de Créditos do Banco Central podem complementar a leitura sobre operações existentes e eventuais atrasos. O SCR reúne informações sobre dívidas e compromissos mantidos com instituições do Sistema Financeiro Nacional e pode apoiar avaliações de risco.

Esses dados não funcionam como sentença automática. Dívida não é, por si só, sinal de fragilidade; pode financiar expansão, equipamento ou capital de giro. O risco aparece quando o compromisso não conversa com a capacidade de geração de caixa ou quando diferentes obrigações disputam a mesma fonte de pagamento.

Uma boa análise evita dois extremos: aprovar porque um número parece bom ou negar porque um indicador parece ruim. O papel do analista é compreender a composição do risco.

Sacados e concentração na análise de crédito empresarial

Quando o crédito se apoia em duplicatas, contratos, cheques ou outros direitos creditórios, a análise precisa olhar além da empresa que solicita a operação. Também importa entender quem pagará esses valores: os sacados.

Uma carteira formada por clientes recorrentes, com comportamento consistente e operações verificáveis, oferece uma leitura diferente de uma carteira recente, pouco documentada ou irregular. Além disso, prazo, valor médio, setor econômico e dispersão dos sacados mudam a dinâmica do risco.

Isso não significa que apenas grandes clientes sejam bons pagadores. Significa que a qualidade da carteira depende de evidências, não de fama. Um sacado conhecido pode concentrar exposição demais; vários clientes menores podem criar uma carteira mais distribuída, embora exijam acompanhamento.

Por isso, a análise observa a relação entre cedente, sacado e recebível. O crédito nasce de uma venda real? A obrigação está formalizada? Existe contestação? A entrega foi concluída? O pagamento segue um padrão? Cada resposta ajuda a medir a força do ativo.

Concentração: quando um bom cliente vira dependência

Ter um cliente importante pode ser excelente para o faturamento. Depender demais dele, porém, muda o risco.

Se grande parte dos recebíveis está concentrada em um único sacado, qualquer atraso, contestação ou mudança comercial pode afetar uma parcela relevante da liquidez esperada. A carteira pode ser boa, mas sua exposição está apoiada em poucos pontos.

A concentração também pode existir por setor, região, prazo ou tipo de contrato. Uma empresa que vende para muitos clientes do mesmo segmento talvez pareça diversificada pelo número de sacados, mas continua exposta ao mesmo movimento econômico.

Em alguns casos, a resposta pode ser selecionar recebíveis diferentes, reduzir o valor, ajustar o prazo ou estabelecer limites. A análise responsável não trabalha apenas com aprovação ou recusa; muitas vezes, ela encontra um desenho mais adequado.

Lastro: a operação precisa existir além da planilha

Em operações com direitos creditórios, lastro é a documentação capaz de demonstrar a origem, a existência e a exigibilidade do crédito. Em termos simples, é o que prova que o recebível não nasceu apenas de um lançamento em sistema. Essa definição está alinhada à regulamentação aplicável aos FIDCs.

Notas, contratos, comprovantes de entrega, aceite e outros registros podem compor essa verificação, conforme a natureza da operação. O objetivo é confirmar que há uma relação comercial real por trás do valor apresentado.

Essa etapa protege as partes e aumenta a segurança sobre o ativo analisado. É por isso que divergências documentais precisam ser tratadas. Um dado incorreto pode ser apenas um erro operacional, mas também pode indicar que a estrutura não está pronta. A análise séria diferencia as duas situações antes de decidir.

O pedido precisa caber no ciclo do negócio

Uma empresa pode apresentar bons documentos, carteira saudável e sacados consistentes, mas ainda assim solicitar uma estrutura incompatível com seu ciclo.

O valor, o prazo e a finalidade precisam conversar com a fonte de pagamento. Se os recebíveis vencem em períodos curtos, uma estrutura longa talvez não seja a mais coerente. Se a operação exige capital para produzir antes da venda, o risco é diferente daquele de uma antecipação apoiada em créditos já gerados.

A análise também considera o que acontece depois da liberação. A entrada de recursos resolve o descasamento? O custo cabe na operação? O próximo ciclo ficará mais equilibrado ou começará novamente pressionado?

Essas perguntas mostram por que a aprovação responsável não termina em “há garantia suficiente?”. Crédito saudável precisa ter propósito, capacidade de pagamento e conexão com a atividade que gera caixa.

Nem toda ressalva é uma porta fechada

Quando a análise pede mais informações, sugere outro prazo ou reduz o valor inicial, isso não significa necessariamente falta de interesse. Pode ser o esforço de encontrar uma estrutura que faça sentido.

Um pedido maior do que a carteira comporta pode ser ajustado. Uma concentração elevada pode ser compensada com recebíveis mais diversificados. Uma documentação incompleta pode ser regularizada. Um prazo incompatível pode ser redesenhado.

Essa abordagem é mais útil do que a promessa de facilidade. O “sim” automático ignora nuances; o “não” automático desperdiça oportunidades. Entre os dois, existe o trabalho técnico de construir condições.

A aprovação é o começo do acompanhamento

O bastidor não termina quando o recurso é liberado. Em uma operação responsável, a carteira continua sendo observada.

Adimplência, atrasos, substituições, concentração e comportamento dos fluxos ajudam a verificar se a estrutura segue coerente. Mudanças relevantes podem exigir ajustes, novas análises ou ações de cobrança. O monitoramento da adimplência, dos créditos vencidos e da taxa de retorno da carteira também integra as responsabilidades previstas para a gestão de FIDCs.

O histórico construído ao longo do relacionamento também pode tornar futuras avaliações mais precisas. A empresa deixa de ser apenas um cadastro e passa a ser compreendida por sua evolução, sua forma de operar e sua capacidade de responder aos ciclos.

O melhor sim é aquele que resiste ao dia seguinte

Crédito rápido resolve uma necessidade de tempo. Crédito responsável precisa resolver também uma necessidade de estrutura. Uma análise de crédito empresarial consistente conecta os dois: oferece agilidade sem abrir mão da segurança necessária para que a decisão continue saudável depois da liberação.

Por trás de uma aprovação consistente há documentos que confirmam fatos, dados que revelam comportamento, análise dos sacados, atenção à concentração, verificação do lastro e coerência entre valor, prazo e finalidade. Esse trabalho pode não aparecer na assinatura final, mas é o que sustenta a confiança depois dela.

Antes de acelerar, vale perguntar se o crédito aguenta a curva. Na BBG FIDC, a análise não é um pedágio entre a empresa e o capital; é o mapa que ajuda a operação a chegar ao destino. Porque um “sim” apressado dura até o caixa receber. Um “sim” bem estruturado continua fazendo sentido quando o próximo ciclo começa.

Imagem destacada: por IA no ChatGPT
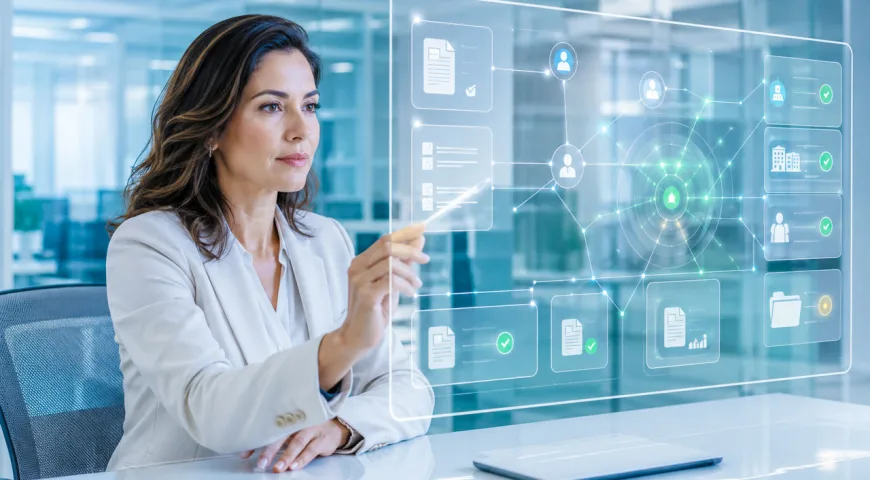
Gestão de recebíveis empresariais

Gestão de recebíveis empresariais: seu dinheiro está parado

Gestão de recebíveis empresariais: dinheiro parado na carteira

A gestão de recebíveis empresariais não começa na cobrança de uma fatura vencida. Ela começa no momento em que a empresa decide como vender, para quem vender, em qual prazo e sob quais condições transformar aquela venda em caixa. Quando essa visão não existe, a carteira de recebíveis vira um arquivo de datas futuras: o faturamento cresce, os títulos se acumulam e o dinheiro continua longe da operação.

Esse é um erro silencioso porque, no papel, a empresa parece saudável. Há vendas realizadas, notas emitidas e valores programados para entrar. Porém, enquanto esses recursos não chegam, fornecedores vencem, a operação consome caixa e oportunidades pedem velocidade.

O dinheiro existe, mas está preso no tempo. A questão não é apenas quanto a empresa tem a receber, mas quanto dessa carteira pode ser convertido em movimento com segurança.

Recebível não é dinheiro em caixa

Uma venda a prazo gera receita e um direito de receber. Não gera, naquele instante, dinheiro disponível. Parece uma distinção óbvia, mas muitas decisões empresariais ainda ignoram esse intervalo.

A empresa comemora um contrato relevante, assume os custos para entregar, concede 30, 60 ou 90 dias ao cliente e segue operando como se o valor já estivesse disponível. Quando os compromissos vencem antes do recebimento, surge a pressão. O problema não foi necessariamente vender a prazo. Foi tratar uma promessa futura como liquidez presente.

Uma carteira de recebíveis pode ser valiosa e, ao mesmo tempo, deixar a empresa sem fôlego. Tudo depende da qualidade dos créditos, dos prazos, da concentração em poucos clientes, do histórico de pagamento e da forma como a carteira é acompanhada.

Por isso, olhar apenas para o total a receber engana. Dois milhões de reais previstos para os próximos meses não significam dois milhões de reais disponíveis para decidir hoje.

A carteira pode esconder mais risco do que valor

O erro seguinte é enxergar todos os recebíveis como se fossem iguais.

Um título de cliente recorrente, com bom histórico e vencimento próximo, não tem o mesmo perfil de um valor concentrado em um único comprador, com prazo longo e atrasos frequentes.

A gestão de recebíveis empresariais precisa separar volume de qualidade.

Isso exige perguntas que muitas empresas deixam para depois:

  • Quem concentra a maior parte da carteira?
  • Quais clientes costumam pagar fora do prazo?
  • Quanto já venceu e ainda não foi recebido?
  • Quais títulos estão próximos do vencimento?
  • Quanto tempo, em média, a venda leva para virar caixa?
  • Quais recebíveis têm documentação e lastro adequados?
  • Quanto da margem está sendo consumido pelo prazo concedido?

Sem essas respostas, a carteira parece patrimônio, mas pode funcionar como risco acumulado.

O atraso que se repete não é exceção

Algumas empresas tratam atrasos recorrentes como parte inevitável do negócio. O cliente “sempre paga alguns dias depois”, o comercial “já conhece o perfil” e o financeiro ajusta o caixa como pode. Com o tempo, a exceção vira rotina e a rotina deixa de provocar decisão.

Esse comportamento custa caro.

Um atraso de poucos dias pode parecer pequeno quando analisado isoladamente. Mas, repetido em dezenas de títulos, ele muda o ciclo financeiro, pressiona o capital de giro e obriga a empresa a buscar recursos para financiar um prazo que não foi originalmente combinado.

Sem acompanhamento por faixa de atraso, a cobrança tende a acontecer tarde, quando a pressão já chegou e o poder de negociação diminuiu.

Uma carteira bem gerida não espera o atraso ganhar tamanho. Ela identifica padrões, classifica prioridades e cria ações antes que o problema vire urgência.

Vender muito pode estar financiando o cliente

Existe uma pergunta desconfortável que toda empresa que vende a prazo deveria fazer: quem está financiando quem?

Se a empresa paga matéria-prima, equipe, impostos, logística e operação antes de receber, parte do seu capital está sustentando o ciclo do cliente. Isso pode fazer sentido comercialmente, desde que o prazo tenha sido calculado, a margem suporte a espera e a empresa tenha estrutura para atravessar o intervalo.

O problema aparece quando o prazo vira concessão automática.

O comercial fecha a venda, mas o financeiro absorve o impacto. O cliente ganha tempo; a empresa perde liquidez. O faturamento sobe, mas a necessidade de capital cresce junto. Quanto mais a operação vende, mais dinheiro precisa colocar para sustentar as vendas.

Nesse cenário, aumentar receita não resolve sozinho. Pode até aprofundar o aperto.

Gestão de recebíveis empresariais também é política comercial. Prazo, limite, documentação, concentração e condição de pagamento não devem ser definidos apenas para facilitar o fechamento. Eles precisam proteger a capacidade da empresa de continuar operando.

Dinheiro parado não significa dinheiro perdido

Apontar o erro não significa tratar vendas a prazo como problema. O prazo pode ser uma ferramenta comercial poderosa. Recebíveis podem ser ativos relevantes. A mudança está em deixar de enxergá-los como uma fila passiva de vencimentos.

Uma carteira organizada oferece caminhos.

A empresa pode melhorar a cobrança, reduzir concentração, rever limites, ajustar prazos e selecionar recebíveis para uma operação de antecipação ou crédito estruturado. Também pode usar a carteira para negociar melhor com fornecedores e planejar compras.

Monetizar melhor o que já existe não é antecipar tudo indiscriminadamente. É entender quais ativos podem ser transformados em liquidez, em qual momento, com qual custo e para qual finalidade.

Antecipar para cobrir um problema recorrente é diferente de antecipar para aproveitar uma condição de compra, sustentar um pedido maior ou equilibrar um descasamento de prazo. A ferramenta pode ser a mesma; a qualidade da decisão não é.

Cinco sinais de que a carteira está sendo mal aproveitada

O primeiro sinal é simples: a empresa sabe o total a receber, mas não conhece a qualidade da carteira. Há um número consolidado, porém pouca clareza sobre concentração, atraso, prazo médio e comportamento dos clientes.

O segundo é a cobrança reativa. O financeiro só atua depois do vencimento e não possui uma rotina preventiva de confirmação, acompanhamento e priorização.

O terceiro é o prazo comercial desconectado da margem. A empresa oferece condições para vender, mas não calcula quanto custa esperar nem como o prazo afeta a necessidade de capital.

O quarto é a antecipação por reflexo. Sempre que o caixa aperta, títulos são antecipados sem comparar finalidade, custo e efeito no ciclo seguinte.

O quinto é a carteira não entrar nas decisões estratégicas. A liderança discute vendas, despesas e saldo bancário, mas não analisa os recebíveis como um ativo capaz de apoiar liquidez, negociação e crescimento.

Quando esses sinais aparecem juntos, o dinheiro não está apenas parado. Ele está sendo mal lido.

O que uma boa gestão precisa enxergar

Uma boa gestão de recebíveis empresariais não exige dezenas de relatórios. Exige informação útil e rotina.

A empresa precisa acompanhar, no mínimo, os valores a vencer, os títulos vencidos, o tempo de atraso, a concentração por cliente, o prazo médio de recebimento e a evolução da carteira. Também precisa relacionar essas informações ao fluxo da operação.

Não basta saber que determinado valor entra em 45 dias; é preciso entender o que vence antes. Também é necessário medir o risco de depender de poucos clientes e usar o comportamento da carteira para ajustar as próximas decisões comerciais.

O objetivo não é criar burocracia. É impedir que um ativo importante seja administrado por memória, hábito ou esperança.

A leitura também precisa chegar ao comercial. Caso contrário, o financeiro continuará tentando corrigir, depois da venda, condições que deveriam ter sido avaliadas antes do fechamento.

Quando as áreas conversam, a carteira deixa de ser responsabilidade isolada da cobrança. Ela passa a fazer parte da estratégia do negócio.

A carteira certa pode abrir espaço para crescer

Quando os recebíveis ganham organização, a empresa melhora mais do que a cobrança. Ela amplia o próprio repertório financeiro.

Uma carteira de qualidade, documentada e bem acompanhada pode apoiar operações estruturadas, antecipação de recebíveis e soluções ligadas a FIDC e securitização. Nesse contexto, os direitos de crédito deixam de ser apenas valores futuros e passam a fazer parte de uma estratégia de liquidez.

Isso não elimina a necessidade de análise. Pelo contrário. A origem do crédito, o lastro, os sacados, os prazos, a concentração e o histórico precisam ser avaliados. É essa estrutura que separa a transformação inteligente de recebíveis de uma decisão tomada apenas para aliviar o dia.

O ganho real não está em “receber antes” a qualquer custo. Está em usar melhor o tempo do dinheiro.

Quando a liquidez obtida tem uma finalidade clara, ela pode financiar produção, melhorar condições de compra, equilibrar o ciclo da operação ou permitir que a empresa aceite uma oportunidade sem desmontar o caixa.

A carteira deixa de ser consequência das vendas. Passa a ajudar a financiar os próximos movimentos.

Pare de olhar a carteira como sala de espera

Toda empresa que vende a prazo já construiu um ativo: o direito de receber pelas vendas realizadas. A pergunta é se esse ativo está sendo administrado ou apenas aguardado.

Quando a carteira é mal acompanhada, prazos se alongam sem reação, atrasos viram rotina, riscos ficam escondidos e a empresa busca dinheiro fora sem perceber o capital que já existe dentro da própria operação.

Quando a gestão muda, a carteira passa a orientar decisões. Mostra onde cobrar, onde reduzir exposição, onde ajustar condições e onde existe potencial para transformar recebíveis em liquidez com estratégia.

Seu dinheiro pode estar parado dentro da própria carteira. Não porque deixou de existir, mas porque ainda não foi organizado para trabalhar a favor do negócio.

A BBG FIDC ajuda empresas a tirar recebíveis da sala de espera e colocá-los em movimento. Porque título parado é prazo; título bem estruturado pode virar decisão, fôlego e resultado.

Imagem destacada: por IA no ChatGPT
crédito estruturado para empresas

Crédito estruturado para empresas: pare de esperar o banco

Crédito estruturado para empresas: pare de esperar o banco

Crédito estruturado para empresas é uma alternativa para negócios que vendem a prazo, acumulam recebíveis e precisam de liquidez sem depender de uma única resposta bancária. Mais do que buscar dinheiro, empresas maduras aprendem a transformar seus próprios ativos financeiros em fôlego para crescer com estratégia.

Durante muito tempo, o caminho parecia óbvio: quando a empresa precisava de capital, procurava o banco. Quando queria aumentar limite, esperava análise. Quando o caixa apertava, renegociava. Quando surgia uma oportunidade, aguardava aprovação.

Esse modelo ainda tem seu lugar. Bancos seguem sendo importantes no sistema financeiro e podem fazer sentido em muitos momentos. O problema começa quando a empresa acredita que essa é a única porta possível.

Porque, enquanto ela espera, o mercado não espera.

Fornecedores mudam condições. Clientes pedem mais prazo. Concorrentes se movimentam. Custos sobem. Oportunidades passam. E o empresário, muitas vezes, fica preso a uma lógica em que o crescimento depende menos da capacidade da empresa e mais da resposta de terceiros.

A quebra de crença é simples: crédito não precisa ser apenas uma solicitação. Pode ser uma estrutura.

Quando esperar também custa dinheiro

Nem todo custo aparece em forma de taxa. Às vezes, o custo mais caro é o tempo perdido.

Uma empresa pode encontrar uma ótima condição de compra, mas não ter caixa disponível no momento certo. Pode fechar uma venda grande, mas precisar produzir antes de receber. Pode ter bons clientes, bons contratos e valores a receber, mas não conseguir transformar isso em liquidez com velocidade.

Nesses casos, esperar aprovação pode significar perder margem, negociar pior ou deixar uma oportunidade passar.

O problema não está apenas na falta de dinheiro. Está na falta de alternativas.

Quando o empresário depende de uma única fonte de crédito, ele perde poder de decisão. Se a resposta demora, ele espera. Se o limite não vem, ele recua. Se as condições não cabem, ele improvisa. E improviso financeiro, quando vira rotina, começa a limitar o crescimento.

O crédito estruturado para empresas entra nesse espaço: não como promessa de dinheiro fácil, mas como uma forma mais inteligente de analisar recebíveis, prazos, risco e necessidade de liquidez.

Crédito comum olha para a necessidade. Crédito estruturado olha para o contexto.

A diferença entre tomar crédito e estruturar crédito está na pergunta inicial.

No crédito tradicional, a conversa muitas vezes começa assim: “quanto a empresa precisa?”. No crédito estruturado, a pergunta é mais completa: “qual problema financeiro essa empresa precisa resolver, com quais ativos, em qual prazo e com qual impacto no crescimento?”.

Essa diferença muda tudo.

Uma empresa que vende a prazo talvez não precise apenas de um empréstimo. Talvez precise transformar duplicatas em liquidez. Talvez precise organizar melhor o intervalo entre venda e recebimento. Talvez precise antecipar recursos para comprar melhor, produzir mais, negociar com fornecedores ou sustentar uma demanda maior.

Em outras palavras: talvez a solução não esteja apenas em contratar crédito, mas em entender como o próprio ciclo financeiro pode ser usado de forma mais estratégica.

Crédito estruturado não trata o dinheiro como um remendo. Trata o capital como parte da arquitetura do negócio.

O recebível é mais do que uma promessa futura

Muitas empresas têm dinheiro parado dentro da própria operação. Não parado na conta bancária, mas na carteira de recebíveis.

São valores já vendidos, faturados ou formalizados, mas que ainda não viraram caixa. Enquanto isso, fornecedores vencem antes, a folha chega, impostos têm data, a operação precisa continuar e novas oportunidades exigem velocidade.

Para empresas que trabalham com duplicatas, cheques, contratos, vendas parceladas ou prazos comerciais, os recebíveis não devem ser vistos apenas como espera. Eles podem ser ativos estratégicos.

Quando bem analisados, os recebíveis ajudam a construir liquidez, reduzir a dependência de urgências e dar mais previsibilidade à operação. Isso não significa antecipar tudo, sempre, sem critério. Significa olhar para a carteira com inteligência.

Quem são os sacados? Quais prazos estão envolvidos? Existe concentração de risco? O histórico é saudável? A operação faz sentido para o momento da empresa? Qual custo cabe dentro da margem? Qual finalidade justifica transformar aquele recebível em caixa agora?

Essas perguntas tornam a decisão mais madura. E é justamente aí que o crédito estruturado se diferencia.

Depender de uma única fonte reduz poder de negociação

Empresas fortes não dependem de uma única resposta para continuar se movimentando.

Quando há alternativas, há escolha. Quando há escolha, há negociação. Quando há negociação, a empresa deixa de decidir sob pressão e passa a comparar caminhos.

Essa pluralidade não significa abandonar bancos. Significa ampliar repertório. Uma empresa pode ter relacionamento bancário e, ao mesmo tempo, considerar soluções estruturadas com recebíveis, FIDC, securitização e outras formas de liquidez adequadas ao seu ciclo.

O ponto é não deixar que o crescimento fique parado em uma fila.

A empresa madura entende que crédito não deve aparecer apenas quando o caixa já apertou. Ele deve fazer parte de uma estratégia mais ampla de liquidez, prazo, risco e crescimento. Quando isso acontece, o empresário deixa de perguntar apenas “será que aprovam?” e começa a perguntar “qual estrutura faz mais sentido para a minha operação?”.

Essa mudança de pergunta muda o nível da decisão.

Agilidade não pode ser confundida com improviso

Toda empresa quer agilidade. Mas agilidade sem análise pode virar risco.

Uma solução financeira precisa ser rápida o suficiente para acompanhar a realidade empresarial, mas responsável o suficiente para não comprometer o próximo ciclo. É por isso que crédito estruturado não deve ser confundido com dinheiro fácil.

Ele exige leitura. Exige critério. Exige análise da carteira, dos prazos, dos sacados, da finalidade e da capacidade da operação de sustentar aquela decisão.

Essa análise não existe para travar a empresa. Existe para proteger.

Proteger o caixa. Proteger a margem. Proteger a relação com clientes e fornecedores. Proteger a continuidade do negócio. E proteger o empresário de transformar uma necessidade pontual em um problema recorrente.

A boa estrutura financeira não cria dependência. Ela cria movimento com consciência.

Crescer exige mais do que aprovação

Crescer não é apenas vender mais. É sustentar o intervalo entre vender, entregar e receber.

É ter caixa para comprar melhor. É negociar com fornecedores sem desespero. É aceitar oportunidades sem sufocar a operação. É transformar recebíveis em capacidade de movimento. É entender que liquidez, prazo e risco precisam conversar entre si.

Por isso, esperar o banco decidir tudo pode custar caro. Não porque o banco seja inadequado, mas porque nenhuma empresa deveria entregar todo o seu fôlego a uma única possibilidade.

Crédito estruturado para empresas amplia o campo de visão. Ele coloca recebíveis, liquidez, risco, prazo e estratégia na mesma mesa. Em vez de tratar dinheiro como socorro, trata capital como ferramenta. Em vez de esperar uma porta abrir, ajuda a empresa a construir novos caminhos.

No fim, a pergunta mais importante não é: “será que o banco aprova?”.

A pergunta é: “qual é a melhor estrutura para a minha empresa crescer sem perder fôlego?”.

Se a sua empresa já tem recebíveis, clientes, prazos e oportunidades, talvez ela não precise esperar mais uma resposta. Talvez precise enxergar melhor o que já tem nas mãos.

A BBG FIDC transforma recebíveis em movimento, crédito em estratégia e tempo em vantagem para empresas que não querem crescer pedindo licença ao acaso.

Imagem destacada: Por IA no ChatGPT