Fluxo de caixa em feriados: quando o calendário encurta o mês, o caixa precisa estar pronto
Uma empresa pode ter vendas confirmadas, clientes com pagamentos programados e recursos suficientes para cumprir suas obrigações. Ainda assim, pode enfrentar dificuldades financeiras quando o calendário interfere no momento em que o dinheiro fica disponível. Por isso, organizar o fluxo de caixa em feriados exige compreender uma diferença importante: o calendário comercial nem sempre acompanha o calendário bancário.
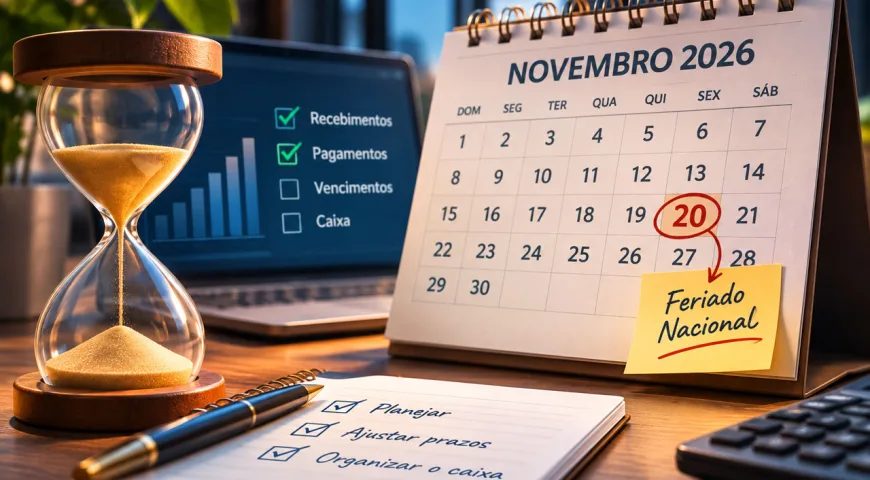
Em 20 de novembro de 2026, o Brasil celebra o Dia Nacional de Zumbi e da Consciência Negra, feriado nacional de importante significado histórico e social. Neste ano, a data cai em uma sexta-feira, alterando a dinâmica de funcionamento bancário e das operações que dependem de dias úteis.
Para empresários e gestores financeiros, esse intervalo exige atenção aos vencimentos, aos recebimentos esperados e à programação de pagamentos. Afinal, uma obrigação financeira não deixa de existir porque o expediente bancário foi interrompido.
A questão não está apenas em saber quais instituições estarão fechadas. Está em compreender como os recursos circulam durante uma semana curta e de que maneira essa movimentação influencia as decisões da empresa.
O calendário da empresa não é o mesmo calendário do sistema bancário
O fluxo financeiro de um negócio acompanha acontecimentos que nem sempre respeitam o expediente das instituições financeiras. Clientes continuam comprando, pedidos chegam, despesas operacionais surgem e determinadas atividades permanecem em funcionamento mesmo durante feriados.
Entretanto, parte das movimentações bancárias segue regras específicas de processamento e liquidação. Isso significa que uma empresa pode registrar uma venda, emitir uma cobrança ou receber uma confirmação de pagamento sem ter o dinheiro imediatamente disponível para utilizar.
Em novembro de 2026, essa diferença merece atenção especial. Como o feriado nacional ocorre na sexta-feira, dia 20, operações que dependem de compensação bancária poderão ter processamento apenas na segunda-feira seguinte, dia 23, considerando a ausência de outros feriados locais.
O intervalo pode parecer pequeno no calendário. Financeiramente, porém, representa uma diferença importante para empresas que dependem de entradas programadas para cumprir compromissos.
Uma indústria que aguarda recursos para pagar fornecedores, por exemplo, precisa conhecer a data efetiva de disponibilidade do dinheiro. Não basta considerar o vencimento de uma cobrança ou a intenção de pagamento do cliente.
Por isso, o calendário financeiro deve trabalhar com a previsão realista das entradas e saídas de caixa, considerando os meios de pagamento e os prazos de processamento de cada operação.
Fluxo de caixa em feriados: o que muda nos pagamentos e recebimentos
Nem todas as movimentações financeiras funcionam da mesma maneira durante um feriado. Essa distinção ajuda a compreender por que alguns recursos continuam circulando enquanto outros dependem da retomada do expediente bancário.
Segundo as orientações do Banco Central e da Federação Brasileira de Bancos (Febraban), o Pix funciona 24 horas por dia, inclusive aos fins de semana e feriados. Dessa forma, empresas podem realizar e receber transferências instantâneas, respeitando as condições, os limites e os procedimentos de segurança das instituições participantes.
O funcionamento do Pix, entretanto, não significa que todos os pagamentos empresariais se tornem instantâneos. Transferências por TED e outras operações sujeitas ao calendário bancário não seguem necessariamente a mesma dinâmica.
O processamento de boletos também exige atenção. Como regra geral, quando um boleto comum vence em um dia não útil, o pagador pode quitá-lo no primeiro dia útil seguinte sem multa ou juros pelo atraso. Entretanto, essa orientação não se aplica automaticamente a tributos, taxas e outras obrigações fiscais.
Nesses casos, a empresa precisa verificar a regra específica de vencimento e, quando necessário, antecipar o pagamento para evitar encargos.
Outro cuidado envolve a diferença entre o momento em que o cliente realiza uma operação e aquele em que o valor efetivamente aparece no saldo disponível. As condições de liquidação dependem do instrumento utilizado e dos procedimentos aplicáveis.
Portanto, planejar o fluxo de caixa em feriados exige olhar além da data impressa em um documento de cobrança. O gestor precisa compreender quando poderá efetivamente utilizar os recursos.
O dinheiro previsto para sexta-feira pode fazer falta na segunda
Considere uma distribuidora que espera receber R$ 80 mil de um cliente no dia 20 de novembro, por meio de uma transferência bancária do tipo TED. Ao mesmo tempo, possui R$ 55 mil em compromissos com fornecedores para o início da segunda-feira seguinte.
O exemplo é hipotético, mas representa uma situação comum na administração financeira: a empresa organiza seus pagamentos com base em uma entrada prevista, sem considerar plenamente o funcionamento do sistema bancário.
Como o dia 20 é feriado, a TED não terá liquidação naquela data. Mesmo que o cliente programe a transferência para o próximo dia útil, a empresa não deve pressupor que o dinheiro estará disponível antes de suas obrigações de segunda-feira.
A diferença entre expectativa e disponibilidade pode provocar um desequilíbrio temporário. Nesse cenário, a empresa talvez precise reorganizar desembolsos ou utilizar outras fontes de recursos para cumprir seus compromissos.
O problema não significa necessariamente falta de vendas, inadimplência do cliente ou insuficiência estrutural de capital. Pode resultar de uma programação financeira que desconsiderou os dias úteis e os horários de liquidação.
Essa distinção importa porque cada causa exige uma resposta diferente. Uma necessidade temporária decorrente do calendário não deve receber automaticamente o mesmo tratamento de uma dificuldade financeira recorrente.
Quando a empresa conhece o motivo do descasamento, consegue avaliar alternativas com mais precisão e evitar decisões desproporcionais ao problema.
O planejamento financeiro precisa começar antes da semana curta
A preparação para um feriado bancário não deve acontecer apenas quando a empresa identifica uma obrigação próxima do vencimento. O trabalho começa na organização das informações sobre os recursos que entrarão e sairão do caixa.
Para a semana de 20 de novembro, isso significa examinar antecipadamente os compromissos previstos entre os dias 19 e 23. A empresa precisa identificar quais pagamentos dependem de compensação, quais entradas possuem confirmação e quais valores permanecem sujeitos à ação de clientes ou instituições financeiras.
Essa análise também deve considerar as diferentes áreas do negócio. O setor comercial conhece os acordos de pagamento com os clientes. Compras e suprimentos acompanham as obrigações com fornecedores. Já a tesouraria precisa transformar essas informações em uma programação coerente de caixa.
Quando essas áreas trabalham de maneira isolada, o empresário pode tomar decisões com base em informações incompletas. Um recebimento previsto pelo comercial, por exemplo, não representa necessariamente dinheiro disponível para um pagamento programado pela tesouraria.
A comunicação antecipada com clientes e fornecedores ajuda a reduzir essa diferença. Confirmar datas, instrumentos de pagamento e condições de liquidação permite ajustar expectativas antes que o feriado se aproxime.
Além disso, o gestor deve preservar uma visão prudente sobre valores ainda não recebidos. Recursos previstos são importantes para o planejamento, mas não devem receber automaticamente o mesmo tratamento daqueles já disponíveis.
O objetivo não é eliminar qualquer diferença entre entradas e saídas, mas compreender esses intervalos e administrar suas consequências.
Recebíveis também precisam acompanhar o calendário financeiro
Empresas que vendem a prazo convivem continuamente com intervalos entre a realização das vendas e a entrada efetiva dos recursos. Durante semanas com feriados, essa característica pode ganhar maior relevância.
Uma operação comercial concluída antes do feriado pode gerar um direito creditório com vencimento posterior. Dependendo do instrumento de cobrança e das condições contratuais, a disponibilidade do dinheiro seguirá um calendário diferente daquele utilizado para organizar despesas.
Nesse contexto, o empresário precisa compreender não apenas quanto tem a receber, mas quando esses valores poderão contribuir efetivamente para o caixa.
A antecipação de recebíveis pode integrar essa análise. Dependendo das características dos direitos creditórios e das condições da operação, a empresa pode avaliar a possibilidade de obter recursos antes dos vencimentos originais.
Entretanto, antecipar não significa eliminar custos ou garantir disponibilidade imediata. A operação envolve critérios de avaliação, condições contratuais, despesas e procedimentos que precisam ser considerados com antecedência.
Por essa razão, buscar uma alternativa financeira na véspera de um feriado pode limitar o tempo disponível para analisar documentos e condições. O planejamento deve começar antes da urgência, especialmente quando a empresa identifica uma necessidade de liquidez vinculada ao calendário.
Assim, a gestão do fluxo de caixa em feriados pode considerar os recebíveis como parte do conjunto de alternativas financeiras, sem transformá-los em uma solução automática para qualquer insuficiência de recursos.
Uma semana curta também revela a maturidade da gestão financeira
O impacto de um feriado sobre o caixa empresarial depende de fatores que vão além da quantidade de dias sem expediente bancário. A concentração de vencimentos, o comportamento dos clientes e a previsibilidade dos recebimentos influenciam a capacidade de atravessar esse período.
Empresas que acompanham essas informações conseguem identificar com antecedência os momentos em que precisarão de maior disponibilidade financeira. Dessa maneira, podem organizar compromissos e avaliar alternativas antes que o calendário limite suas possibilidades.
A mesma lógica vale para os meses seguintes. O encerramento de 2026 e o início de 2027 também exigirão atenção aos feriados, aos prazos comerciais e às obrigações que atravessam a virada do ano.
O aprendizado não está em criar medidas excepcionais para cada data. Está em incorporar o calendário bancário ao planejamento financeiro permanente da empresa.
Quando o empresário desenvolve essa visão, começa a perceber que uma boa gestão de caixa não depende apenas do volume de recursos disponíveis. Depende também da capacidade de compreender o tempo financeiro da operação.
O caixa preparado não depende da última hora
Os feriados fazem parte do calendário nacional, mas seus efeitos financeiros não precisam surpreender o empresário. Quando a empresa acompanha vencimentos, condições de pagamento e prazos de recebimento, consegue organizar suas decisões com mais clareza.
O fluxo de caixa em feriados exige justamente essa atenção: reconhecer que as operações comerciais e bancárias possuem ritmos diferentes e que o planejamento precisa considerar ambos.
Para empresas que trabalham com vendas a prazo, compreender os recebíveis também representa uma etapa importante desse processo. A análise de alternativas de antecipação pode fazer sentido quando existe uma necessidade financeira identificada e compatível com as condições da operação.
A BBG FIDC e Securitizadora atua com soluções envolvendo recebíveis e pode participar dessa avaliação por meio de operações de antecipação de recebíveis e desconto de duplicatas, conforme os critérios aplicáveis.
Se sua empresa deseja organizar os compromissos de fim de ano e preparar os recebimentos para 2027, converse com a BBG sobre alternativas que possam fazer sentido para seu planejamento financeiro.
Porque um calendário bem administrado não acrescenta dias ao mês, mas ajuda o empresário a tomar decisões antes que o tempo se transforme em pressão sobre o caixa.
Imagem destacada: por IA no ChatGPT